Ältere Erwachsene bevorzugen auch im Zeitalter der OTC-Hörgeräte eine Fachkraft
Eine Umfrage unter 1,013 Personen, die zum ersten Mal ein Hörgerät kaufen möchten, ergab, dass 84 Prozent weiterhin den Kauf über einen Fachanbieter bevorzugen – obwohl die Offenheit für rezeptfreie Optionen wächst.
Als rezeptfreie Hörgeräte 2022 in den USA legal erhältlich wurden, erwarteten viele Berichte einen raschen Wandel im Kaufverhalten: niedrigere Preise, kein Termin nötig, vertraute Einzelhandelskanäle. Seitdem beschäftigt Forschende die Frage, ob sich das Verhalten der Käufer tatsächlich entsprechend verändert hat.
Eine neue Studie im American Journal of Audiology nähert sich dem Thema von der Verbraucherseite statt von der Klinikseite. Sie fragt eine große Stichprobe von Menschen, die noch nie ein Hörgerät besessen haben, wofür sie sich entscheiden würden und warum.
Titel: Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids
Autoren: Jasleen Singh, Sumitrajit Dhar
Institutionen: Department of Speech, Language, and Hearing Sciences, University of Massachusetts Amherst; The Roxelyn and Richard Pepper Department of Communication Sciences and Disorders, Northwestern University, Evanston, Illinois
Fachzeitschrift: American Journal of Audiology, veröffentlicht am 31. Juli 2026
Studientyp: Querschnittsbefragung von 1,013 Teilnehmenden mit Regressions- und Clusteranalyse
PubMed-DOI: https://doi.org/10.1044/2026_AJA-26-00032
Hintergrund: Warum die Forschenden das untersucht haben
Die Hörversorgung in den USA verläuft inzwischen auf zwei Wegen. Beim anbietergestützten Weg testet ein Audiologe oder Hörakustiker, wählt das Gerät aus, passt es an und stellt es nach. Beim rezeptfreien Weg (OTC) kann ein Erwachsener mit wahrgenommenem leichtem bis mittelgradigem Hörverlust ein selbstanpassbares Gerät direkt kaufen und selbst einrichten, meist über eine Smartphone-App.
Beide Wege führen zu einem Hörgerät, verlangen dem Käufer aber sehr Unterschiedliches ab. Der eine erfordert einen Termin, eine Überweisung und oft eine hohe Vorauszahlung. Der andere setzt Sicherheit beim Online-Kauf und die Bereitschaft voraus, die Anpassung selbst zu übernehmen.
Es ist wichtig zu verstehen, welche Menschen zu welchem Weg tendieren, denn das größte Problem in diesem Bereich ist nicht die Wahl des Geräts. Es besteht darin, dass die meisten Menschen, die von einer Verstärkung profitieren könnten, nie eine erhalten – und meist jahrelang warten, nachdem sie die ersten Schwierigkeiten bemerkt haben.
So wurde die Studie durchgeführt
Die Forschenden führten über Qualtrics Research Panels eine Umfrage mit 27 Fragen durch, die auf früheren Arbeiten basierte. Die Befragten lebten in den USA, waren 50 Jahre und älter und hatten noch keine Erfahrung mit Hörgeräten. So liegt der Fokus auf der Entscheidung als Erstkäufer und nicht auf einem Ersatzkauf.
Ausgefüllte Fragebögen kamen von 1,013 Personen zurück. Mithilfe multipler linearer Regression wurde ermittelt, welche Faktoren eine Präferenz für einen der beiden Versorgungswege vorhersagten. Anschließend führte das Team eine Hauptkomponentenanalyse mit nachfolgendem k-Means-Clustering durch, um zu prüfen, ob sich die Befragten in erkennbare Kundentypen gruppieren ließen.
Ein zweites Ziel war der Vergleich. Da die Autoren ein Instrument anpassten, das bereits vor der Markteinführung rezeptfreier Geräte verwendet worden war, konnten sie untersuchen, wie sich die Einstellungen der Verbraucher verändert haben, seit es diese Option tatsächlich gibt.
Was die Forschenden herausgefunden haben
Die zentralen Zahlen weisen in zwei Richtungen. Neununddreißig Prozent der Befragten gaben an, sich mit dem Gedanken an den Kauf eines rezeptfreien Hörgeräts wohlzufühlen – eine beachtliche Minderheit. Dennoch sagten 84 Prozent, dass sie ein anbietergestütztes Modell bevorzugen würden. Offenheit für eine Option und Präferenz für diese Option sind eindeutig nicht dasselbe.
Zwei Faktoren sagten vorher, zu welchem Weg die Menschen tendierten. Der eine war der Versicherungsschutz, was einleuchtet: Wenn eine Versicherung einen Teil der Kosten für die professionelle Versorgung übernimmt, schrumpft der Preisvorteil des Einzelhandels erheblich. Der andere war die Phase, in der sich jemand auf seinem Weg zur Hörversorgung befand – also wie weit er vom ersten Bemerken eines Problems bis zur aktiven Suche nach Hilfe gekommen war.
Das Clustering ergab drei Kundenarchetypen, die die Autoren als Empowered Evaluator (selbstbestimmte Prüfer), Passive Traditionalist (passive Traditionalisten) und Disengaged Skeptic (distanzierte Skeptiker) bezeichnen. Die Gruppen unterschieden sich vor allem in zwei Dimensionen: wie weit sie auf dem Versorgungsweg fortgeschritten waren und wie sicher sie sich bei Online-Transaktionen fühlten.
Passive Traditionalists entschieden sich im Vergleich zu Empowered Evaluators am ehesten für die anbietergestützte Versorgung. Dieser Gegensatz ist der praktische Kern der Arbeit. Dasselbe Produkt kann die richtige oder die falsche Wahl sein – und das hängt weniger vom Audiogramm ab als davon, wie der Käufer Entscheidungen trifft.
Was das für Menschen mit Hörverlust bedeutet
Die nützlichste neue Sichtweise ist hier, dass die beiden Wege nicht um dieselbe Person konkurrieren. Sie bedienen unterschiedliche Entscheidungsstile. Wer Optionen recherchieren, technische Daten vergleichen und alles selbst einrichten möchte, ist mit einem selbstanpassbaren Gerät gut bedient. Wer möchte, dass eine Fachkraft die Verantwortung für das Ergebnis übernimmt, sollte in eine Praxis gehen und wird dort mehr davon haben.
Die Studie legt außerdem nahe, dass man rezeptfreie Geräte ehrlicherweise als zusätzlichen Zugang zur Hörversorgung beschreiben sollte und nicht als Ersatz für den bestehenden. Eine geäußerte Präferenz für die Versorgung durch Fachanbieter von 84 Prozent ist keine Absage an den Einzelhandel. Sie spiegelt eine Bevölkerung wider, die die Alternative erst seit wenigen Jahren kennt.
Das Ergebnis zur Versicherung verdient die Aufmerksamkeit aller, die vor dieser Entscheidung stehen. Die Kostenübernahme unterscheidet sich zwischen den Versicherungen enorm, und wenn Sie prüfen, was Ihr Tarif tatsächlich bezahlt, verändert das die Rechnung, bevor ein Vergleich von Geräten überhaupt sinnvoll ist.
Wenn Kosten und Kostenübernahme über den Weg entscheiden
Da diese Studie Versicherungsschutz und die Phase auf dem Versorgungsweg als die Faktoren ausmacht, die Menschen zu dem einen oder anderen Weg lenken, ist die am stärksten betroffene Gruppe diejenige, für die professionelle Versorgung finanziell unerreichbar ist und die dann stehen bleibt, statt sich für den Einzelhandel zu entscheiden. Genau diese Hürde zu senken, war der Zweck, für den die Kategorie der rezeptfreien Hörgeräte geschaffen wurde.
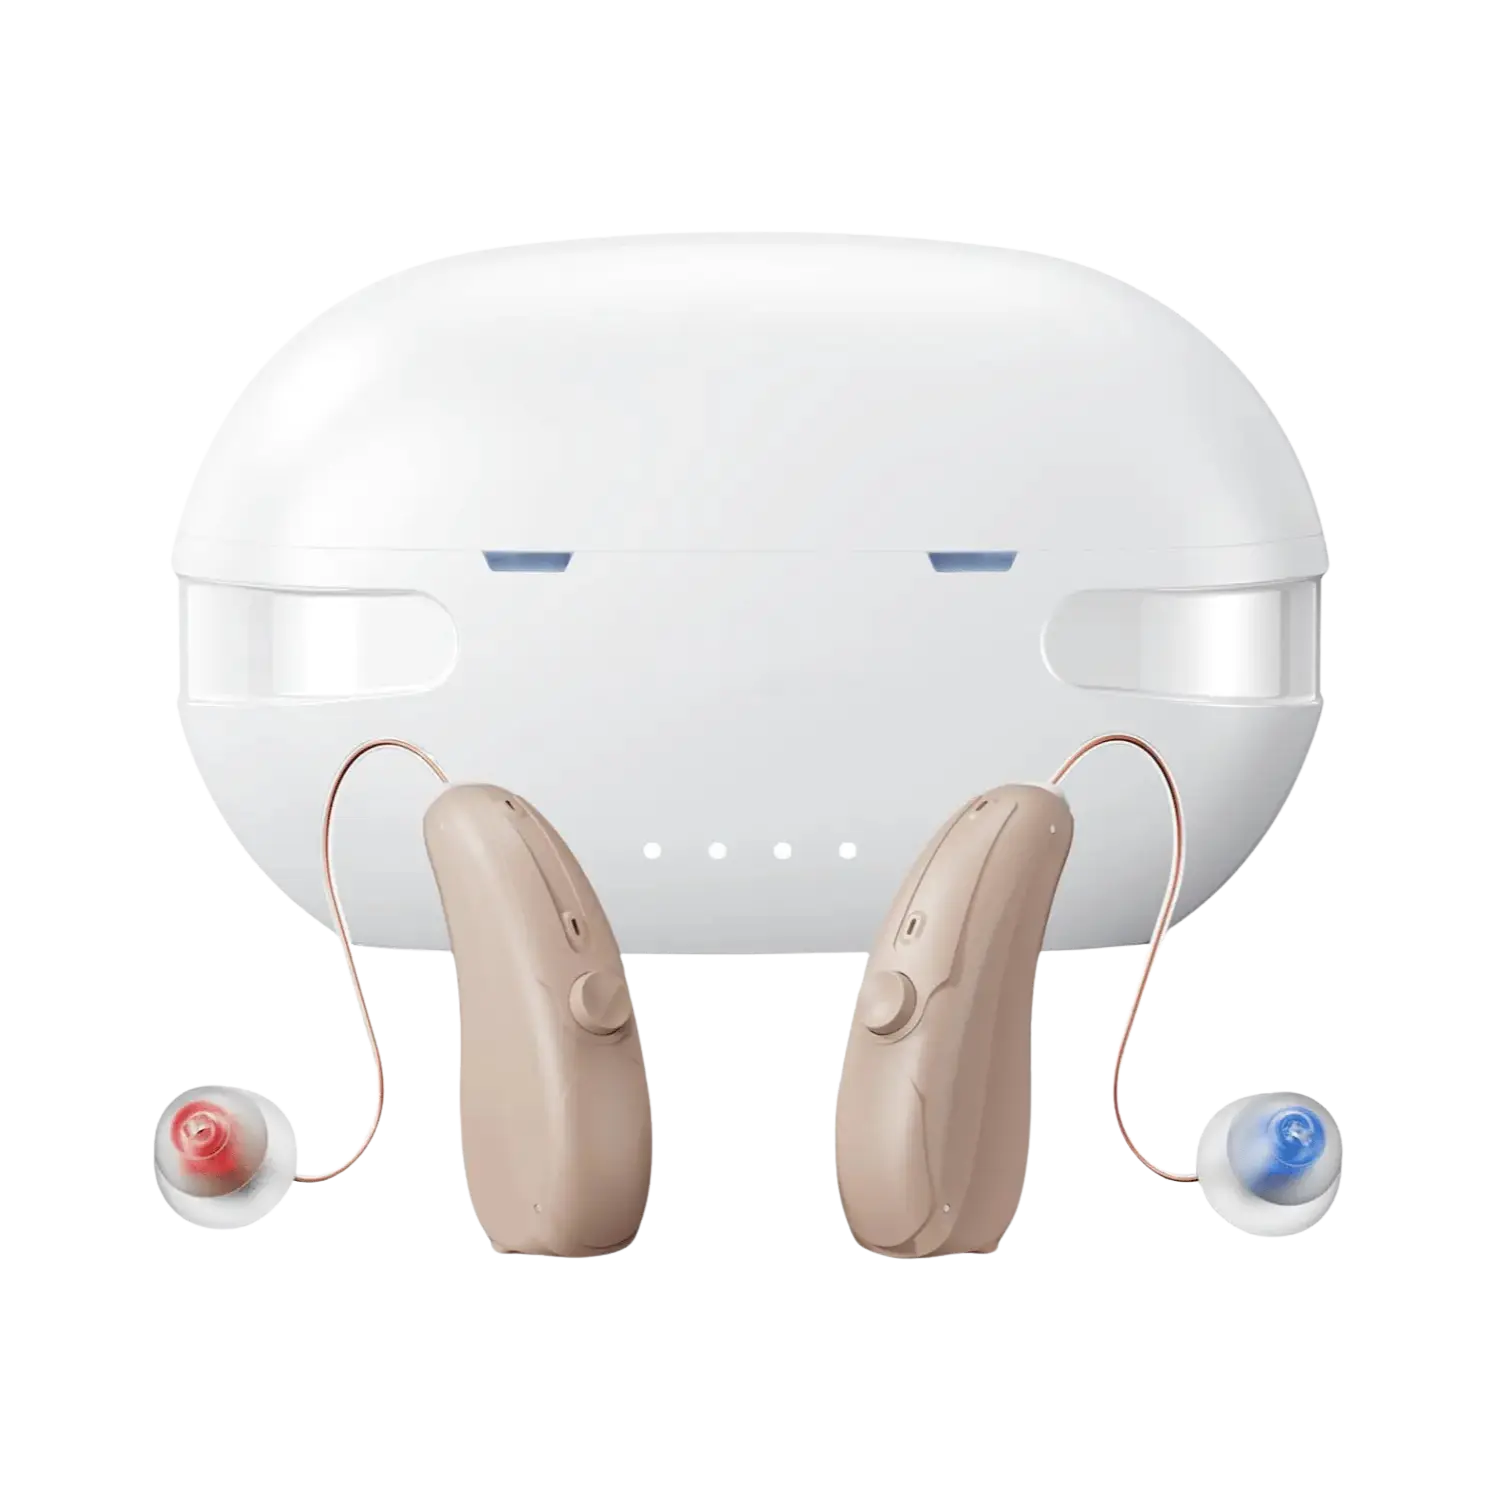
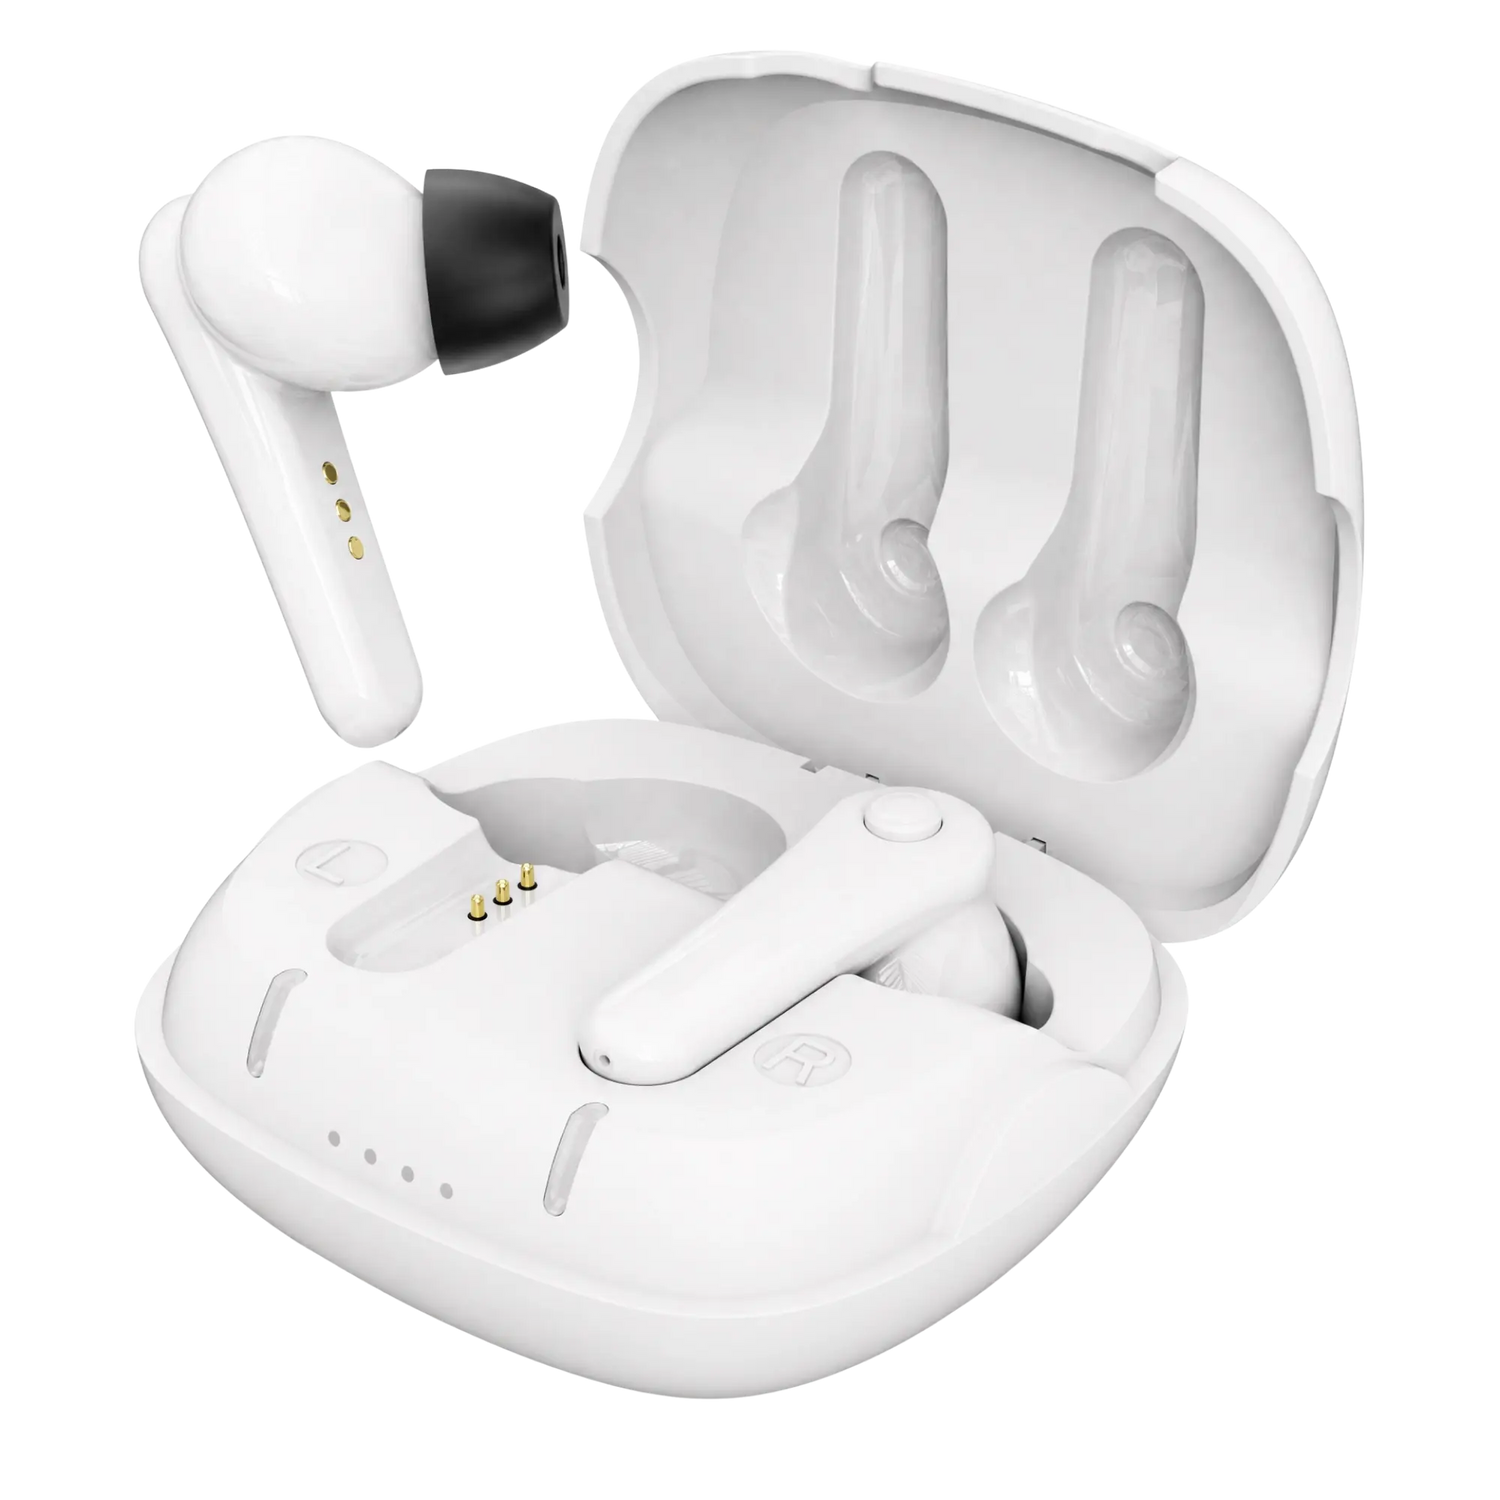
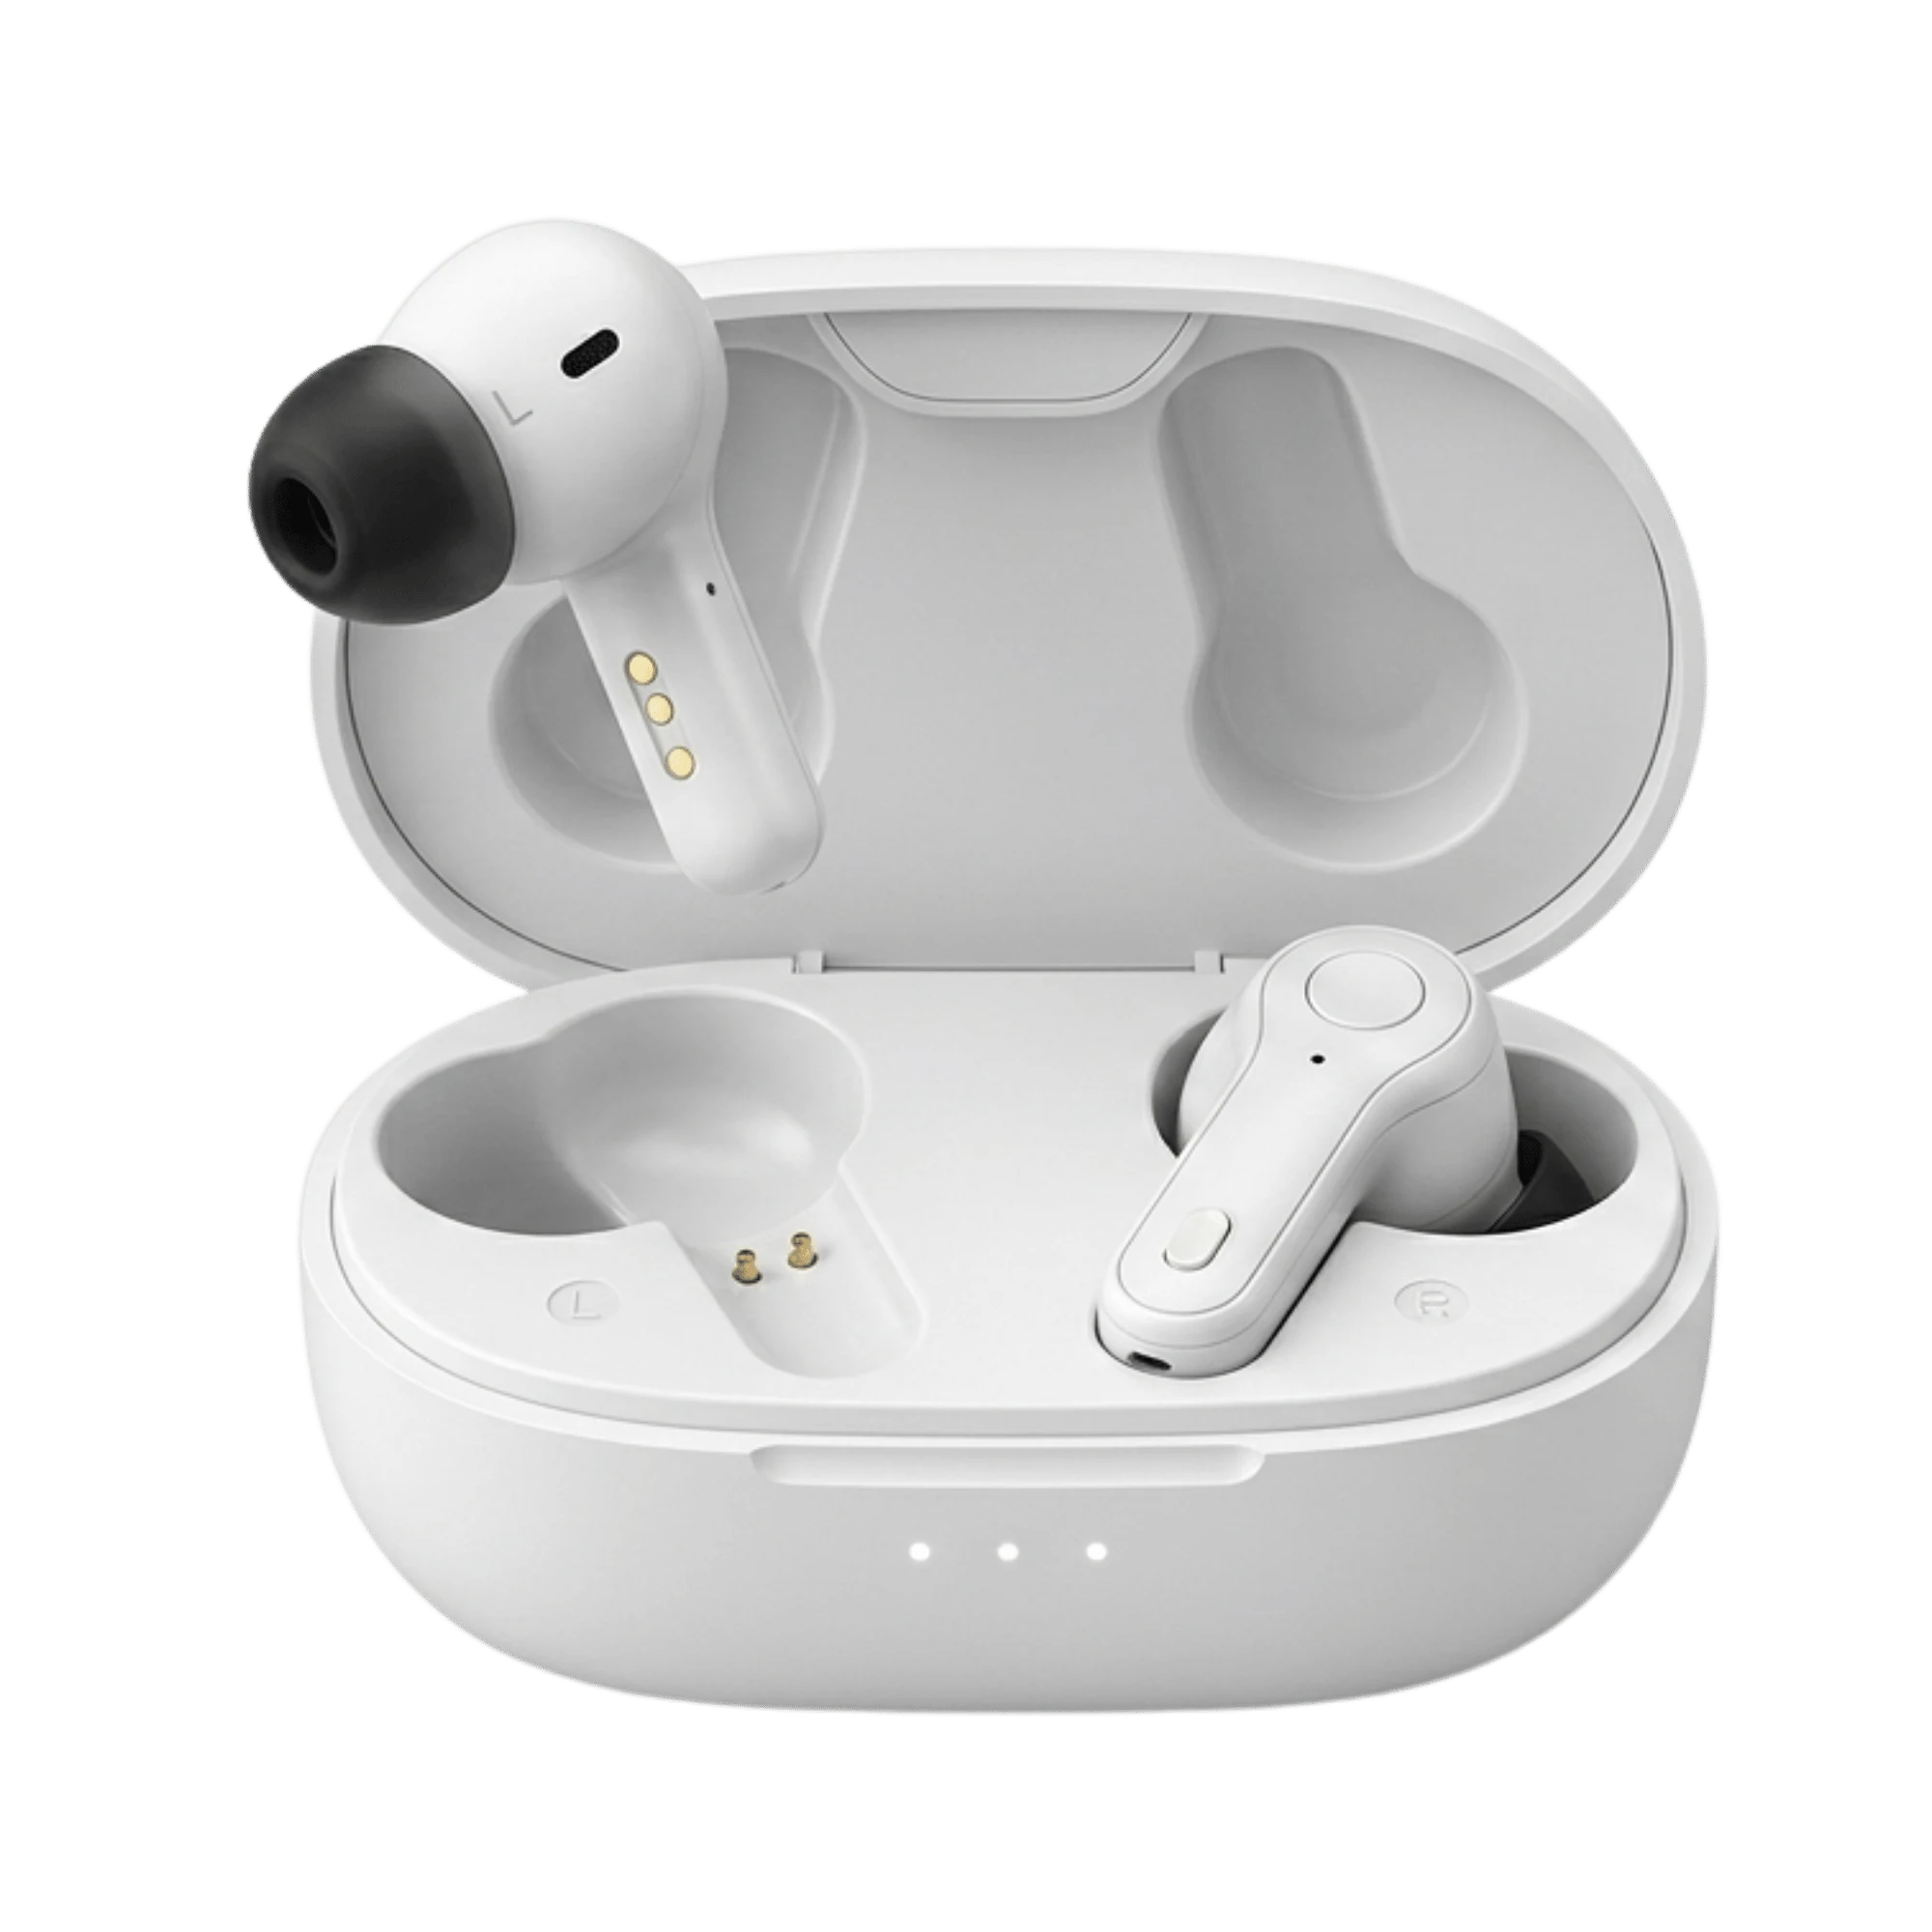
Das Panda Air ist für genau diese Käufer gemacht. Es ist ein selbstanpassbares OTC-Hörgerät im Earbud-Design mit 16-Kanal-WDRC (Kompression mit großem Dynamikbereich) und adaptiver Mehrband-Geräuschunterdrückung. Es enthält einen App-gestützten Hörtest im Ohr, der nach der Lieferung über das Gerät selbst durchgeführt wird und Verstärkung sowie Frequenzgang auf das Audiogramm des Trägers programmiert – ähnlich wie bei einer klinischen Anpassung. Als eines der wiederaufladbaren Hörgeräte mit Ladeetui läuft es mit seinem Schnellladeetui 60 Stunden, und es kommt mit 5 Jahren Garantie und 45 Tagen Rückgaberecht.
Die wichtige Einschränkung weist in dieselbe Richtung wie die Studie. Rezeptfreie Geräte sind für leichten bis mittelgradigen Hörverlust zugelassen, und per App eingestellte Hörgeräte eignen sich für Menschen, die mit einem Smartphone gut zurechtkommen. Bei hochgradigem oder an Taubheit grenzendem Hörverlust sowie für Käufer, die dem Profil der Passive Traditionalists entsprechen, ist eine professionelle Anpassung weiterhin die bessere Wahl.
Grenzen dieser Studie
Es handelt sich um eine Querschnittsbefragung zu geäußerten Präferenzen, nicht um eine Erfassung dessen, was Menschen tatsächlich gekauft haben. Die Lücke zwischen dem, was Befragte nach eigener Aussage wählen würden, und dem, was sie beim Kauf tatsächlich tun, ist eine bekannte Schwäche dieses Studiendesigns. Der Wert von 84 Prozent sollte daher als Einstellung und nicht als Marktanteil gelesen werden.
Die Stichprobe wurde über ein Online-Forschungspanel rekrutiert, in dem naturgemäß Menschen überrepräsentiert sind, die sich online sicher bewegen. Wenn überhaupt, würde das die geäußerte Offenheit für den Kauf im Einzelhandel eher nach oben als nach unten verschieben. Zudem lebten alle Befragten in den USA, waren 50 Jahre und älter und hatten keine Erfahrung mit Hörgeräten. Die Ergebnisse lassen sich daher nicht direkt auf andere Gesundheitssysteme oder auf bisherige Hörgeräteträger übertragen. Die Zusammenfassung nennt weder Finanzierungsquellen noch Interessenkonflikte.
Was bleibt
Das Bild, das sich ergibt, ist kein Markt, der von einem Modell zum anderen kippt, sondern ein Markt, der sich tatsächlich aufgeteilt hat. Etwa zwei von fünf älteren Erwachsenen können sich inzwischen vorstellen, ein Hörgerät direkt aus dem Regal zu kaufen, und eine große Mehrheit hätte trotzdem lieber eine Fachkraft dabei. Beides kann zugleich stimmen, weil es unterschiedliche Menschen beschreibt. Die nützlichere Frage für alle, die eine Entscheidung treffen, ist nicht, welcher Weg abstrakt betrachtet besser ist. Sondern, in welchem Archetyp sie sich wiedererkennen und was ihre Versicherung tatsächlich übernimmt.
Singh J, Dhar S. Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids. American Journal of Audiology. 2026. Abgerufen von PubMed. https://doi.org/10.1044/2026_AJA-26-00032