Bảo hiểm và máy trợ thính năm 2026: thực sự được chi trả những gì
Nếu bạn đang trì hoãn việc dùng máy trợ thính vì chờ bảo hiểm chi trả, bạn không phải là người duy nhất. Mức chi trả bảo hiểm cho máy trợ thính là một trong những chủ đề gây bối rối nhất trong lĩnh vực chăm sóc thính lực. Nhiều người thường nghĩ rằng cứ có bảo hiểm là được chi trả. Thực tế phức tạp hơn – và trong nhiều trường hợp, dễ tiếp cận hơn bạn nghĩ.
Hướng dẫn này giải thích bảo hiểm phổ thông thực sự chi trả những gì, loại tài khoản nào có thể cắt giảm đáng kể chi phí của bạn, và vì sao mức giá máy trợ thính không kê đơn (OTC) mua trực tiếp thường khiến câu hỏi về bảo hiểm trở nên không còn quan trọng. Mục tiêu: giúp bạn thôi chờ đợi và bắt đầu nghe rõ.
Original Medicare (Phần A và B)
Original Medicare không chi trả cho máy trợ thính hay chi phí lắp và chỉnh máy. Quy định loại trừ này đã tồn tại từ khi Medicare ra đời năm 1965. Dù Medicare Phần B có thể chi trả cho một buổi khám thính lực chẩn đoán nếu bác sĩ xác định là cần thiết về mặt y tế, bản thân máy trợ thính vẫn do bạn tự chi trả. Đạo luật “Hearing Aid Coverage Act” đã nhiều lần được đề xuất lên Quốc hội nhưng chưa bao giờ được thông qua.
Medicare Advantage (Phần C) – lựa chọn tốt nhất của bạn
Nhiều chương trình Medicare Advantage (Phần C) chi trả cho máy trợ thính dưới dạng bảo hiểm bổ sung. Theo dữ liệu gần đây, khoảng 88 đến 97 phần trăm chương trình Medicare Advantage năm 2026 có một dạng quyền lợi thính lực nào đó. Mức chi trả thường từ $500 đến $2,000 cho mỗi máy trợ thính, thường cứ 1 đến 3 năm một lần. Một số chương trình còn chi trả cả bài kiểm tra thính lực, khuôn tai, pin và các buổi gặp chuyên gia thính học để lắp và chỉnh máy. Tuy nhiên, mức chi trả khác nhau rất nhiều tùy chương trình và tiểu bang. Hãy luôn kiểm tra tài liệu “Evidence of Coverage” (Bằng chứng về phạm vi bảo hiểm) của chương trình bạn tham gia để biết chính xác những gì được chi trả.
Bảo hiểm y tế tư nhân
Hầu hết các chương trình bảo hiểm y tế tư nhân không chi trả cho máy trợ thính của người lớn. Một số chương trình do người sử dụng lao động tài trợ có quyền lợi thính lực từ $500 đến $1,500 cho mỗi tai, cứ 2 đến 3 năm một lần, nhưng trường hợp này ít phổ biến hơn nhiều người nghĩ. Hiện chỉ có sáu tiểu bang bắt buộc các chương trình tư nhân chi trả máy trợ thính cho người lớn: Arkansas ($1,400 mỗi máy, 3 năm một lần), Connecticut ($1,000 mỗi 24 tháng), Illinois ($2,500 mỗi 24 tháng), New Hampshire ($1,500 mỗi 60 tháng), Rhode Island ($700 mỗi 3 năm) và tiểu bang Washington ($3,000 mỗi 3 năm). Ngay cả ở các tiểu bang này, các chương trình vẫn có thể có ngoại lệ hoặc giới hạn. Nếu bạn có bảo hiểm qua nơi làm việc, hãy liên hệ bộ phận dịch vụ hội viên để xác nhận quyền lợi cụ thể. Thông thường cần có phê duyệt trước.
Mức chi trả của VA cho cựu chiến binh
Bộ Cựu chiến binh (VA) chi trả toàn diện cho máy trợ thính đối với cựu chiến binh bị mất thính lực liên quan đến thời gian phục vụ. Điều kiện và phạm vi chi trả phụ thuộc vào mức xếp hạng khuyết tật liên quan đến phục vụ của bạn. Nếu là cựu chiến binh, bạn hãy đến phòng khám thính lực VA tại địa phương hoặc liên hệ VA để xác định mình có đủ điều kiện hay không. VA có thể chi trả toàn bộ chi phí máy trợ thính và các dịch vụ liên quan.
Mức chi trả của Medicaid khác biệt rất lớn giữa các tiểu bang
Mức chi trả máy trợ thính của Medicaid là một trong những chương trình thiếu nhất quán nhất ở Mỹ. Tất cả các tiểu bang đều chi trả máy trợ thính cho trẻ em theo Medicaid. Với người lớn, khoảng 32 tiểu bang có một dạng chi trả cho sức khỏe thính giác, nhưng tiêu chí “cần thiết về mặt y tế”, loại thiết bị được chi trả và tần suất được thay mới lại khác nhau giữa các tiểu bang. Một số tiểu bang chi trả toàn bộ chi phí máy trợ thính cho người lớn; số khác thì không chi trả gì. Hãy liên hệ trực tiếp văn phòng Medicaid của tiểu bang để biết bạn được hưởng những gì.
Tài khoản HSA và FSA: bí mật ít người biết
Tài khoản tiết kiệm y tế (HSA) và tài khoản chi tiêu linh hoạt (FSA) có thể được dùng để mua máy trợ thính mà không bị đánh thuế – cả thiết bị OTC lẫn thiết bị kê đơn. Đây là một trong những cách giảm chi phí thực tế của máy trợ thính bị bỏ qua nhiều nhất. Khi dùng tiền từ HSA hoặc FSA, bạn không phải chịu thuế cho phần chi tiêu đó. Tùy theo khung thuế của bạn (thường từ 22 đến 37 phần trăm), điều này thực tế giúp giảm chi phí tự trả từ 20 đến 30 phần trăm. Ví dụ, một máy trợ thính $349 mua bằng HSA với khung thuế 22 phần trăm thực tế chỉ tốn khoảng $272 tính theo tiền trước thuế. Thông thường bạn cần hóa đơn và tài liệu sản phẩm để được hoàn tiền.
Chương trình và hỗ trợ của tiểu bang
Một số ít tiểu bang có thêm hỗ trợ cho chi phí máy trợ thính. Một số tiểu bang có chương trình cho mượn máy trợ thính, biểu phí theo thu nhập hoặc tiền trợ cấp. Các phòng khám thính học của trường đại học thường cung cấp dịch vụ giá rẻ cho công chúng. Hãy kiểm tra với sở phụ trách người cao tuổi hoặc văn phòng dịch vụ người khuyết tật của tiểu bang để xem khu vực của bạn có những chương trình nào.
Vì sao giá OTC thường có lợi hơn mức chi trả bảo hiểm
Đây là điểm mấu chốt: máy trợ thính kê đơn thường có giá từ $2,000 đến $8,500 mỗi cặp. Nhiều gói bảo hiểm giới hạn mức chi trả ở $500 đến $1,500 mỗi tai. Như vậy, phần lớn chi phí bạn vẫn phải tự trả. Trong khi đó, máy trợ thính không kê đơn (OTC) đã được đăng ký với FDA và ngày càng tiên tiến về mặt lâm sàng. Một máy trợ thính OTC giá $349 thường mang lại độ rõ và hiệu năng bạn cần mà không phải chờ bảo hiểm phê duyệt hay trả phí lắp và chỉnh máy cho chuyên gia thính học. Phép tính: tự trả $349 so với tự trả $500-$1,500 sau phần đồng chi trả bảo hiểm. Với nhiều người, máy trợ thính không kê đơn (OTC) mua trực tiếp khiến câu hỏi về mức chi trả bảo hiểm trở nên không còn quan trọng.
Bảo hiểm hay mua OTC trực tiếp: cần kiểm tra gì trước khi chờ đợi
Bảo hiểm có thể giúp ích, nhưng cũng có thể làm chậm quyết định của bạn. Trước khi trì hoãn việc hỗ trợ thính lực, hãy so sánh quyền lợi thực tế, các nhà cung cấp được phép, chi phí tự trả và xem liệu một lựa chọn OTC trực tiếp đã nằm trong tầm tay hay chưa.
| Câu hỏi | Nếu bảo hiểm có ích | Nếu mua OTC trực tiếp đơn giản hơn |
|---|---|---|
| Quyền lợi thực tế của tôi là gì? | Hãy dùng nếu mức được chi trả giúp giảm đáng kể chi phí của bạn | So sánh với giá mua trực tiếp nếu quyền lợi ít hoặc bị hạn chế |
| Tôi có được chọn bất kỳ thiết bị nào không? | Kiểm tra giới hạn về mạng lưới và thương hiệu | Chọn theo lối sống và cách thiết lập bạn thích |
| Tôi có thể bắt đầu nhanh đến mức nào? | Tính trước các bước với nhà cung cấp và thủ tục phê duyệt | Mua trực tuyến nếu máy OTC phù hợp với tình trạng của bạn |
| Tôi có triệu chứng cảnh báo không? | Dùng bảo hiểm y tế để được thăm khám | Không tự điều trị khi mất thính lực đột ngột, đau, chảy dịch tai hoặc chóng mặt nặng |
Bước tiếp theo: So sánh Panda giá phải chăng với các lựa chọn bán lẻ
Mua trực tuyến: Đọc hướng dẫn mua máy OTC trực tuyến
Giá máy trợ thính Panda – khi có và không có bảo hiểm
Panda Stealth – $279 (giá cũ $379, tiết kiệm $100) – Máy trợ thính trong ống tai kín đáo, gần như vô hình. Đủ điều kiện thanh toán bằng HSA/FSA. Khi dùng HSA với khung thuế 22 phần trăm, chi phí thực tế của bạn giảm xuống còn khoảng $217. Mức này còn thấp hơn khoản đồng chi trả mà hầu hết các chương trình bảo hiểm yêu cầu.

Panda Air – $299 (giá cũ $399, tiết kiệm $100) – Máy trợ thính được thiết kế trông như tai nghe không dây hiện đại, giải quyết nỗi lo bị kỳ thị mà nhiều người băn khoăn. Đủ điều kiện thanh toán bằng HSA/FSA. Thiết kế kiểu tai nghe nhét tai phù hợp với những người ngại vẻ ngoài “thiết bị y tế” truyền thống của máy trợ thính nhưng vẫn cần khuếch đại âm thanh rõ ràng.
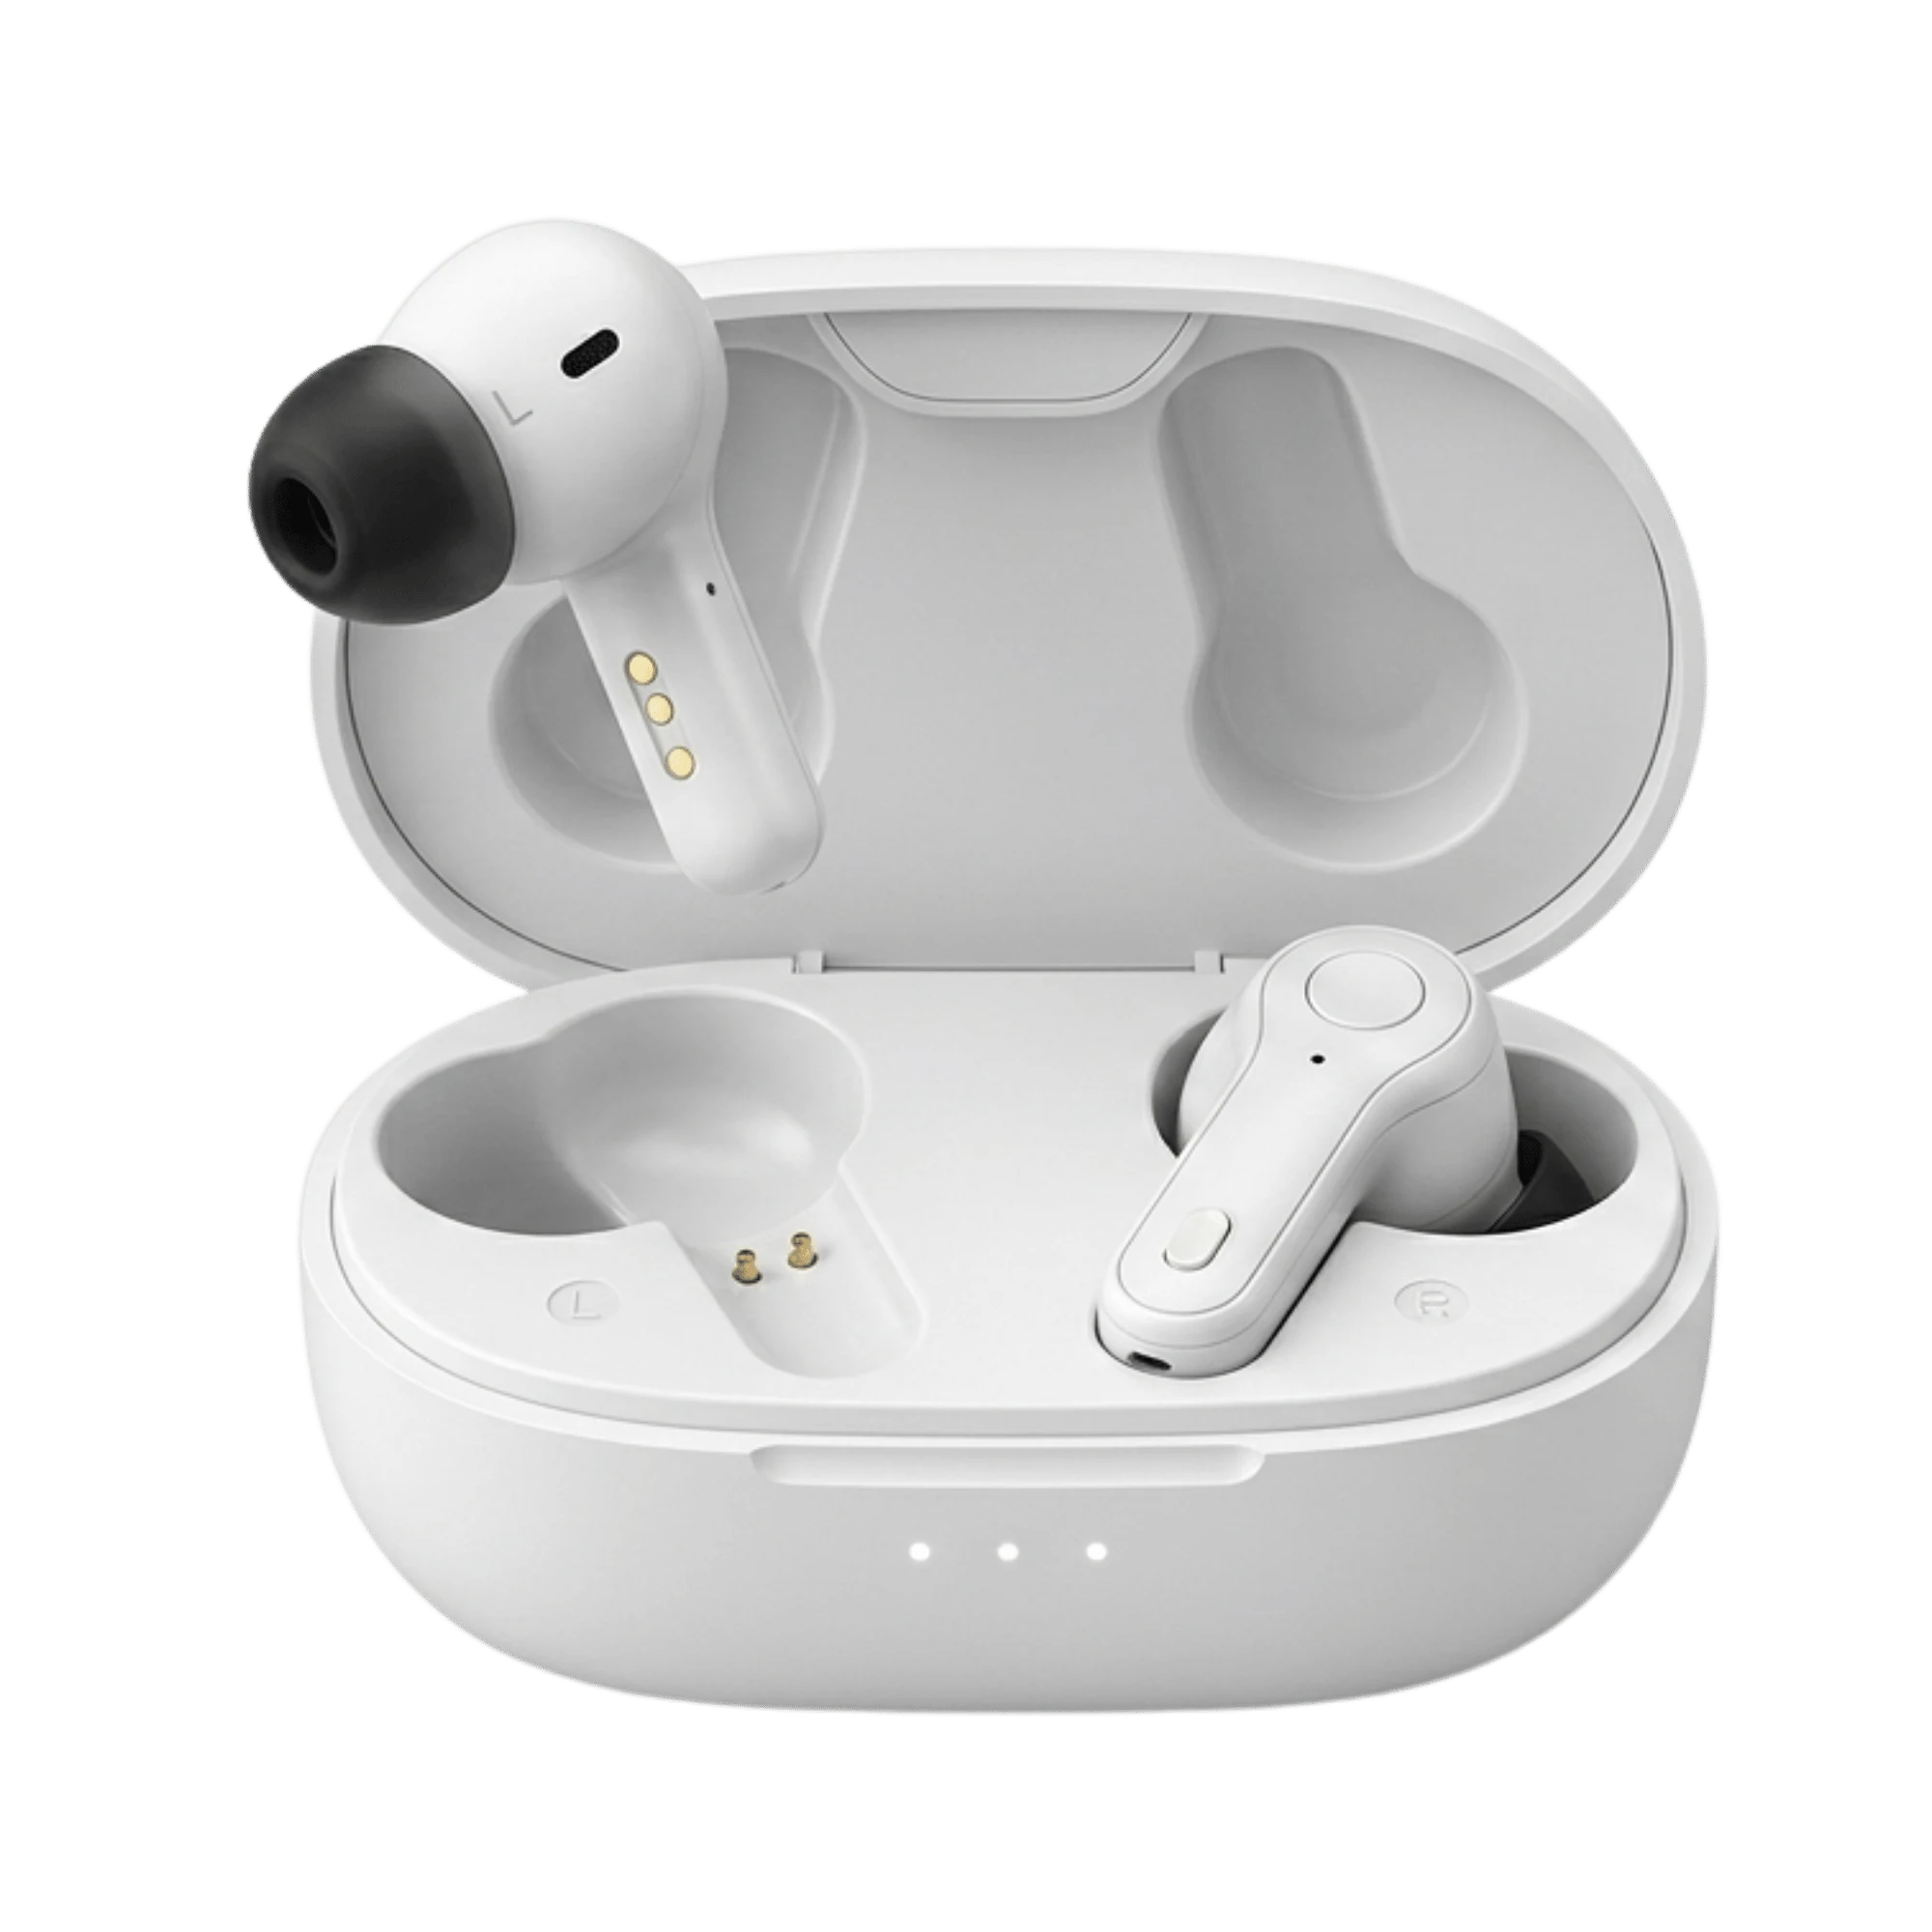
Panda Quantum – $349 (giá cũ $499, tiết kiệm $150) – Máy trợ thính loa trong ống tai (RIC) chuẩn lâm sàng với xử lý 16 kênh, giảm tiếng ồn thích ứng và thời lượng pin lên đến 80 giờ. Đủ điều kiện thanh toán bằng HSA/FSA. Quantum dành cho người mất thính lực nặng hơn hoặc những ai muốn hiệu năng thực sự mạnh mẽ. Máy đi kèm bài kiểm tra thính lực trực tuyến tự điều chỉnh tại nhà trong 10 phút, được tinh chỉnh theo chuẩn lâm sàng – không cần đến phòng khám.

Kết luận về bảo hiểm và máy trợ thính
Đừng chờ bảo hiểm chi trả cho máy trợ thính. Original Medicare hoàn toàn không chi trả. Hầu hết các chương trình tư nhân giới hạn mức chi trả thấp hơn nhiều so với tổng chi phí. Ngay cả những chương trình Medicare Advantage tốt nhất cũng thường chỉ chi trả $500 đến $2,000, khiến bạn vẫn phải tự trả một khoản đáng kể. Tuy nhiên, tài khoản HSA và FSA có thể giúp giảm chi phí thực tế từ 20 đến 30 phần trăm cho bất kỳ máy trợ thính nào. Giá OTC mua trực tiếp thường khiến mức chi trả bảo hiểm không còn quan trọng – bạn tiết kiệm nhiều hơn khi mua ngay Panda Quantum với giá $349 so với việc trả phần đồng chi trả cho một thiết bị kê đơn đắt tiền hơn. Nếu bạn bị mất thính lực, con đường để nghe rõ là tận dụng những gì bạn đang có (tiền trong HSA/FSA), chứ không phải chờ đợi thứ có thể bạn không có (mức chi trả bảo hiểm toàn diện).
Câu hỏi thường gặp
Medicare có chi trả cho máy trợ thính năm 2026 không?
Original Medicare (Phần A và B) không chi trả cho máy trợ thính hay chi phí lắp và chỉnh máy. Tuy nhiên, nhiều gói Medicare Advantage (Phần C) có quyền lợi về thính lực. Hãy kiểm tra tài liệu về mức chi trả của gói bạn đang dùng hoặc gọi bộ phận dịch vụ thành viên để xác nhận. Nếu bạn có Original Medicare, hãy cân nhắc máy trợ thính không kê đơn (OTC) – chúng đã đăng ký với FDA và thường có giá phải chăng hơn so với thiết bị kê đơn kèm khoản đồng chi trả bảo hiểm.
Tôi có thể dùng HSA hoặc FSA để mua máy trợ thính OTC không?
Có. Cả máy trợ thính OTC lẫn máy trợ thính kê đơn đều là chi phí y tế hợp lệ đối với tài khoản HSA và FSA. Bạn có thể dùng tiền trước thuế để thanh toán, nhờ đó chi phí thực tế thường giảm từ 20 đến 30 phần trăm tùy theo khung thuế. Hãy giữ hóa đơn và giấy tờ để được hoàn tiền.
Làm sao để kiểm tra bảo hiểm của tôi có chi trả máy trợ thính không?
Hãy gọi đường dây dịch vụ hội viên của công ty bảo hiểm hoặc đăng nhập vào cổng thông tin hội viên trực tuyến. Hỏi cụ thể xem máy trợ thính có được chi trả không, hạn mức hằng năm hoặc cho mỗi thiết bị là bao nhiêu, bao lâu thì được chi trả thay mới, và có cần phê duyệt trước hay không. Với chương trình Medicare Advantage, hãy yêu cầu bản sao tài liệu “Evidence of Coverage”. Với Medicaid, hãy liên hệ văn phòng Medicaid của tiểu bang.
Máy trợ thính có được khấu trừ thuế không?
Nhìn chung, máy trợ thính không được khấu trừ thuế như một chi phí y tế cá nhân, trừ khi tổng chi phí y tế của bạn vượt quá 7.5 phần trăm thu nhập gộp đã điều chỉnh – một ngưỡng rất cao. Tuy nhiên, bạn có thể tránh thuế khi mua máy trợ thính bằng cách dùng tiền từ HSA hoặc FSA, đây là cách thiết thực hơn với hầu hết mọi người.
Điều quan trọng cần nhớ: bảo hiểm thường bị đánh giá quá cao như một con đường để có máy trợ thính giá phải chăng. Mất thính lực không được điều trị có liên quan đến suy giảm nhận thức, trầm cảm và tăng nguy cơ té ngã. Con đường nhanh hơn để nghe rõ là kiểm tra HSA/FSA của bạn, sau đó cân nhắc các lựa chọn OTC mua trực tiếp như sản phẩm của Panda Hearing. Cả ba mẫu Panda – Panda Stealth, máy trợ thính Panda Air và Panda Quantum – đều đủ điều kiện thanh toán bằng HSA/FSA và là máy trợ thính không kê đơn (OTC) đã đăng ký với FDA, nghĩa là bạn nhận được hỗ trợ thính lực tiên tiến về mặt lâm sàng với chi phí chỉ bằng một phần nhỏ so với mức các gói bảo hiểm thường chi trả. Nếu bạn vẫn đang chờ bảo hiểm để mua được máy trợ thính với giá phải chăng, đã đến lúc hành động.