Versicherung und Hörgeräte 2026: Was tatsächlich übernommen wird
Wenn Sie den Kauf von Hörgeräten hinauszögern, weil Sie erwarten, dass Ihre Versicherung dafür aufkommt, sind Sie nicht allein. Die Kostenübernahme für Hörgeräte durch Versicherungen gehört zu den verwirrendsten Themen der Hörversorgung. Viele gehen davon aus, dass sie abgesichert sind, sobald sie eine Versicherung haben. Die Realität ist komplizierter – und in vielen Fällen zugänglicher, als Sie vielleicht denken.
Dieser Ratgeber erklärt, was gängige Versicherungen tatsächlich abdecken, mit welchen Kontoarten Sie Ihre Kosten deutlich senken können und warum OTC-Preise im Direktkauf die Versicherungsfrage oft überflüssig machen. Das Ziel: Ihnen zu helfen, nicht länger zu warten und endlich wieder klar zu hören.
Original Medicare (Parts A und B)
Original Medicare übernimmt weder Hörgeräte noch die Kosten für deren Anpassung. Dieser Ausschluss besteht seit der Einführung von Medicare im Jahr 1965. Zwar kann Medicare Part B die Kosten für eine diagnostische Höruntersuchung übernehmen, wenn Ihr Arzt sie für medizinisch notwendig hält, die Hörgeräte selbst müssen Sie jedoch selbst bezahlen. Der „Hearing Aid Coverage Act“ wurde dem Kongress mehrfach vorgelegt, ist aber nie Gesetz geworden.
Medicare Advantage (Part C) – Ihre beste Option
Viele Medicare-Advantage-Pläne (Part C) bieten eine Kostenübernahme für Hörgeräte als Zusatzleistung an. Aktuellen Daten zufolge enthalten 2026 etwa 88 bis 97 Prozent der Medicare-Advantage-Pläne eine Form von Hörleistung. Die Kostenübernahme liegt in der Regel zwischen $500 und $2,000 pro Hörgerät, oft einmal alle 1 bis 3 Jahre. Manche Pläne übernehmen sogar Hörtests, Otoplastiken, Batterien und Termine beim Audiologen für Anpassung und Feinjustierung. Der Umfang variiert jedoch stark je nach Plan und Bundesstaat. Prüfen Sie immer das Dokument „Evidence of Coverage“ Ihres Plans, um genau zu wissen, was enthalten ist.
Private Krankenversicherung
Die meisten privaten Krankenversicherungen übernehmen keine Hörgeräte für Erwachsene. Manche arbeitgeberfinanzierte Pläne enthalten eine Hörleistung von $500 bis $1,500 pro Ohr einmal alle 2 bis 3 Jahre, doch das ist seltener, als die meisten erwarten. Derzeit schreiben nur sechs Bundesstaaten eine Kostenübernahme für Hörgeräte bei Erwachsenen in privaten Plänen vor: Arkansas ($1,400 pro Gerät alle 3 Jahre), Connecticut ($1,000 alle 24 Monate), Illinois ($2,500 alle 24 Monate), New Hampshire ($1,500 alle 60 Monate), Rhode Island ($700 alle 3 Jahre) und der Bundesstaat Washington ($3,000 alle 3 Jahre). Selbst in diesen Bundesstaaten können Pläne Ausnahmen oder Obergrenzen vorsehen. Wenn Sie über einen Arbeitgeberplan versichert sind, wenden Sie sich an den Mitgliederservice, um Ihre konkreten Leistungen zu bestätigen. In der Regel ist eine Vorabgenehmigung erforderlich.
VA-Leistungen für Veteranen
Die Veterans Administration (VA) bietet eine umfassende Kostenübernahme für Hörgeräte bei Veteranen mit dienstbedingtem Hörverlust. Anspruch und Umfang der Leistungen hängen von Ihrem Grad der dienstbedingten Behinderung ab. Wenn Sie Veteran sind, besuchen Sie Ihre örtliche VA-Hörklinik oder wenden Sie sich an die VA, um Ihren Anspruch zu klären. Die VA kann die vollen Kosten für Hörgeräte und die zugehörigen Leistungen übernehmen.
Die Medicaid-Leistungen unterscheiden sich je nach Bundesstaat erheblich
Die Kostenübernahme für Hörgeräte durch Medicaid gehört zu den uneinheitlichsten Programmen in den USA. Alle Bundesstaaten übernehmen über Medicaid Hörgeräte für Kinder. Für Erwachsene bieten rund 32 Bundesstaaten eine Form von Hörleistungen an – doch was als medizinisch notwendig gilt, welche Geräte abgedeckt sind und wie oft ein Ersatz erlaubt ist, unterscheidet sich von Staat zu Staat. Einige Bundesstaaten übernehmen die vollen Hörgerätekosten für Erwachsene, andere gar nichts. Wenden Sie sich direkt an das Medicaid-Büro Ihres Bundesstaates, um zu erfahren, welche Leistungen Ihnen zur Verfügung stehen.
HSA- und FSA-Konten: der bestgehütete Geheimtipp
Gesundheitssparkonten (Health Savings Accounts, HSA) und flexible Ausgabenkonten (Flexible Spending Accounts, FSA) können steuerfrei für Hörgeräte genutzt werden – sowohl für OTC- als auch für verschreibungspflichtige Geräte. Dies ist eine der am häufigsten übersehenen Möglichkeiten, die tatsächlichen Kosten für Hörgeräte zu senken. Wenn Sie HSA- oder FSA-Mittel verwenden, zahlen Sie auf diesen Teil des Kaufs keine Steuern. Je nach Ihrem Steuersatz (in der Regel 22 bis 37 Prozent) senkt das Ihre Eigenkosten effektiv um 20 bis 30 Prozent. Ein Beispiel: Ein Hörgerät für $349, das mit einem HSA bei einem Steuersatz von 22 Prozent gekauft wird, kostet effektiv etwa $272 in Dollar vor Steuern. Für die Erstattung sind in der Regel Belege und Produktunterlagen erforderlich.
Programme und Unterstützung der Bundesstaaten
Einige Bundesstaaten bieten zusätzliche Unterstützung bei den Kosten für Hörgeräte. Manche betreiben Leihprogramme für Hörgeräte, einkommensabhängige Gebührenmodelle oder Zuschüsse. Audiologische Kliniken an Universitäten bieten der Öffentlichkeit oft vergünstigte Leistungen an. Erkundigen Sie sich bei der Seniorenbehörde oder der Stelle für Behindertenhilfe Ihres Bundesstaates, welche Programme es in Ihrer Region gibt.
Warum OTC-Preise die Kostenübernahme durch Versicherungen oft übertreffen
Hier ist die eigentliche Erkenntnis: Verschreibungspflichtige Hörgeräte kosten in der Regel $2,000 bis $8,500 pro Paar. Viele Versicherungspläne begrenzen die Kostenübernahme auf $500 bis $1,500 pro Ohr. Den Großteil der Kosten zahlen Sie also ohnehin selbst. Gleichzeitig sind rezeptfreie Hörgeräte (OTC) inzwischen bei der FDA registriert und klinisch ausgereift. Ein OTC-Hörgerät für $349 bietet oft die Klarheit und Leistung, die Sie brauchen – ohne auf eine Genehmigung der Versicherung zu warten oder Anpassungsgebühren beim Audiologen zu zahlen. Die Rechnung: $349 aus eigener Tasche gegenüber $500-$1,500 aus eigener Tasche nach der Zuzahlung Ihrer Versicherung. Für viele Menschen machen OTC-Hörgeräte im Direktkauf die Frage nach der Kostenübernahme hinfällig.
Versicherung oder OTC im Direktkauf: Was Sie prüfen sollten, bevor Sie warten
Eine Versicherung kann helfen, sie kann die Entscheidung aber auch verzögern. Bevor Sie Ihre Hörversorgung aufschieben, vergleichen Sie Ihre tatsächliche Leistung, die zugelassenen Anbieter, Ihre Eigenkosten und die Frage, ob eine OTC-Option im Direktkauf bereits in Reichweite ist.
| Frage | Wenn die Versicherung hilft | Wenn OTC im Direktkauf einfacher ist |
|---|---|---|
| Wie hoch ist meine tatsächliche Leistung? | Nutzen Sie sie, wenn der erstattungsfähige Betrag Ihre Kosten spürbar senkt | Vergleichen Sie die Direktpreise, wenn die Leistung gering oder eingeschränkt ist |
| Kann ich jedes Gerät wählen? | Prüfen Sie Netzwerk- und Markenbeschränkungen | Wählen Sie nach Lebensstil und gewünschter Einrichtung |
| Wie schnell kann ich loslegen? | Planen Sie Schritte beim Anbieter und Genehmigungen ein | Kaufen Sie online, wenn OTC für Ihre Situation geeignet ist |
| Habe ich Warnsymptome? | Nutzen Sie die Krankenversicherung für die Abklärung | Behandeln Sie plötzlichen Hörverlust, Schmerzen, Ausfluss oder starken Schwindel nicht selbst |
Nächster Schritt: Günstige Panda-Optionen mit dem Handel vergleichen
Online-Weg: Den Online-Kaufratgeber für OTC-Hörgeräte lesen
Was Panda Hearing Hörgeräte kosten – mit und ohne Versicherung
Panda Stealth – $279 (statt $379, Sie sparen $100) – Ein nahezu unsichtbares, diskretes Im-Kanal-Hörgerät. Voll HSA/FSA-fähig. Mit einem HSA bei einem Steuersatz von 22 Prozent sinken Ihre effektiven Kosten auf etwa $217. Das ist weniger, als die meisten Versicherungspläne als Zuzahlung verlangen würden.

Panda Air – $299 (statt $399, Sie sparen $100) – Ein Hörgerät, das wie moderne kabellose Earbuds aussieht und so das Stigma beseitigt, über das sich viele Menschen Sorgen machen. Voll HSA/FSA-fähig. Das Earbud-Design spricht Menschen an, denen der traditionelle medizinische Look von Hörgeräten unangenehm ist, die aber dennoch eine klare Verstärkung brauchen.
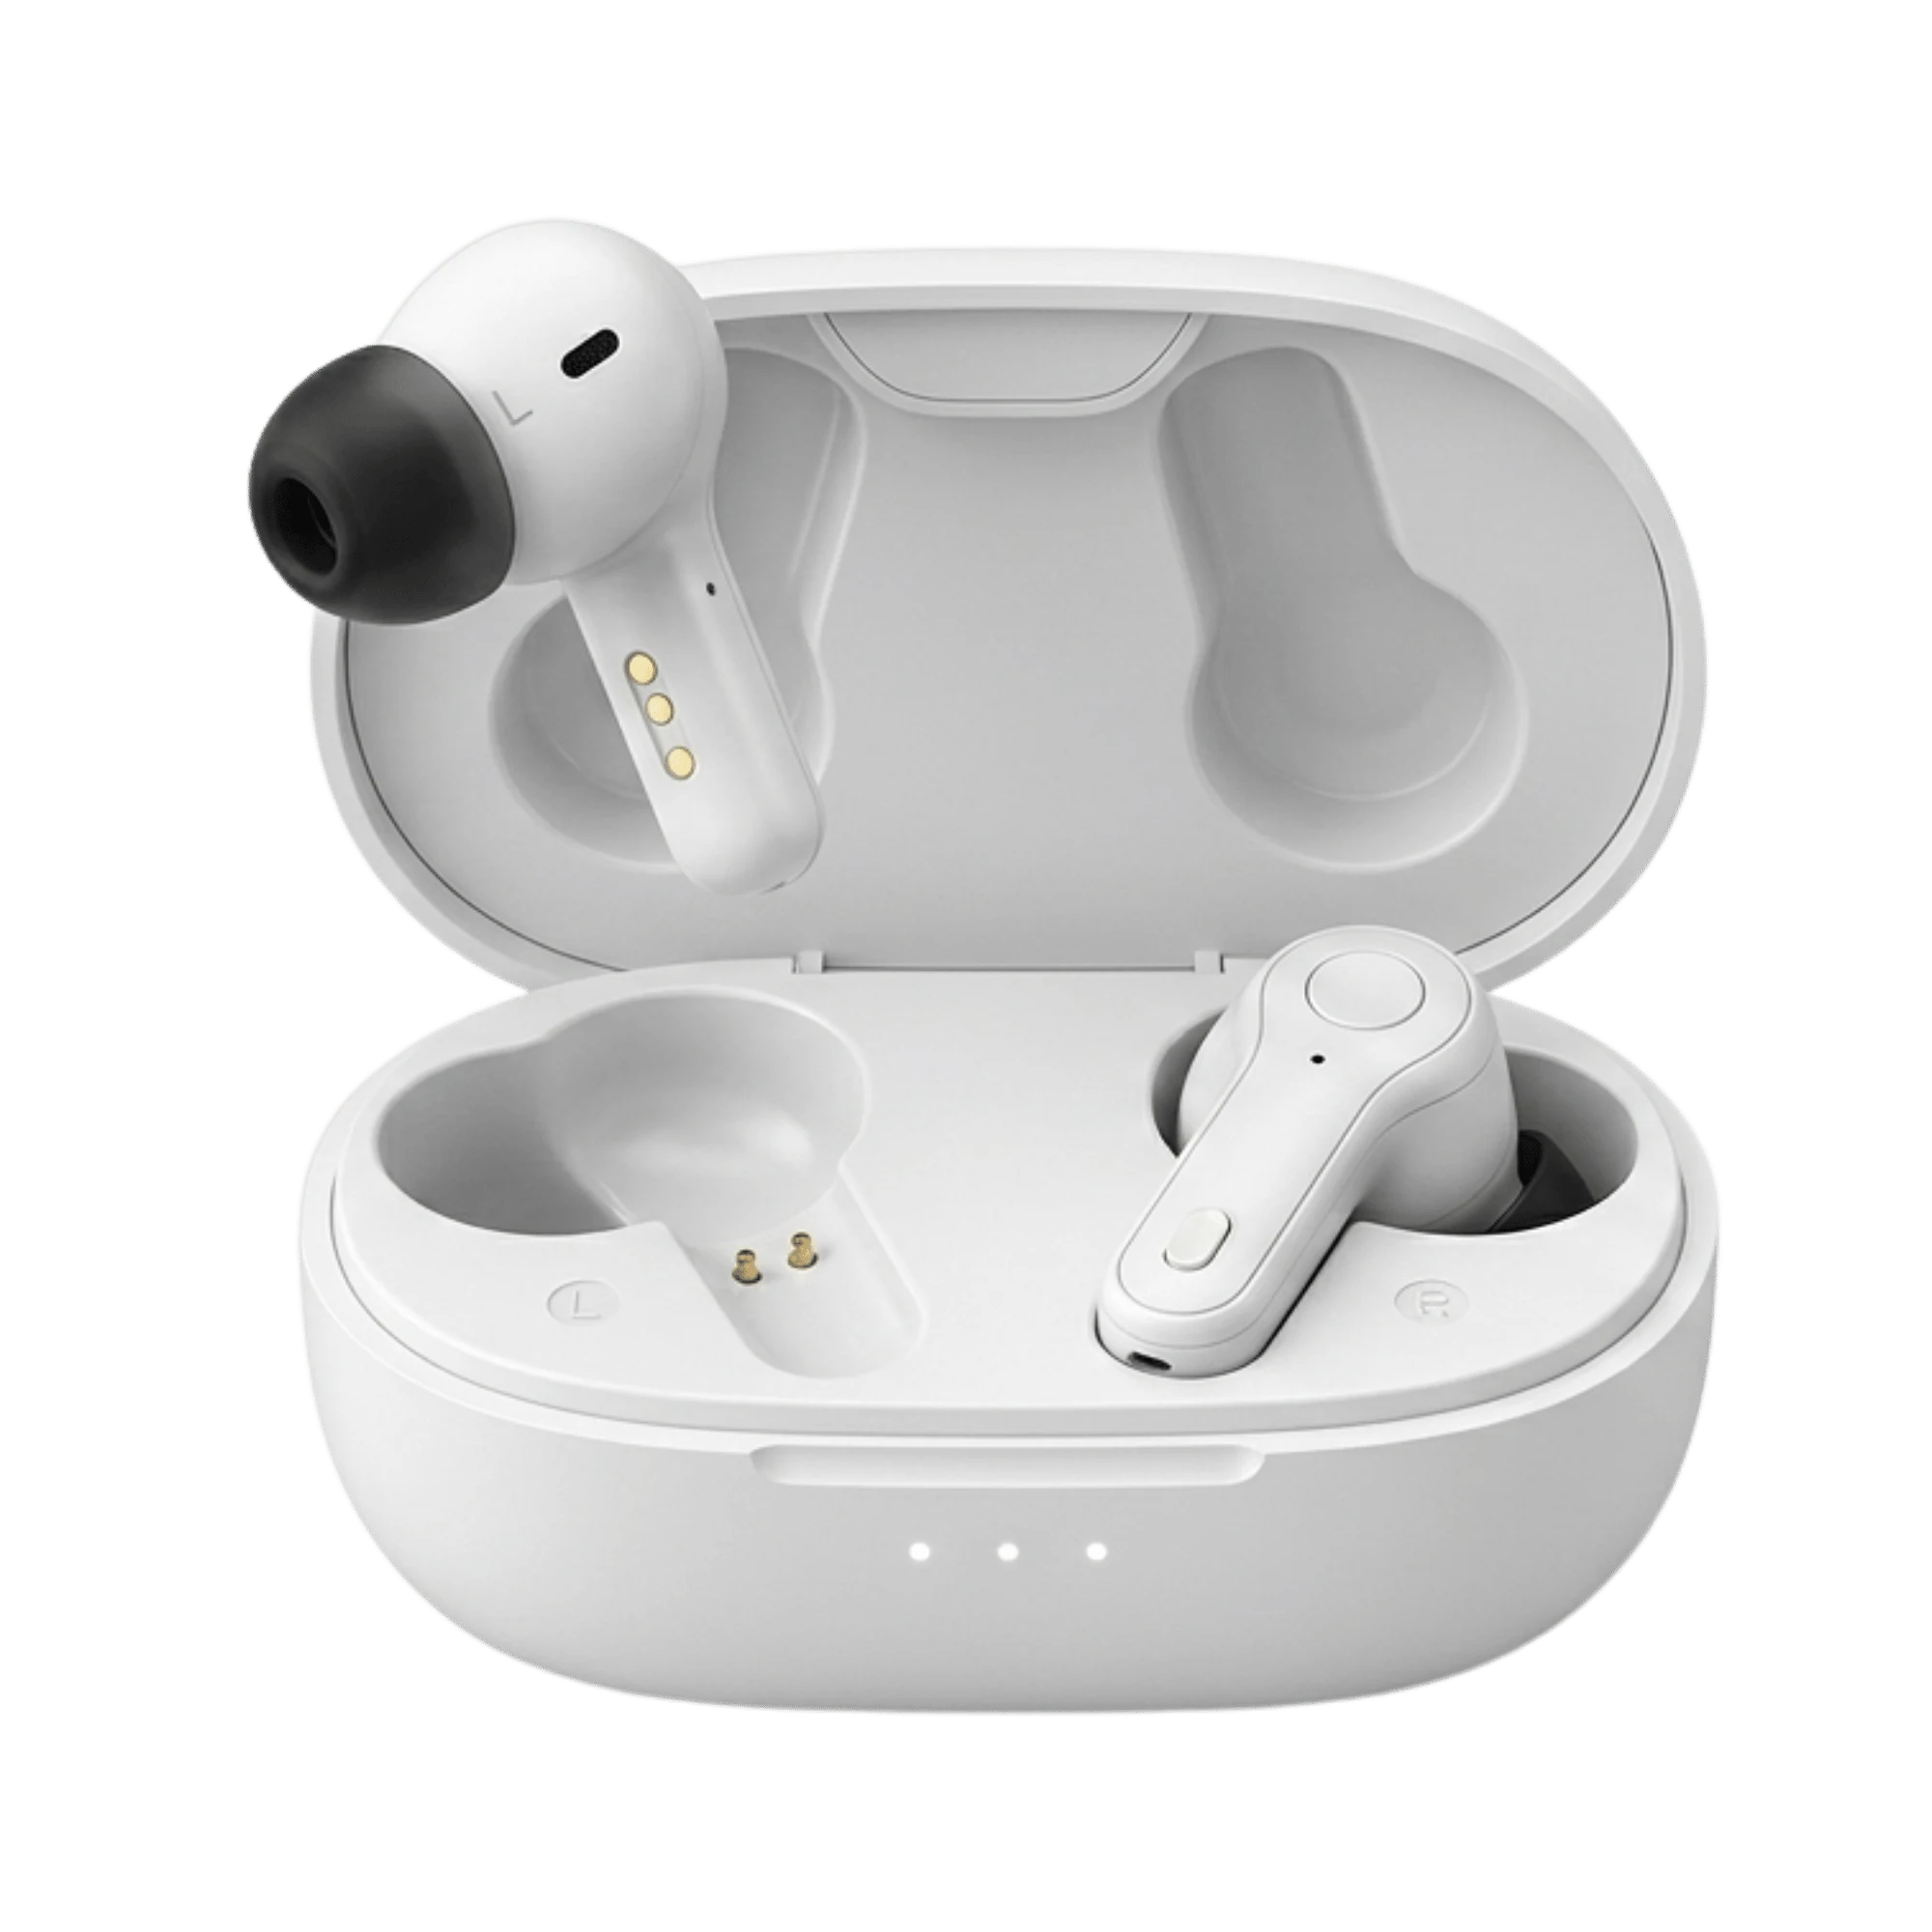
Panda Quantum – $349 (statt $499, Sie sparen $150) – Ein RIC-Hörgerät (Receiver-in-Canal, Ex-Hörer) auf klinischem Niveau mit 16-Kanal-Verarbeitung, adaptiver Geräuschunterdrückung und bis zu 80 Stunden Akkulaufzeit. Voll HSA/FSA-fähig. Das Quantum ist für Menschen mit stärkerem Hörverlust oder für alle, die echte Leistung wünschen. Es enthält einen klinisch abgestimmten, 10-minütigen Online-Hörtest zur Selbstanpassung für zu Hause – kein Klinikbesuch erforderlich.

Fazit zu Versicherung und Hörgeräten
Warten Sie nicht darauf, dass Ihre Versicherung Hörgeräte übernimmt. Original Medicare übernimmt sie überhaupt nicht. Die meisten privaten Pläne begrenzen die Kostenübernahme weit unter den vollen Kosten. Selbst die besten Medicare-Advantage-Pläne decken in der Regel nur $500 bis $2,000 ab, sodass erhebliche Eigenkosten bleiben. HSA- und FSA-Konten können Ihre effektiven Kosten bei jedem Hörgerätekauf hingegen um 20 bis 30 Prozent senken. OTC-Preise im Direktkauf machen die Kostenübernahme durch die Versicherung oft überflüssig – Sie sparen mehr, wenn Sie ein Panda Quantum für $349 direkt kaufen, als nach den Zuzahlungen für ein teureres verschreibungspflichtiges Gerät. Wenn Sie einen Hörverlust haben, führt der Weg zu klarem Hören über das, was Sie bereits haben (HSA/FSA-Mittel), und nicht über das Warten auf etwas, das Sie womöglich nicht haben (eine umfassende Kostenübernahme durch die Versicherung).
Häufig gestellte Fragen
Übernimmt Medicare 2026 Hörgeräte?
Original Medicare (Parts A und B) übernimmt weder Hörgeräte noch Anpassungskosten. Viele Medicare-Advantage-Pläne (Part C) bieten jedoch Hörleistungen an. Prüfen Sie die Leistungsunterlagen Ihres Plans oder rufen Sie den Mitgliederservice an, um dies zu bestätigen. Wenn Sie Original Medicare haben, ziehen Sie OTC-Hörgeräte in Betracht – sie sind bei der FDA registriert und oft günstiger als verschreibungspflichtige Geräte mit Zuzahlungen der Versicherung.
Kann ich mein HSA oder FSA für den Kauf von OTC-Hörgeräten nutzen?
Ja. Sowohl OTC- als auch verschreibungspflichtige Hörgeräte gelten bei HSA- und FSA-Konten als erstattungsfähige medizinische Ausgaben. Sie können sie mit Geld vor Steuern bezahlen, was Ihre effektiven Kosten je nach Steuersatz in der Regel um 20 bis 30 Prozent senkt. Bewahren Sie Ihren Kaufbeleg und die Unterlagen für die Erstattung auf.
Wie prüfe ich, ob meine Versicherung Hörgeräte übernimmt?
Wenden Sie sich an die Mitgliederservice-Hotline Ihres Versicherers oder melden Sie sich in Ihrem Online-Mitgliederportal an. Fragen Sie konkret, ob Hörgeräte abgedeckt sind, wie hoch die jährliche Obergrenze oder die Obergrenze pro Gerät ist, wie oft ein Ersatz übernommen wird und ob eine Vorabgenehmigung erforderlich ist. Bei Medicare-Advantage-Plänen fordern Sie eine Kopie Ihres Dokuments „Evidence of Coverage“ an. Bei Medicaid wenden Sie sich an das Medicaid-Büro Ihres Bundesstaates.
Sind Hörgeräte steuerlich absetzbar?
Hörgeräte sind als persönliche medizinische Ausgaben in der Regel nicht steuerlich absetzbar, es sei denn, Ihre gesamten medizinischen Ausgaben übersteigen 7.5 Prozent Ihres bereinigten Bruttoeinkommens – eine sehr hohe Schwelle. Sie können beim Kauf von Hörgeräten jedoch Steuern vermeiden, indem Sie HSA- oder FSA-Mittel nutzen. Für die meisten Menschen ist das der praktischere Weg.
Die wichtigste Erkenntnis: Die Versicherung wird als Weg zu bezahlbaren Hörgeräten oft überschätzt. Unbehandelter Hörverlust wird mit kognitivem Abbau, Depressionen und einem erhöhten Sturzrisiko in Verbindung gebracht. Der schnellere Weg zu klarem Hören: Prüfen Sie Ihr HSA/FSA und vergleichen Sie dann OTC-Optionen im Direktkauf, etwa von Panda Hearing. Alle drei Panda-Modelle – Panda Stealth, Panda Air Hörgeräte und Panda Quantum – sind HSA/FSA-fähig und bei der FDA registrierte OTC-Hörgeräte. Sie erhalten also klinisch ausgereifte Hörunterstützung zu einem Bruchteil dessen, was Versicherungspläne üblicherweise erstatten. Wenn Sie darauf gewartet haben, dass eine Kostenübernahme Hörgeräte bezahlbar macht, ist es jetzt Zeit zu handeln.