Los adultos mayores aún prefieren a un profesional en la era de los audífonos de venta libre (OTC)
Una encuesta a 1,013 personas que buscaban audífonos por primera vez encontró que el 84 por ciento todavía prefiere comprarlos a través de un profesional, aun cuando crece la confianza en las opciones de venta libre.
Cuando los audífonos de venta libre se legalizaron en los Estados Unidos en 2022, gran parte de la cobertura mediática esperaba un cambio rápido en la forma en que la gente compra. Precios más bajos, sin necesidad de cita, canales de venta conocidos. La pregunta que los investigadores se han planteado desde entonces es si el comportamiento de los compradores realmente siguió esa tendencia.
Un nuevo estudio publicado en el American Journal of Audiology aborda la cuestión desde el lado del consumidor y no desde el de la clínica: pregunta a una amplia muestra de personas que nunca han tenido un audífono qué elegirían y por qué.
Título: Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids
Autores: Jasleen Singh, Sumitrajit Dhar
Afiliaciones: Department of Speech, Language, and Hearing Sciences, University of Massachusetts Amherst; The Roxelyn and Richard Pepper Department of Communication Sciences and Disorders, Northwestern University, Evanston, Illinois
Revista: American Journal of Audiology, publicado el 31 de julio de 2026
Tipo de estudio: Encuesta transversal de 1,013 participantes con análisis de regresión y de conglomerados
DOI en PubMed: https://doi.org/10.1044/2026_AJA-26-00032
Antecedentes: por qué los investigadores estudiaron este tema
La atención auditiva en los Estados Unidos ahora sigue dos caminos. La vía a través de un profesional involucra a un audiólogo o a un especialista en audífonos que evalúa, selecciona, adapta y ajusta el dispositivo. La vía de venta libre permite que un adulto con pérdida auditiva percibida de leve a moderada compre directamente un dispositivo autoajustable y lo configure por su cuenta, por lo general mediante una app en el celular.
Ambos caminos conducen a un audífono, pero le piden cosas muy distintas al comprador. Uno requiere una cita, una referencia médica y, a menudo, un pago inicial elevado. El otro requiere confianza para comprar en línea y disposición para encargarse uno mismo del ajuste.
Entender qué personas se inclinan por cada vía es importante porque el mayor problema en este campo no es la elección del dispositivo. Es que la mayoría de las personas que podrían beneficiarse de la amplificación nunca la obtienen y, por lo general, esperan años después de notar las primeras dificultades.
Cómo se realizó el estudio
Los investigadores aplicaron una encuesta de 27 preguntas, adaptada de trabajos anteriores, a través de Qualtrics Research Panels. Los participantes eran residentes de los Estados Unidos de 50 años o más sin experiencia previa con audífonos, lo que mantiene el enfoque en la decisión de un comprador primerizo y no en la compra de un reemplazo.
Se recibieron encuestas completas de 1,013 personas. Se utilizó una regresión lineal múltiple para identificar qué factores predecían la preferencia por una vía de atención sobre la otra. Luego, el equipo realizó un análisis de componentes principales seguido de un agrupamiento de k-medias para ver si los participantes se agrupaban en tipos de clientes reconocibles.
Un objetivo secundario fue comparativo. Al adaptar un instrumento utilizado antes de que los dispositivos de venta libre estuvieran en el mercado, los autores pudieron observar cómo han cambiado las actitudes de los consumidores ahora que la opción realmente existe.
Lo que encontraron los investigadores
Las cifras principales apuntan en dos direcciones. El treinta y nueve por ciento de los participantes dijo sentirse cómodo con la idea de comprar un audífono de venta libre, lo que constituye una minoría considerable. Sin embargo, el 84 por ciento dijo que preferiría un modelo a través de un profesional. Sentirse cómodo con la opción y preferirla claramente no son lo mismo.
Dos factores predijeron hacia qué vía se inclinaban las personas. Uno fue la cobertura del seguro, lo cual es lógico: si un plan absorbe parte del costo de la atención profesional, la ventaja de precio de la venta minorista se reduce considerablemente. El otro fue la etapa en la que se encontraba cada persona en su proceso de atención auditiva, es decir, qué tan avanzada estaba entre notar un problema por primera vez y buscar ayuda activamente.
El agrupamiento produjo tres arquetipos de clientes, a los que los autores llaman el Evaluador Empoderado, el Tradicionalista Pasivo y el Escéptico Desinteresado. Los grupos se diferenciaron sobre todo en dos dimensiones: qué tan avanzados estaban en el proceso de atención y qué tan cómodos se sentían al realizar transacciones en línea.
Los Tradicionalistas Pasivos fueron los más propensos a buscar atención a través de un profesional en comparación con los Evaluadores Empoderados. Ese contraste es el núcleo práctico del artículo. El mismo producto puede ser la respuesta correcta o la equivocada, y eso depende menos del audiograma que de cómo prefiere tomar decisiones el comprador.
Qué significa para las personas con pérdida auditiva
La reinterpretación más útil aquí es que las dos vías no compiten por la misma persona. Responden a estilos de decisión diferentes. A quien le gusta investigar opciones, comparar especificaciones y configurar las cosas por su cuenta le conviene un dispositivo autoajustable. Quien prefiere que un profesional se haga responsable del resultado debería acudir a una clínica y le sacará más provecho.
También sugiere que la forma honesta de hablar de los dispositivos de venta libre es como una puerta adicional hacia la atención auditiva y no como un reemplazo de la existente. Una preferencia declarada del 84 por ciento por la atención profesional no es un rechazo a la venta minorista. Refleja a una población que solo ha tenido la alternativa durante unos pocos años.
El hallazgo sobre el seguro merece la atención de cualquier persona que esté evaluando esta decisión. La cobertura varía enormemente entre planes, y verificar lo que un plan realmente paga cambia las cuentas antes de que tenga sentido comparar dispositivos.
Cuando el costo y la cobertura deciden el camino
Como este estudio identifica la cobertura del seguro y la etapa del proceso de atención como los factores que orientan a las personas hacia una vía u otra, el grupo más afectado es el que no puede costear la atención profesional y se queda estancado en ese punto, en lugar de optar por la venta minorista. Reducir esa barrera es precisamente el propósito con el que se creó la categoría de venta libre.
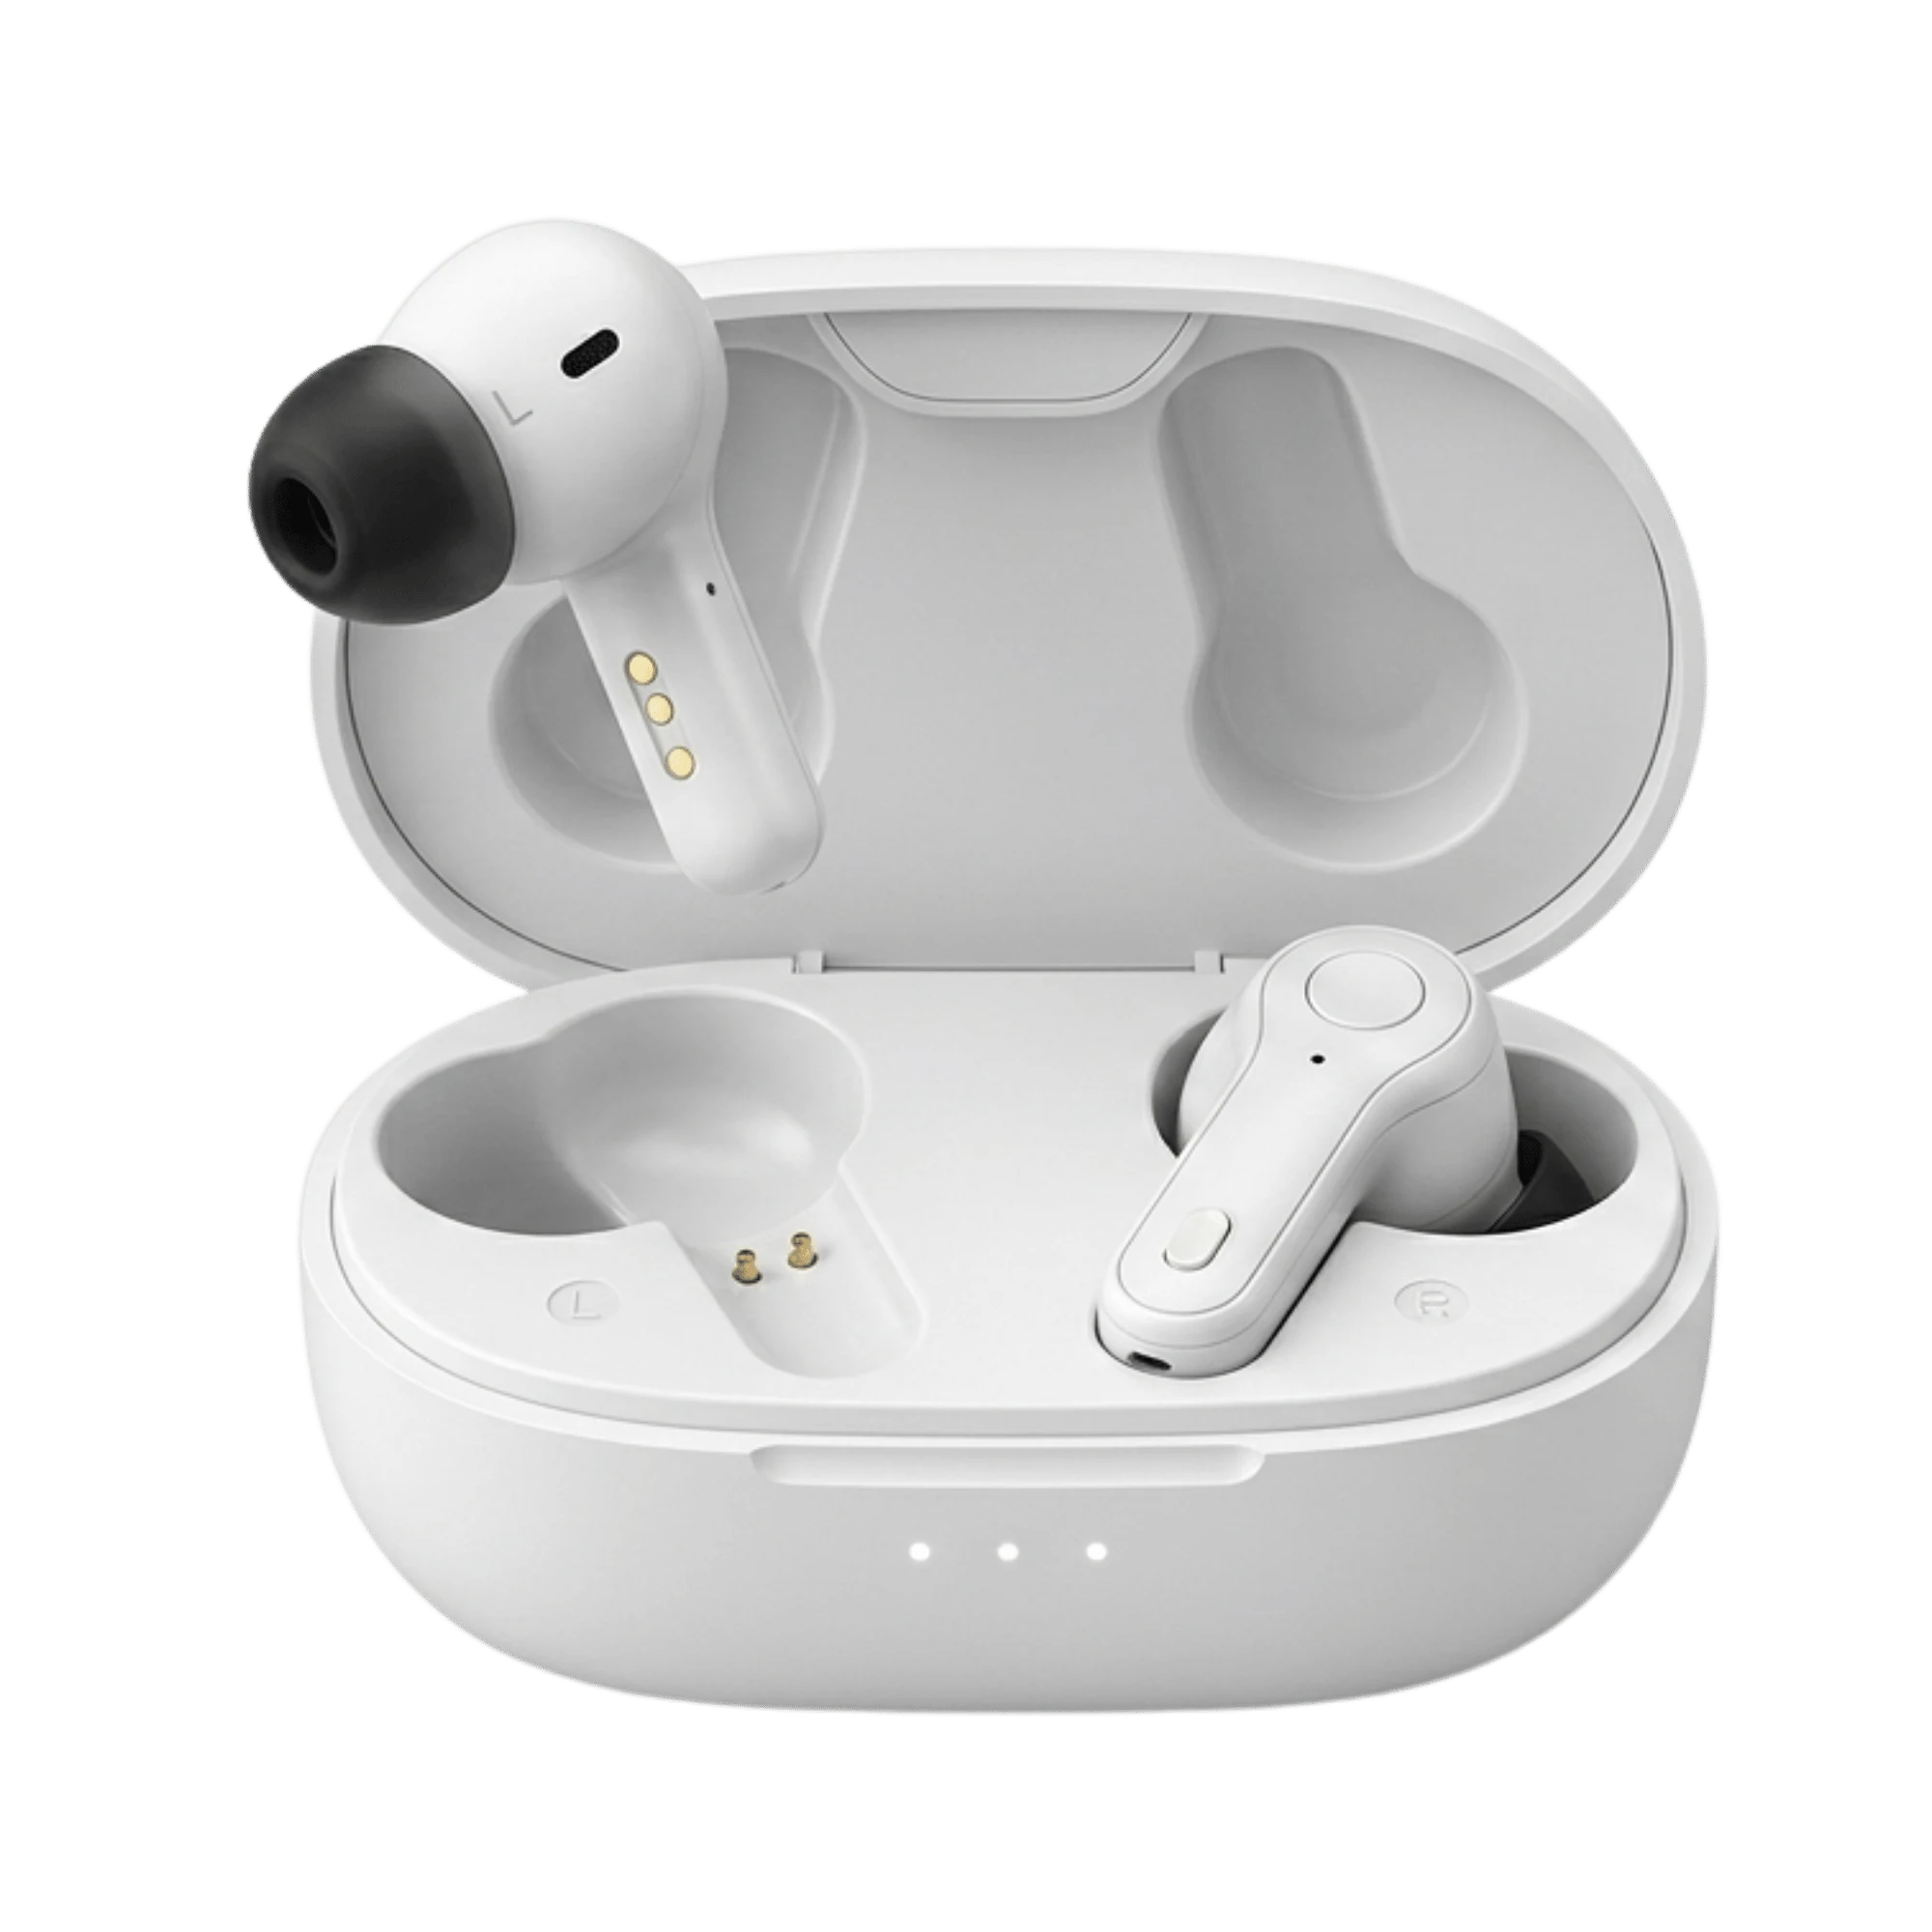
Panda Air está diseñado para ese comprador. Es un audífono de venta libre (OTC) autoajustable con forma de auricular, con compresión de amplio rango dinámico de 16 canales y reducción de ruido adaptativa multibanda, e incluye una prueba de audición dentro del oído basada en la app que se realiza con el propio dispositivo después de la entrega y programa la ganancia y la respuesta de frecuencia según el audiograma del usuario, al estilo de una adaptación clínica. Como uno de los audífonos recargables con estuche de carga, funciona 60 horas con un estuche de carga rápida, e incluye una garantía de 5 años y 45 días para devolverlo.
La advertencia importante va en la misma dirección que el estudio. Los dispositivos de venta libre están aprobados para la pérdida auditiva de leve a moderada, y los audífonos que se ajustan desde una app son adecuados para personas que se sienten cómodas usando un teléfono. Las personas con pérdida severa o profunda, y los compradores que encajan en el perfil del Tradicionalista Pasivo, seguirán obteniendo mejores resultados con una adaptación profesional.
Limitaciones de esta investigación
Se trata de una encuesta transversal sobre preferencias declaradas, no de un registro de lo que la gente realmente compró. La brecha entre lo que los participantes dicen que elegirían y lo que hacen en el momento de la compra es una debilidad bien conocida de este diseño, y la cifra del 84 por ciento debe interpretarse como una actitud y no como una participación de mercado.
La muestra se reclutó a través de un panel de investigación en línea, lo que por definición sobrerrepresenta a personas que se sienten cómodas operando en línea. En todo caso, eso elevaría, y no reduciría, la comodidad declarada con la compra minorista. Además, todos los participantes eran residentes de los Estados Unidos de 50 años o más sin experiencia con audífonos, por lo que los hallazgos no se trasladan directamente a otros sistemas de salud ni a usuarios actuales de audífonos. El resumen no informa las fuentes de financiamiento ni los conflictos de interés.
Dónde nos deja esto
El panorama que surge no es el de un mercado que pasa de un modelo a otro, sino el de un mercado que se ha segmentado de verdad. Aproximadamente dos de cada cinco adultos mayores se sienten ahora cómodos comprando un audífono directamente en la tienda, y una gran mayoría aún preferiría contar con la participación de un profesional; ambas cosas pueden ser ciertas porque describen a personas diferentes. La pregunta más útil para quien está decidiendo no es qué vía es mejor en abstracto. Es en qué arquetipo se reconoce y qué cubre realmente su seguro.
Singh J, Dhar S. Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids. American Journal of Audiology. 2026. Consultado en PubMed. https://doi.org/10.1044/2026_AJA-26-00032