Die meisten älteren Erwachsenen bevorzugen weiterhin von Fachleuten angepasste Hörgeräte statt OTC
Eine Umfrage unter 1,013 Erwachsenen in den USA ab 50 Jahren ergab, dass die Akzeptanz rezeptfreier Hörgeräte wächst, eine große Mehrheit sich aber nach wie vor lieber von einer Fachkraft anpassen lassen würde.
Als die U.S. Food and Drug Administration 2022 die Kategorie der rezeptfreien Hörgeräte einführte, rechnete man damit, dass ein großer Teil der Menschen mit leichtem bis mittelgradigem Hörverlust Geräte künftig so kaufen würde wie Lesebrillen. Vier Jahre später versuchen Forschende noch immer herauszufinden, wie stark sich das Verbraucherverhalten tatsächlich verändert hat.
Eine neue Studie im American Journal of Audiology betrachtet die Frage aus Sicht der Verbraucher statt aus Sicht der Praxis. Statt zu fragen, was Menschen tun, nachdem sie eine audiologische Praxis betreten haben, fragt sie, was sie überhaupt dazu bringt, einen Kaufweg einem anderen vorzuziehen – und ob sich unterschiedliche Käufertypen erkennen lassen.
Über diese Studie
Titel: Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids
Autoren: Jasleen Singh, Sumitrajit Dhar
Institutionen: Department of Speech, Language, and Hearing Sciences, University of Massachusetts Amherst; The Roxelyn and Richard Pepper Department of Communication Sciences and Disorders, Northwestern University, Evanston, IL
Fachzeitschrift: American Journal of Audiology, veröffentlicht am 31. Juli 2026
Studientyp: Verbraucherbefragung im Querschnittsdesign mit Hauptkomponentenanalyse und k-Means-Clustering
PubMed DOI: 10.1044/2026_AJA-26-00032
Hintergrund: Warum die Forschenden das untersucht haben
Die Hörversorgung in den USA verlief historisch über einen einzigen Weg. Eine Person bemerkt Hörprobleme, sucht einen Audiologen oder Hörgerätespezialisten auf, macht einen Hörtest und erhält Geräte, die auf dieses Testergebnis programmiert werden. Dieser Weg wird oft als anbietergesteuert bezeichnet, weil eine Fachkraft sowohl die Diagnose als auch die Geräteauswahl bestimmt.
Mit der Kategorie der rezeptfreien Hörgeräte entstand ein paralleler Weg. OTC-Hörgeräte sind regulierte Geräte, die Erwachsene mit selbst wahrgenommenem leichtem bis mittelgradigem Hörverlust direkt kaufen können, ohne Rezept und ohne klinischen Anpassungstermin. Politisches Ziel war es, die Kosten zu senken und den Termin als Hürde zu beseitigen, denn die Forschung zeigt seit Langem, dass nur eine Minderheit der Menschen, die von einer Verstärkung profitieren könnten, diese auch nutzt.
Weniger klar war bisher, ob ein günstigerer, schnellerer Weg tatsächlich verändert, was Menschen wollen. Der Preis ist nur einer von mehreren Faktoren einer Kaufentscheidung, bei der auch Vertrauen, Selbstbild, technische Sicherheit und Versicherung eine Rolle spielen. Singh und Dhar wollten messen, welche dieser Faktoren vorhersagen, welchen Weg eine Person nach eigener Aussage wählen würde.
So wurde die Studie durchgeführt
Die Forschenden führten über Qualtrics Research Panels eine Umfrage mit 27 Fragen durch, die auf früheren Arbeiten aus demselben Bereich beruhte. Die Stichprobe war auf in den USA lebende Personen ab 50 Jahren beschränkt, die noch nie ein Hörgerät getragen hatten. Das ist eine wichtige methodische Entscheidung: So werden Menschen genau an dem Punkt erfasst, an dem sie eine Entscheidung treffen – und nicht Menschen, die sich bereits für einen Weg entschieden und entsprechende Gewohnheiten entwickelt haben.
Mehr als 1,000 Personen wurden befragt, und 1,013 vollständige Antworten wurden ausgewertet. Mithilfe multipler linearer Regression ermittelte das Team, welche Merkmale der Befragten eine erklärte Präferenz für den Weg über Fachleute gegenüber dem rezeptfreien OTC-Weg vorhersagten.
Anschließend gingen die Forschenden noch einen Schritt weiter. Statt die Befragten als eine einzige Gruppe mit einer durchschnittlichen Präferenz zu betrachten, reduzierten sie die Umfragefragen mittels Hauptkomponentenanalyse auf ihre zugrunde liegenden Dimensionen und ordneten die Befragten per k-Means-Clustering verschiedenen Typen zu. Dies ist eine gängige Methode der Marktsegmentierung – und es ist ungewöhnlich, sie in einer begutachteten audiologischen Fachzeitschrift auf die Hörversorgung angewendet zu sehen.
Was die Forschenden herausgefunden haben
Die beiden zentralen Zahlen weisen nicht in dieselbe Richtung, und genau das ist der interessanteste Teil der Studie. Neununddreißig Prozent der Befragten gaben an, mit dem Gedanken an den Kauf eines rezeptfreien Hörgeräts gut leben zu können. Doch 84 Prozent bevorzugten ein Versorgungsmodell über Fachleute. Mit einer Option einverstanden zu sein, ist also nicht dasselbe, wie sie zu bevorzugen – und eine große Gruppe scheint beide Positionen gleichzeitig zu vertreten.
Zwei Variablen sagten voraus, zu welchem Weg die Befragten tendierten. Die erste war die Kostenübernahme durch eine Versicherung – wenig überraschend in einem Markt, in dem eine professionelle Anpassung mehrere tausend Dollar aus eigener Tasche kosten kann und die Leistungen je nach Tarif enorm schwanken. Die zweite war die Phase, in der sich die Befragten auf dem befanden, was die Autoren die „Reise der Hörversorgung“ nennen – also wie weit sie damit waren, ein Problem zu erkennen und über Maßnahmen nachzudenken.
Die Clusteranalyse ergab drei Kundentypen, die die Autoren als „Empowered Evaluator“ (selbstbestimmte Prüfende), „Passive Traditionalist“ (passive Traditionalisten) und „Disengaged Skeptic“ (distanzierte Skeptiker) bezeichneten. Die Gruppen unterschieden sich vor allem in zwei Dimensionen: in welcher Phase der Hörversorgung sie sich befanden und wie sicher sie sich bei Online-Transaktionen fühlten.
Passive Traditionalisten entschieden sich eher für das Versorgungsmodell über Fachleute als Empowered Evaluators. Dieser Vergleich ist der praktische Kern der Segmentierung: Wer selbst nach Optionen recherchiert und sich beim Online-Kauf wohlfühlt, ist messbar offener für den Direktkauf, während Menschen, die sich lieber durch den Prozess begleiten lassen, zur Praxis tendieren.
Die Autoren kommen insgesamt zu dem Schluss, dass der Direktkauf die professionelle Versorgung in der Gunst der Verbraucher nicht verdrängt hat, obwohl Bekanntheit und Akzeptanz gestiegen sind. Versicherungsstatus, Phase der Hörversorgung und Käufertyp prägen die Entscheidung – und keiner dieser Faktoren lässt sich einfach dadurch lösen, dass man ein günstigeres Produkt ins Regal stellt.
Was das für Menschen mit Hörverlust bedeutet
Wenn Sie es bisher aufgeschoben haben, etwas für Ihr Gehör zu tun, weil Sie annehmen, die einzige echte Option sei eine teure Anpassung in der Praxis, zeigt diese Studie: Sie sind damit bei Weitem nicht allein – und diese Annahme ist inzwischen überholt. Es gibt beide Wege, und die Daten zeigen, dass sich eine beträchtliche Minderheit der Menschen in Ihrem Alter mit dem direkten Weg bereits wohlfühlt.
Die nützlichere Erkenntnis ist vielleicht das Modell der Kundentypen. Zu wissen, ob Sie eher jemand sind, der technische Daten vergleichen und ein Gerät selbst einrichten möchte, oder jemand, der den gesamten Prozess lieber einer Fachkraft überlässt, ist ein besserer Wegweiser für den passenden Weg als der Preis allein. Ein günstiges Gerät, das in der Schublade liegt, weil Ihnen niemand bei der Einrichtung geholfen hat, ist keine Ersparnis.
Es lohnt sich auch festzuhalten, was die Zahl von 84 Prozent nicht bedeutet. Sie bedeutet nicht, dass von Fachleuten angepasste Geräte für alle besser funktionieren – die Studie hat Ergebnisse überhaupt nicht gemessen. Sie misst, was Menschen nach eigener Aussage bevorzugen würden, bevor sie einen der beiden Wege ausprobiert haben.
Wonach der Empowered Evaluator tatsächlich sucht
Der Typ, der sich in dieser Studie am offensten für den Direktkauf zeigte, ist derjenige, der Optionen selbstständig recherchiert und sich beim Online-Kauf wohlfühlt. Diese Gruppe möchte in der Regel kein abgespecktes Produkt, sondern ein Gerät, das die Anpassung selbst übernimmt – damit der Verzicht auf die Praxis nicht den Verzicht auf Personalisierung bedeutet.
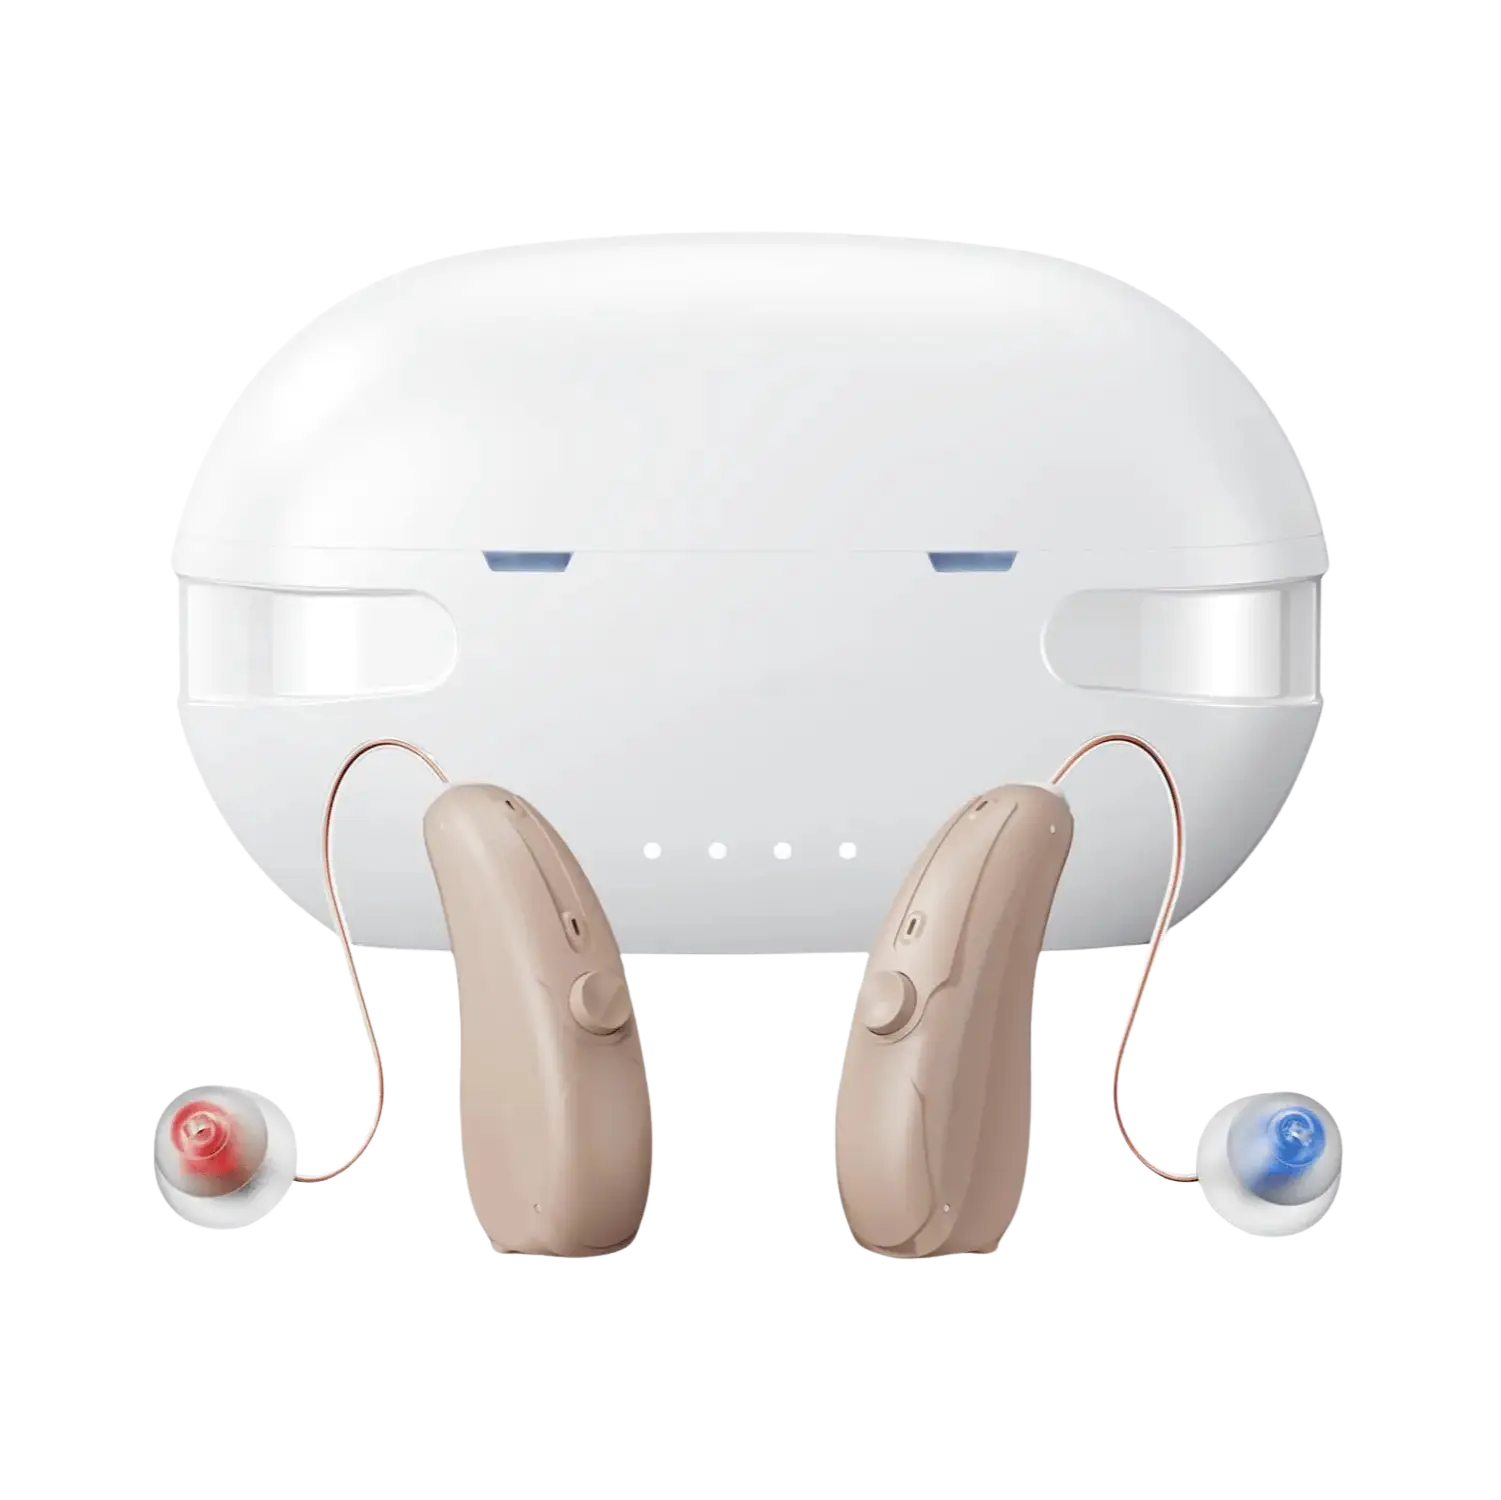
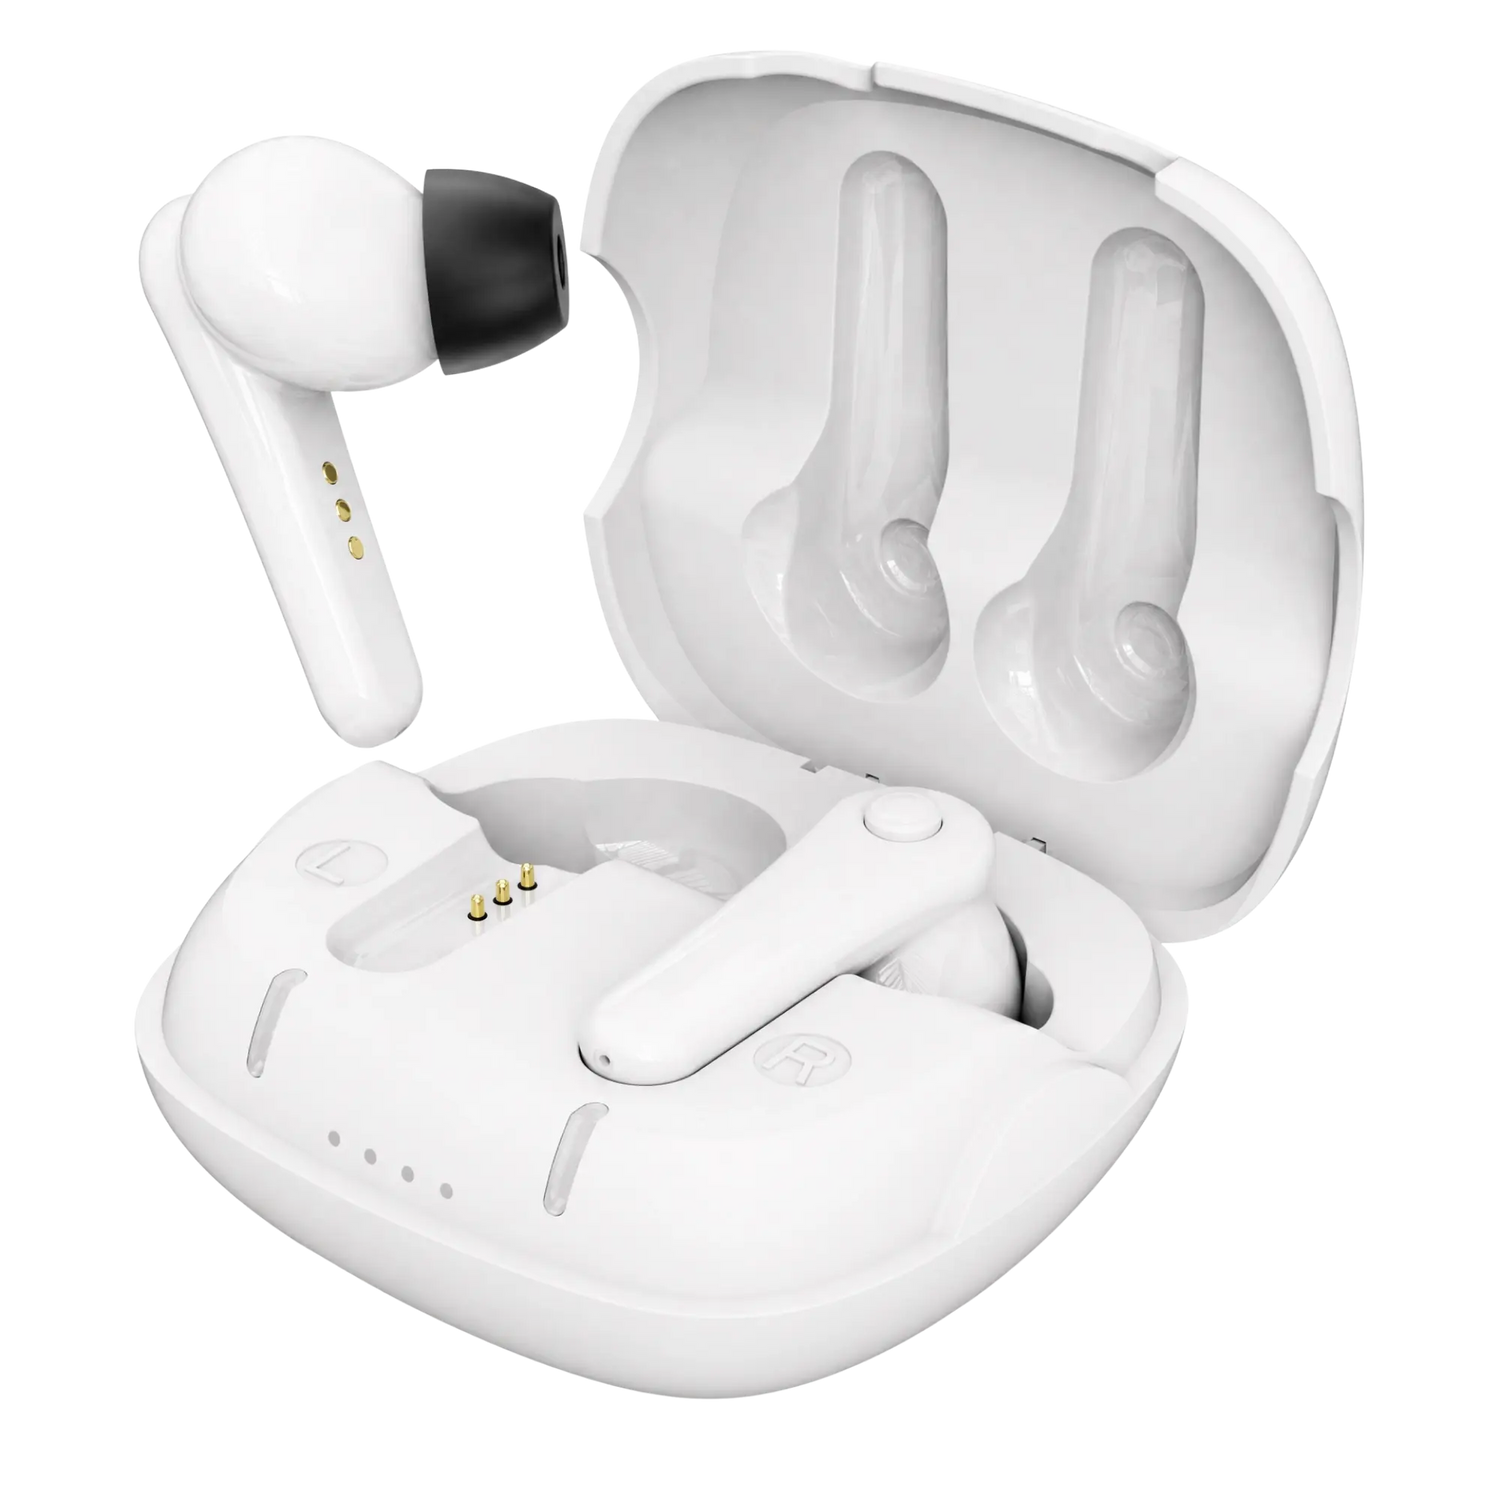
Das Panda Air ist genau auf diese Erwartung ausgelegt. Es ist ein selbstanpassbares OTC-Hörgerät in einer Im-Kanal-Bauform im Earbud-Design und enthält einen App-basierten Hörtest im Ohr: Nach der Lieferung koppeln Sie das Hörgerät mit der Panda App, die App führt über das Gerät selbst einen frequenzspezifischen Test durch und programmiert anschließend Verstärkung und Frequenzgang auf Ihr eigenes Audiogramm – so, wie es bei einer Anpassung in der Praxis geschehen würde. Technisch basiert es auf einer 16-Kanal-Dynamikkompression (WDRC) mit adaptiver Mehrband-Geräuschunterdrückung, und das Schnellladeetui liefert 60 Stunden Nutzungsdauer.
Da diese Studie die Kostenübernahme durch die Versicherung als einen der beiden Faktoren nennt, die Menschen vom Direktkauf abhalten, spielt auch die Kostenseite eine Rolle. Das Panda Air bietet eine 5-jährige Garantie und ein 45-tägiges Rückgaberecht – die praktische Antwort auf die berechtigte Sorge, dass ein Kauf ohne Termin ein Kauf ohne Absicherung sei. Eine Einschränkung bleibt trotz der Studie bestehen: OTC-Geräte sind für leichten bis mittelgradigen Hörverlust zugelassen, und bei hochgradigem oder an Taubheit grenzendem Hörverlust ist eine Anpassung in der Praxis nach wie vor die beste Wahl.
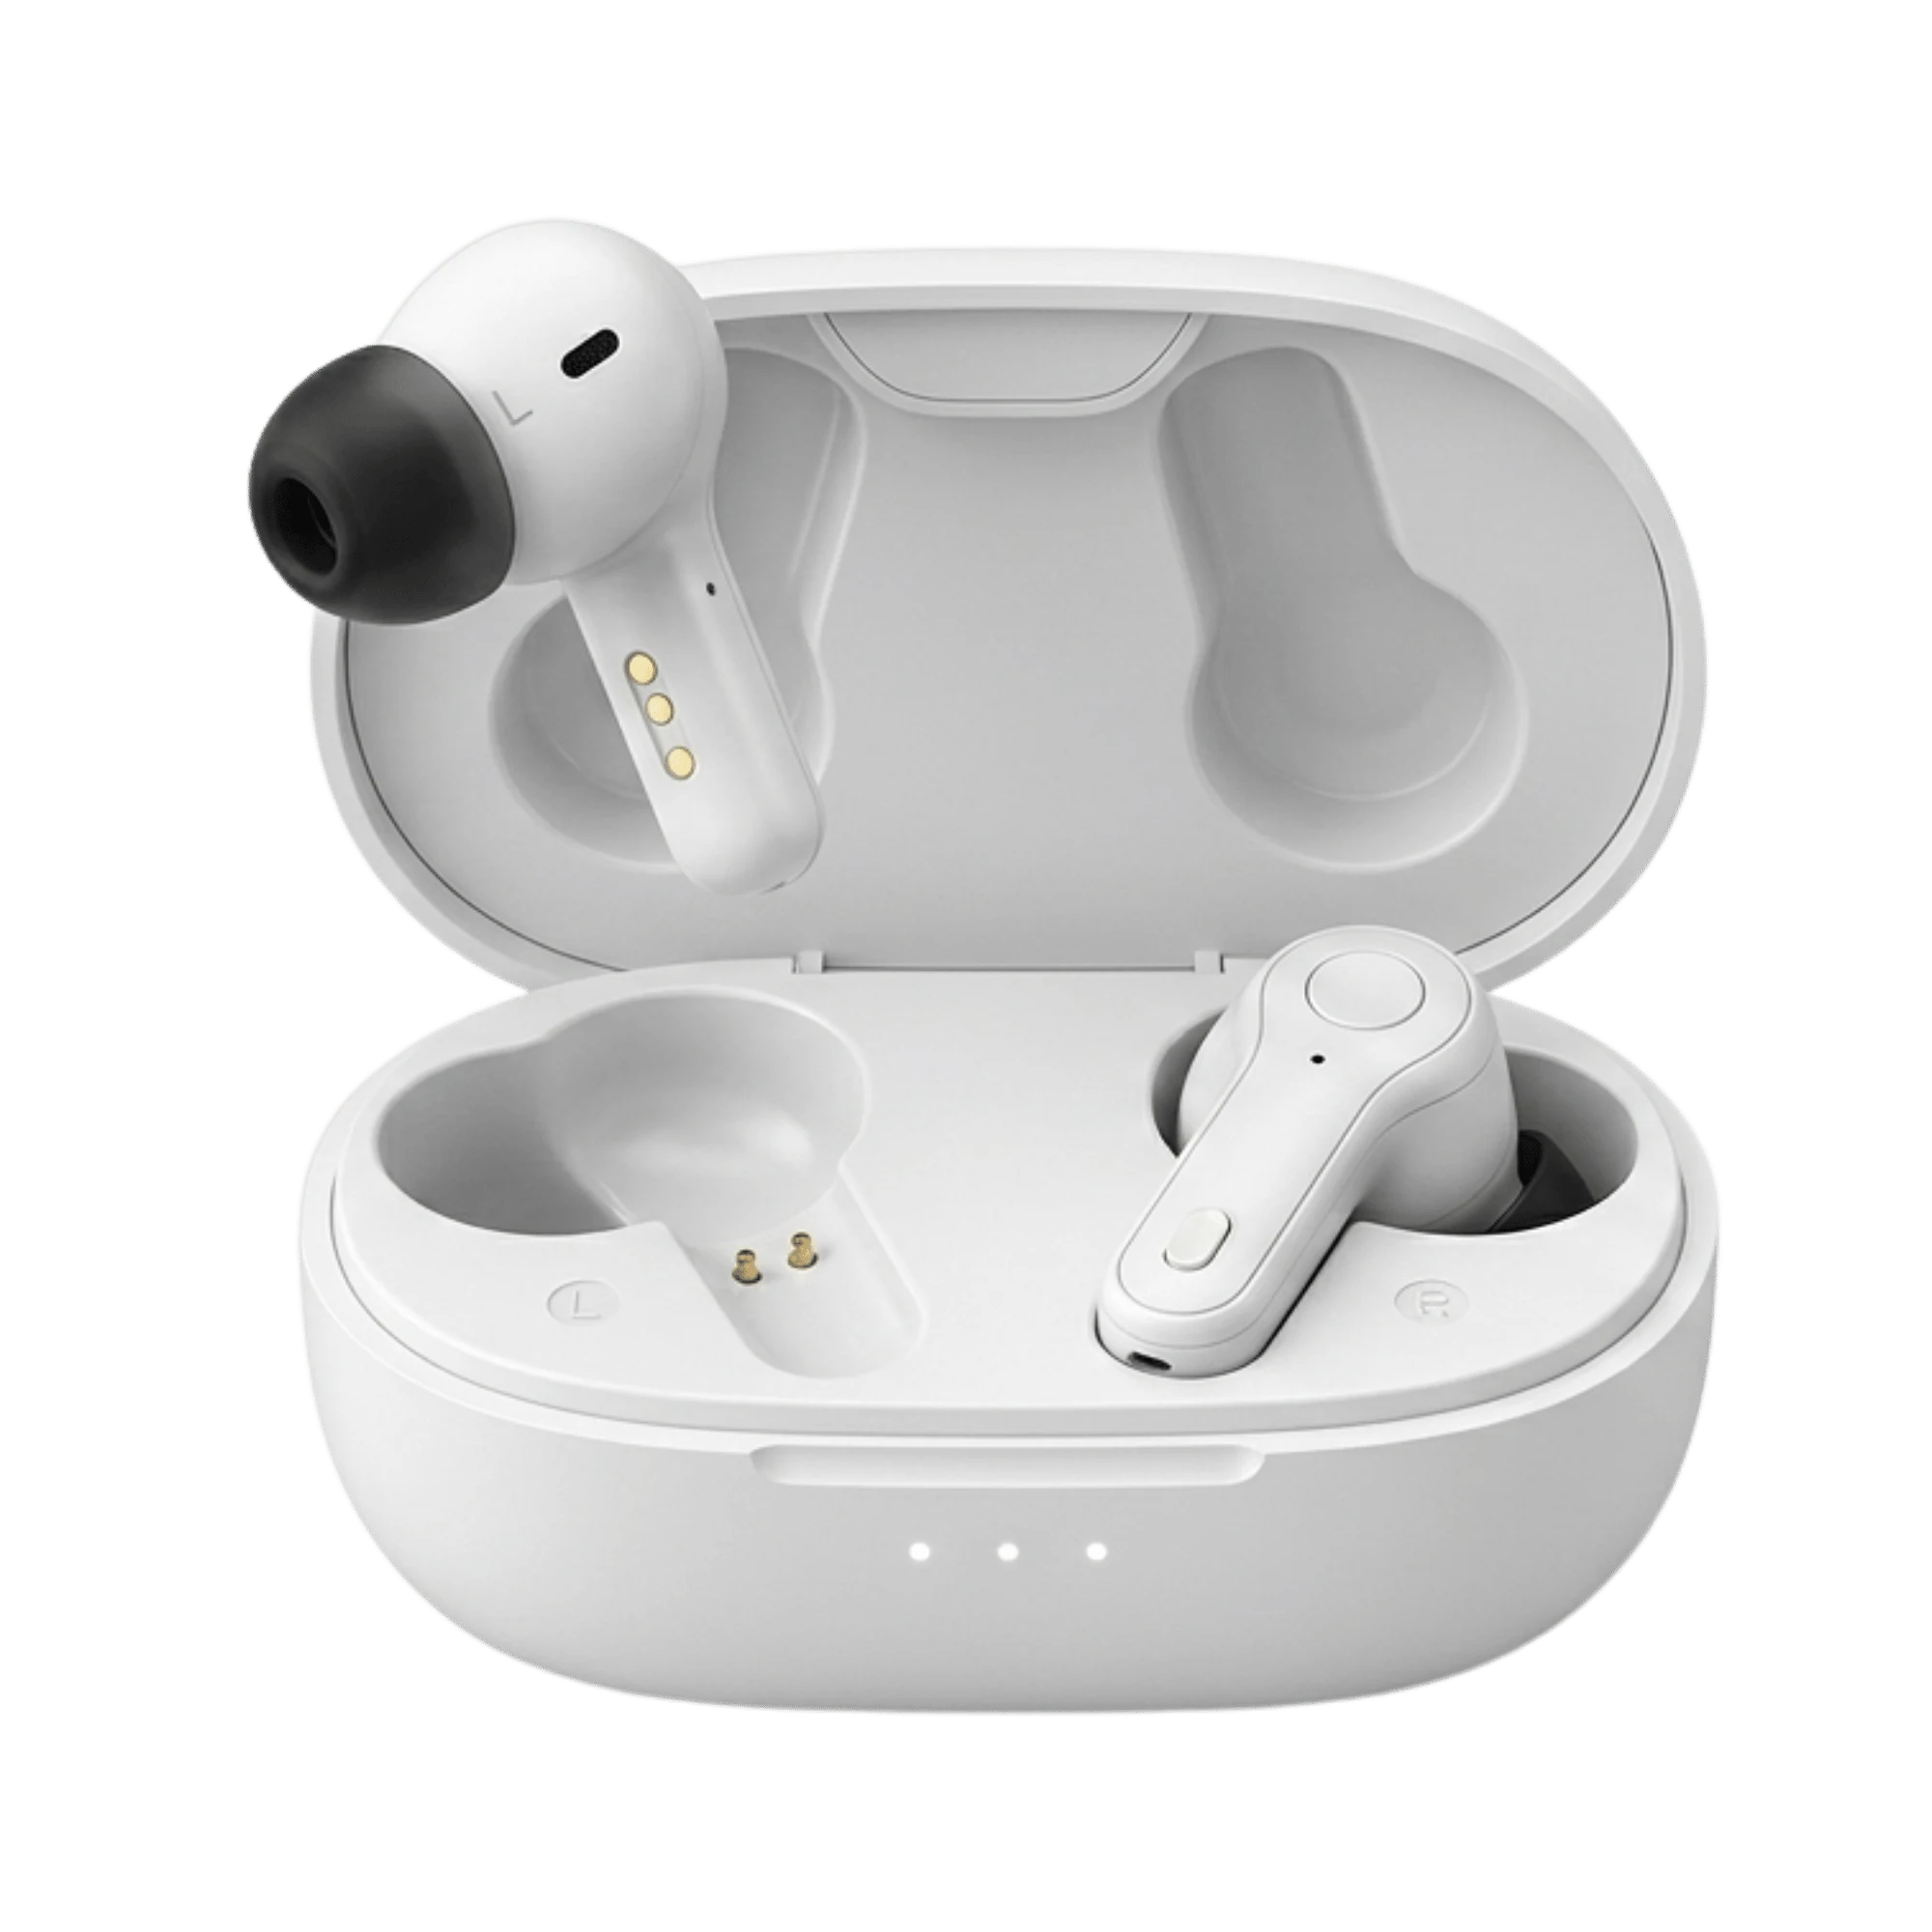
Technische Daten des Panda Air ansehen
Grenzen dieser Studie
Es handelt sich um eine Umfrage zu erklärten Präferenzen, nicht um beobachtetes Verhalten. Die Befragten wurden gefragt, welchen Weg sie bevorzugen würden, und Menschen sagen ihre eigenen Kaufentscheidungen nicht immer zutreffend voraus – besonders bei einer Produktkategorie, in der die meisten noch nie etwas gekauft haben. Zudem stammte die Stichprobe aus einem Online-Forschungspanel, das naturgemäß Menschen überrepräsentiert, die mit dem Internet vertraut genug sind, um daran teilzunehmen. Dadurch könnte die Ablehnung des Online-Kaufs eher unter- als überschätzt werden.
Es handelt sich um eine Querschnittsstudie. Sie bildet also eine Momentaufnahme ab, statt dieselben Personen über die Zeit zu begleiten, während der OTC-Markt reift. Die Kundentypen selbst wurden per Clustering ermittelt, sodass die Anzahl der Gruppen teilweise eine analytische Entscheidung ist und keine feststehende Eigenschaft der Bevölkerung. Das bei PubMed indexierte Abstract enthält keine Angaben zu Finanzierungsquellen oder Interessenkonflikten.
Was bleibt
Vier Jahre nach Einführung der Kategorie hat sich der Direktkauf eindeutig einen Platz unter den ernsthaft erwogenen Optionen erarbeitet, ohne bereits zum Standard geworden zu sein. Das Wertvollste an dieser Studie ist nicht die Schlagzeile mit 84 Prozent, sondern die Erinnerung daran, dass Hörgerätekäufer keine einheitliche Gruppe sind. Wenn Ihre Versicherung eine Anpassung in der Praxis übernimmt und Sie sich durch den Prozess begleiten lassen möchten, ist dieser Weg gut etabliert. Wenn Sie die Optionen lieber selbst prüfen und das Gerät seine Kalibrierung selbst übernehmen lassen möchten, ist das inzwischen eine echte Alternative und kein Kompromiss – und laut der Studie fühlen sich etwa zwei von fünf Menschen über 50 damit bereits wohl.
Singh J, Dhar S. Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids. American Journal of Audiology. 2026. Abgerufen von PubMed. https://doi.org/10.1044/2026_AJA-26-00032