En enkät bland 1,013 amerikanska vuxna över 50 år visade att 39 procent kände sig bekväma med att köpa en receptfri hörapparat, men att 84 procent ändå föredrog att gå via en hörselspecialist.
När amerikanska Food and Drug Administration skapade en kategori för receptfria hörapparater 2022 var förväntningen att stora grupper skulle ta steget när klinikbesöket inte längre behövdes vid köpet. Hörapparater blev något man kunde hämta på apoteket eller beställa på nätet, utan audiogram, recept eller utprovningstid.
Fyra år senare försöker forskarna fortfarande reda ut vad som faktiskt förändrades i huvudet på de människor som reformen skrevs för. En ny enkätstudie i American Journal of Audiology frågade över tusen äldre vuxna som aldrig har burit hörapparat hur de skulle vilja köpa en, och svaren komplicerar den enkla berättelsen om pris och bekvämlighet.
Om studien
Titel: Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids
Författare: Jasleen Singh, Sumitrajit Dhar
Tillhörighet: Department of Speech, Language, and Hearing Sciences, University of Massachusetts Amherst; The Roxelyn and Richard Pepper Department of Communication Sciences and Disorders, Northwestern University, Evanston, Illinois
Tidskrift och datum: American Journal of Audiology, publicerad 31 juli 2026
Studietyp: Tvärsnittsstudie i enkätform med principalkomponentanalys och klusteranalys, 1,013 svarande
PubMed DOI: 10.1044/2026_AJA-26-00032
Bakgrund: varför forskarna undersökte detta
Hörselvården i USA går i dag på två parallella spår. Det traditionella styrs av vårdgivare: man träffar en audionom eller hörselspecialist, gör ett hörseltest och får hörapparater programmerade efter testresultatet. Det nyare går direkt till konsument, där en vuxen med upplevd lätt till måttlig hörselnedsättning köper en FDA-reglerad receptfri enhet och ställer in den själv.
Skillnaden mellan de två handlar inte bara om pris. Det handlar också om hur många beslut köparen själv måste ta. Vägen via vårdgivare lämnar över det mesta av de tekniska bedömningarna till en kliniker. Vägen direkt till konsument kräver att köparen själv avgör om hörselnedsättningen är av den typ som enheterna är avsedda för, väljer modell och sköter inställningen.
Forskarna, Jasleen Singh vid University of Massachusetts Amherst och Sumitrajit Dhar vid Northwestern University, ville ta reda på vilka faktorer som faktiskt styr en person mot det ena eller andra spåret, och om det finns igenkännbara köpartyper bland äldre vuxna. Att identifiera sådana typer är viktigt eftersom ett budskap som når fram till en sorts köpare kanske inte gör något alls för en annan.
Så genomfördes studien
Forskargruppen genomförde en enkät med 27 frågor, anpassad från tidigare forskning, via Qualtrics Research Panels. Urvalet bestod av personer bosatta i USA, 50 år och äldre, som aldrig hade använt hörapparat. Det sista kriteriet är viktigt: det här är en studie av människor som står vid ingången till hörselvården, inte av dem som redan är inne i den.
Totalt analyserades 1,013 ifyllda enkäter. Forskarna använde multipel linjär regression för att se vilka egenskaper hos de svarande som förutsade en preferens för vägen via vårdgivare jämfört med den receptfria vägen. Bland de faktorer som prövades fanns till exempel försäkringsskydd och hur långt personen hade kommit i att fundera över sin egen hörsel.
För att ta fram köpartyperna använde forskarna principalkomponentanalys för att reducera enkätfrågorna till ett mindre antal underliggande dimensioner, och tillämpade sedan k-means-klustring för att gruppera svarande med liknande värden på dessa dimensioner. Det är ett datadrivet angreppssätt: grupperna växer fram ur svaren i stället för att definieras i förväg av forskarna.
Vad forskarna kom fram till
De viktigaste siffrorna drar åt två håll. Trettionio procent av de svarande sa att de var bekväma med tanken på att köpa en receptfri hörapparat. Det är en betydande andel i en grupp som aldrig har ägt någon hörapparat alls. Men 84 procent sa att de föredrog en modell via vårdgivare. Att vara bekväm med ett alternativ och att föredra det är uppenbarligen inte samma sak.
Två faktorer förutsade vilken väg de svarande lutade åt. Den första var försäkringsskydd. Den andra var var personen befann sig i det som författarna kallar resan genom hörselvården, alltså ungefär hur långt hen hade kommit från att inte tänka på sin hörsel alls till att aktivt planera att göra något åt den.
Klustringen gav tre kundarketyper. Författarna kallade dem den egenmäktiga utvärderaren (Empowered Evaluator), den passiva traditionalisten (Passive Traditionalist) och den oengagerade skeptikern (Disengaged Skeptic). Grupperna skilde sig från varandra särskilt på två axlar: var de befann sig i resan genom hörselvården och hur bekväma de var med att sköta köp på nätet.
Den praktiska skillnaden mellan grupperna syntes i vilken väg de föredrog. Passiva traditionalister var mer benägna att söka vård via vårdgivare än egenmäktiga utvärderare. De som helst undersöker alternativen och fattar egna beslut var med andra ord också de som var mest öppna för att köpa utan klinik inblandad, medan de som föredrog att bli vägledda höll fast vid den traditionella vägen.
Författarna sammanfattar det övergripande mönstret som en stark preferens för vård via vårdgivare som består trots att allt fler känner sig bekväma med receptfria alternativ. Försäkringsskydd, var i resan man befinner sig och arketyp tycks alla påverka beslutet.
Vad det betyder för personer med hörselnedsättning
Om du har skjutit upp att göra något åt din hörsel pekar studien på en ganska vardaglig förklaring, och den är inte att du är ovanligt envis. De flesta förstagångsköpare vill ha någon kunnig inblandad. Den instinkten är rimlig. Hörsel är komplicerat, begreppen är obekanta och ingen vill lägga pengar på fel sak.
Resultatet om försäkringar är värt att fundera över. Om försäkringsskyddet påverkar vilken väg människor väljer handlar frågan för väldigt många amerikaner mindre om vilken vårdmodell som är bäst och mer om vilken som är ekonomiskt möjlig. Traditionella Medicare täcker inte rutinmässiga hörapparater, men vissa Medicare Advantage-planer och privata försäkringar gör det. Det är värt att kontrollera innan du utgår från att någon av vägarna är utom räckhåll.
Resultatet om arketyperna rymmer också en stillsam praktisk lärdom. Hur bekväm man är med att handla på nätet visade sig vara en av skiljelinjerna mellan grupperna. Det är en färdighet, inte ett fast karaktärsdrag, och det är ett ganska litet hinder jämfört med det som väntar på andra sidan.
Att överbrygga glappet mellan bekvämlighet och självförtroende
De 39 procent som kände sig bekväma med receptfria enheter, jämfört med de 84 procent som ändå ville ha en vårdgivare, pekar på ett specifikt glapp: inte priset, utan tilliten till att en enhet som köpts utan kliniker faktiskt blir rätt inställd för just ditt öra. Vissa enheter som säljs direkt till konsument är byggda för att överbrygga precis det glappet.
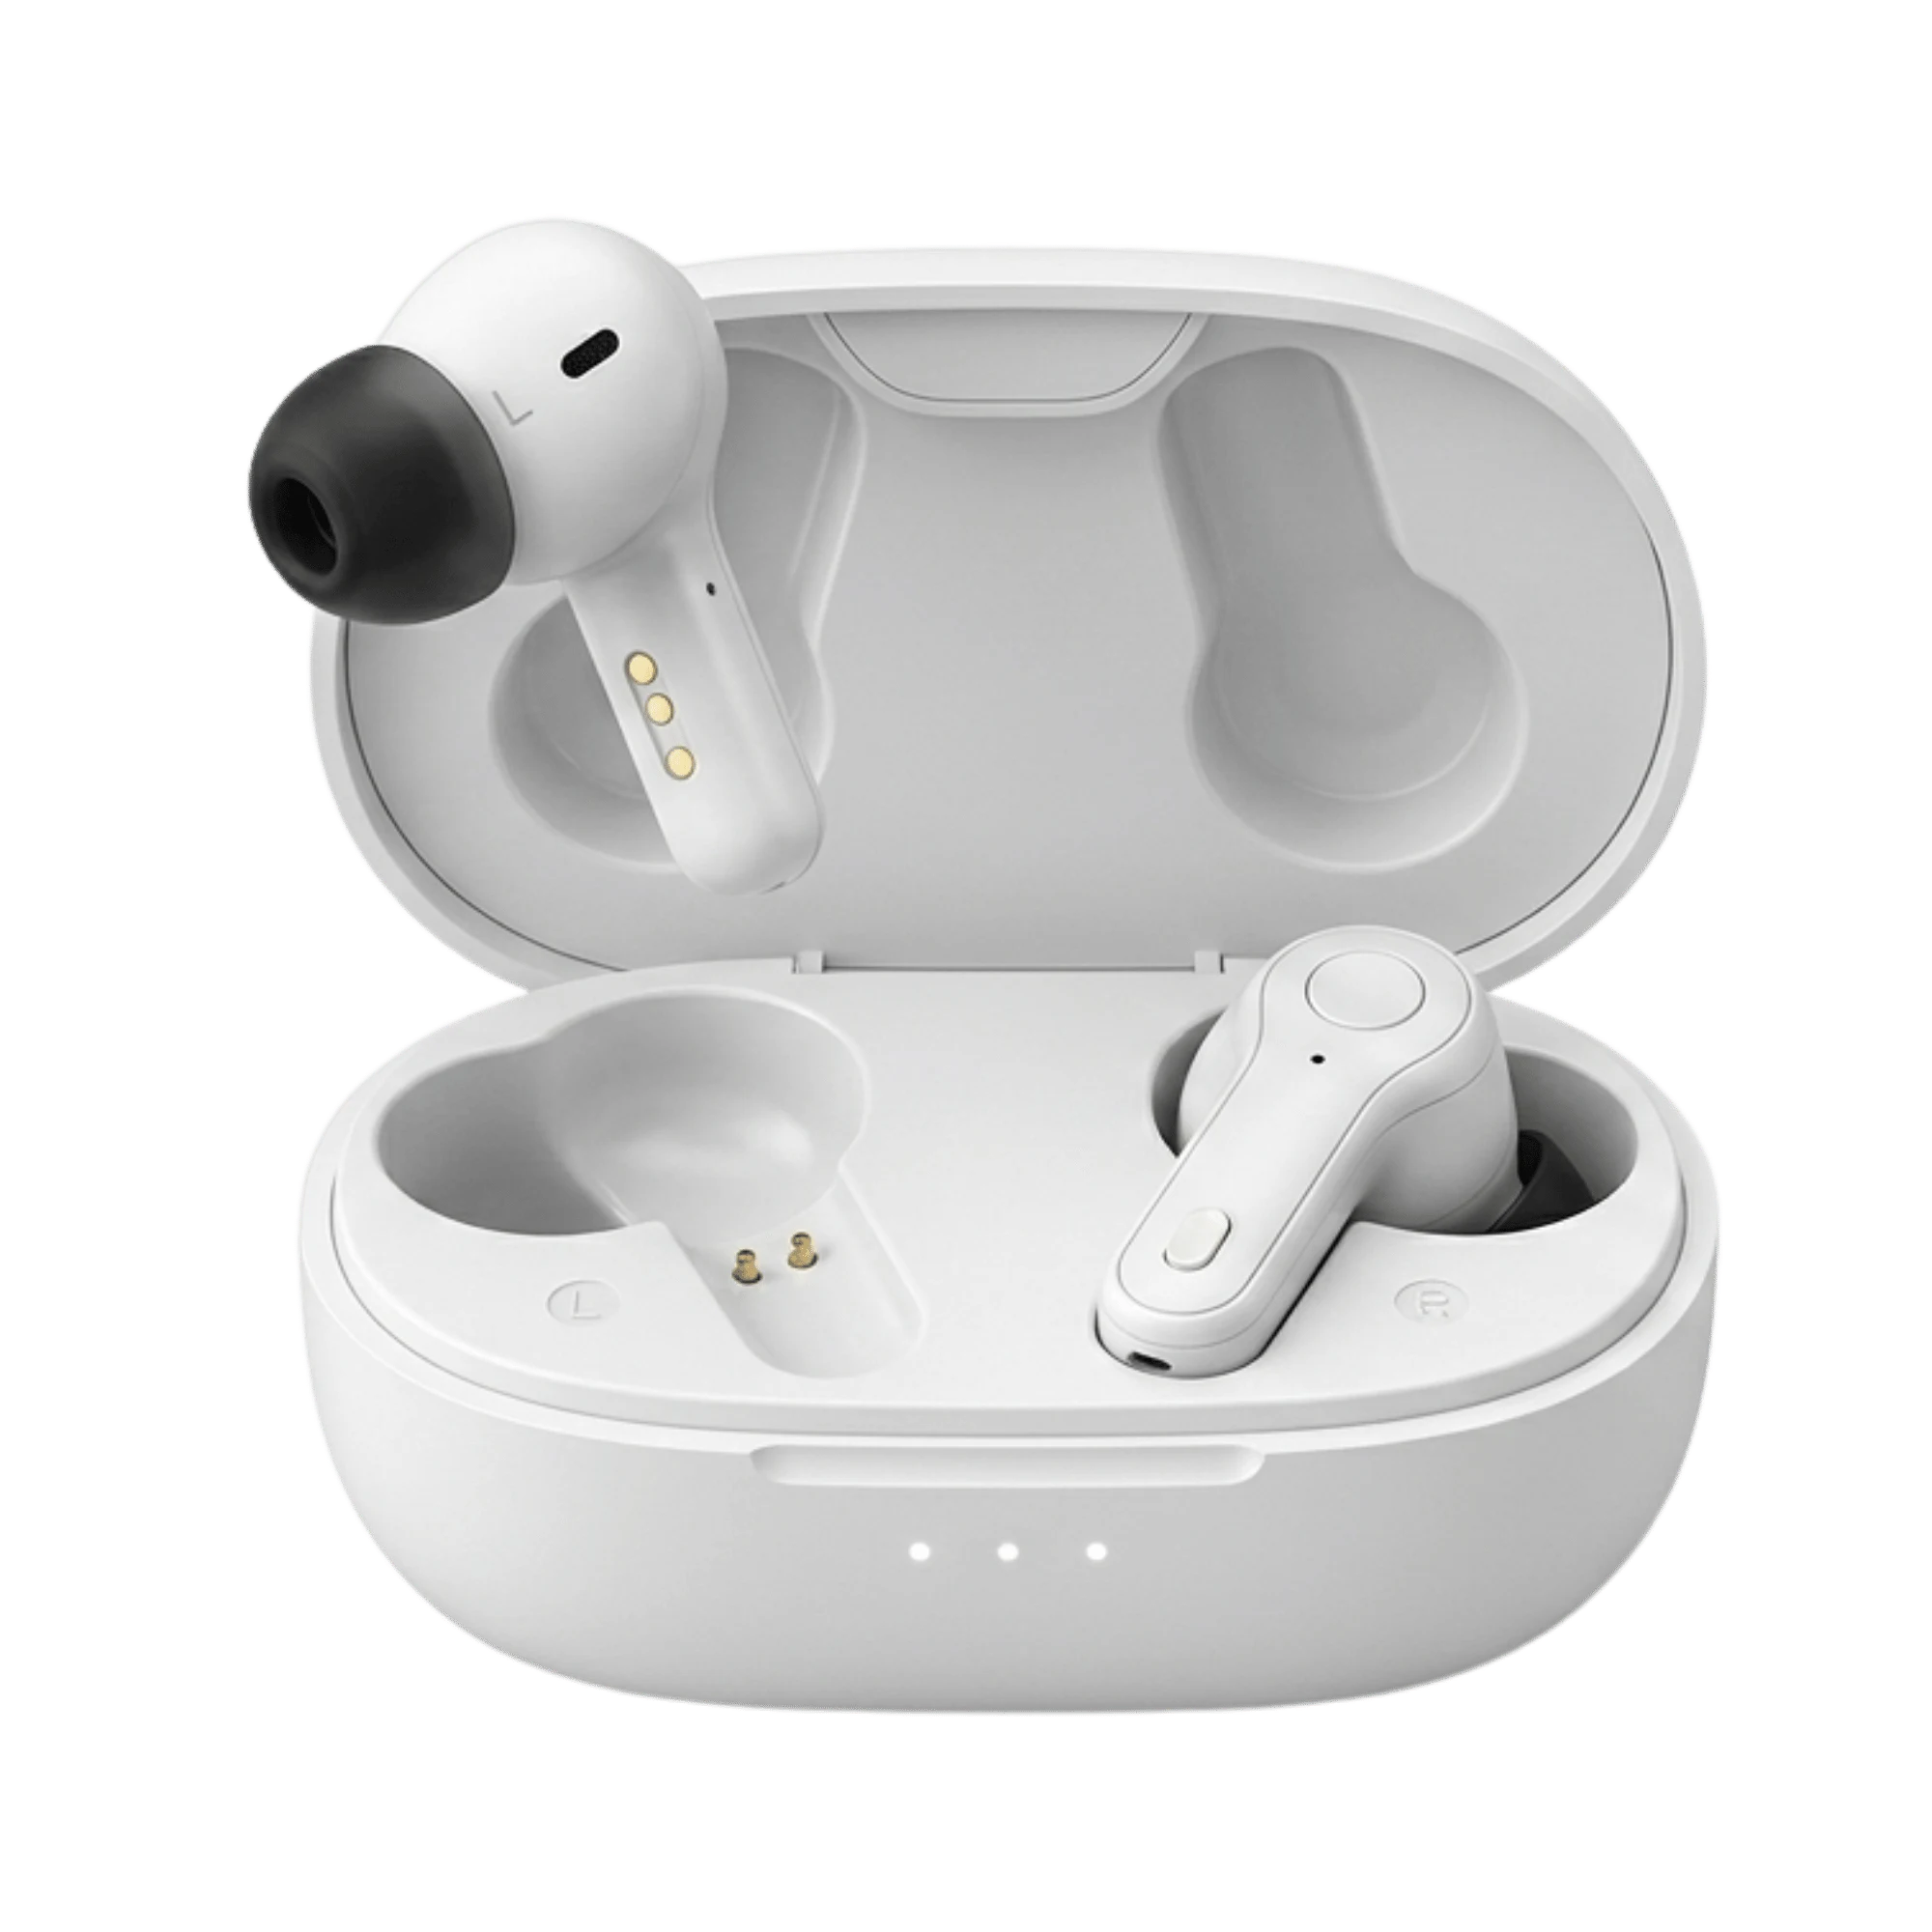
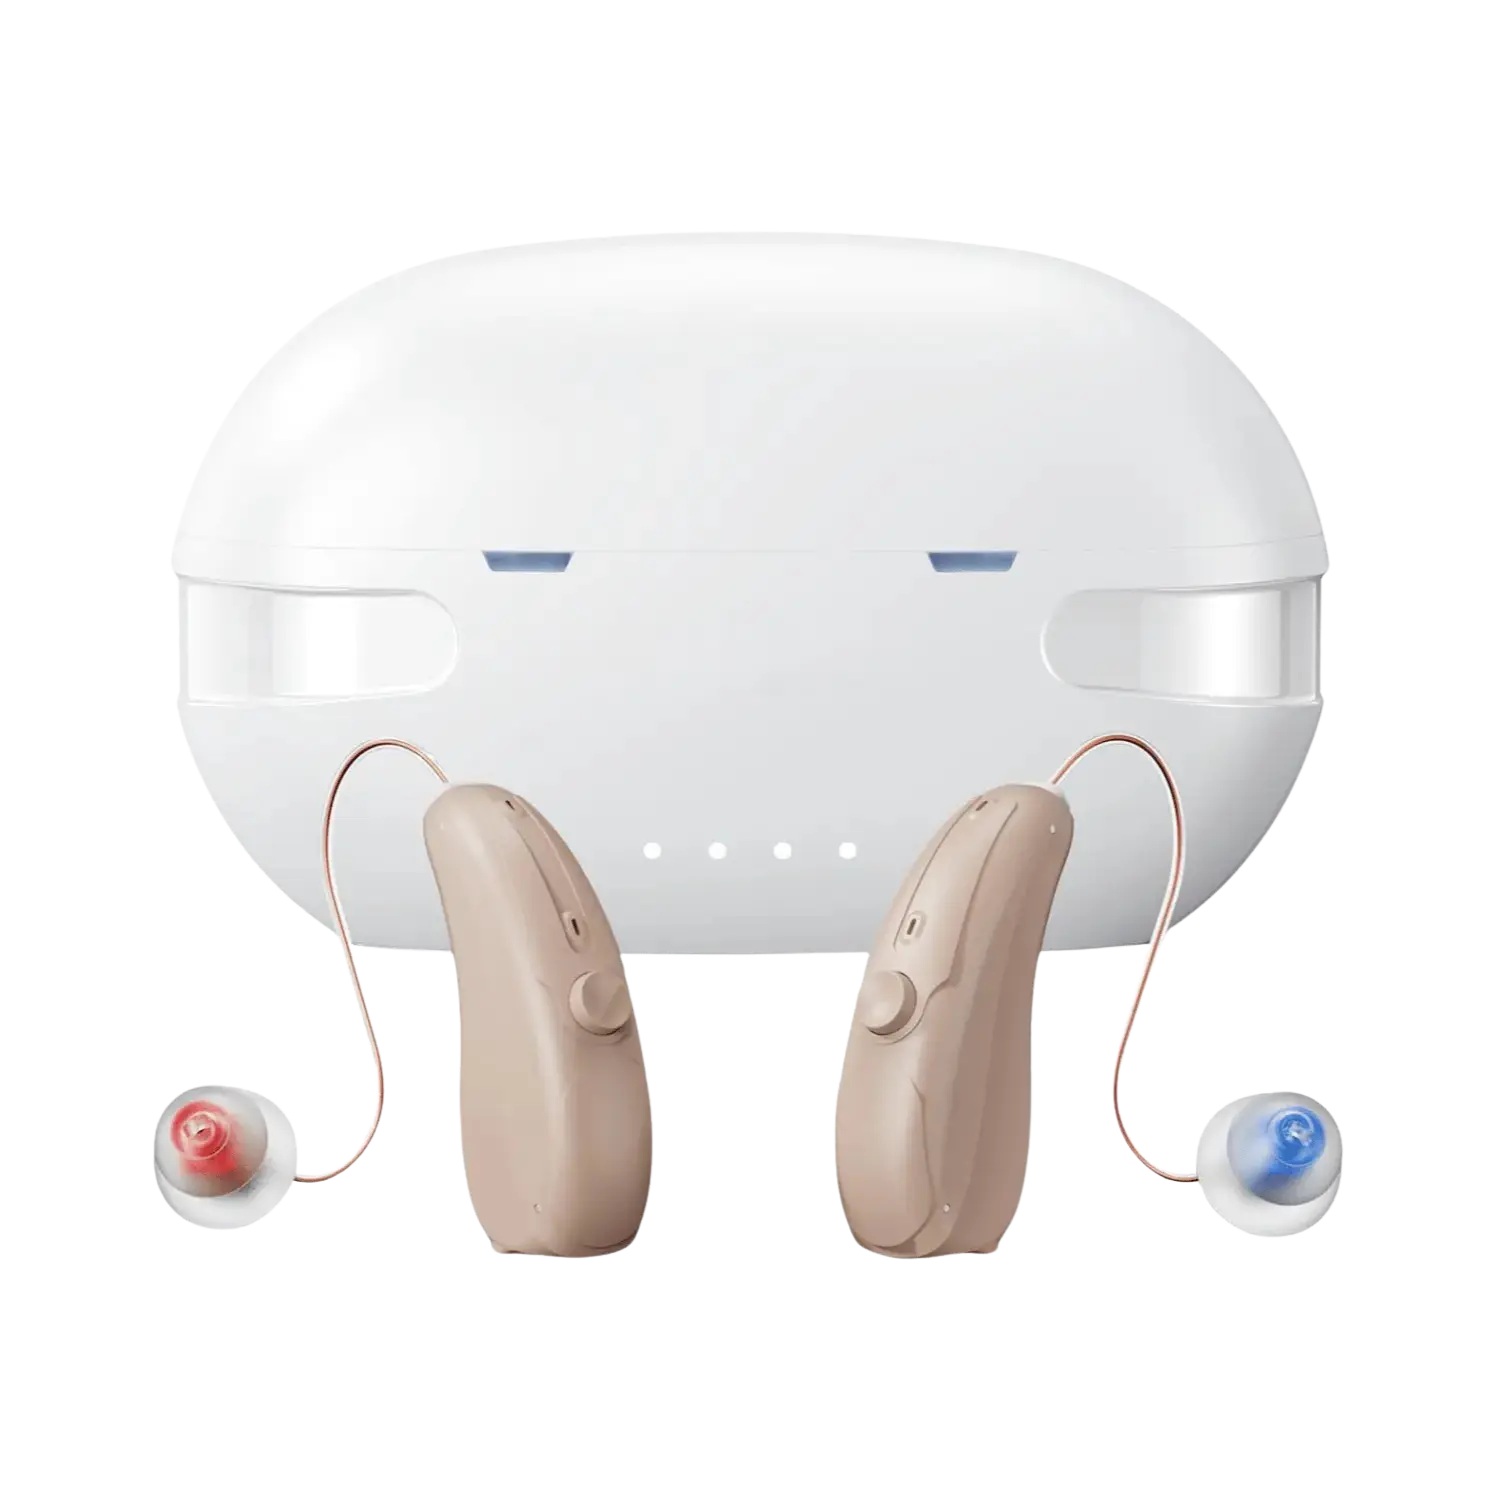
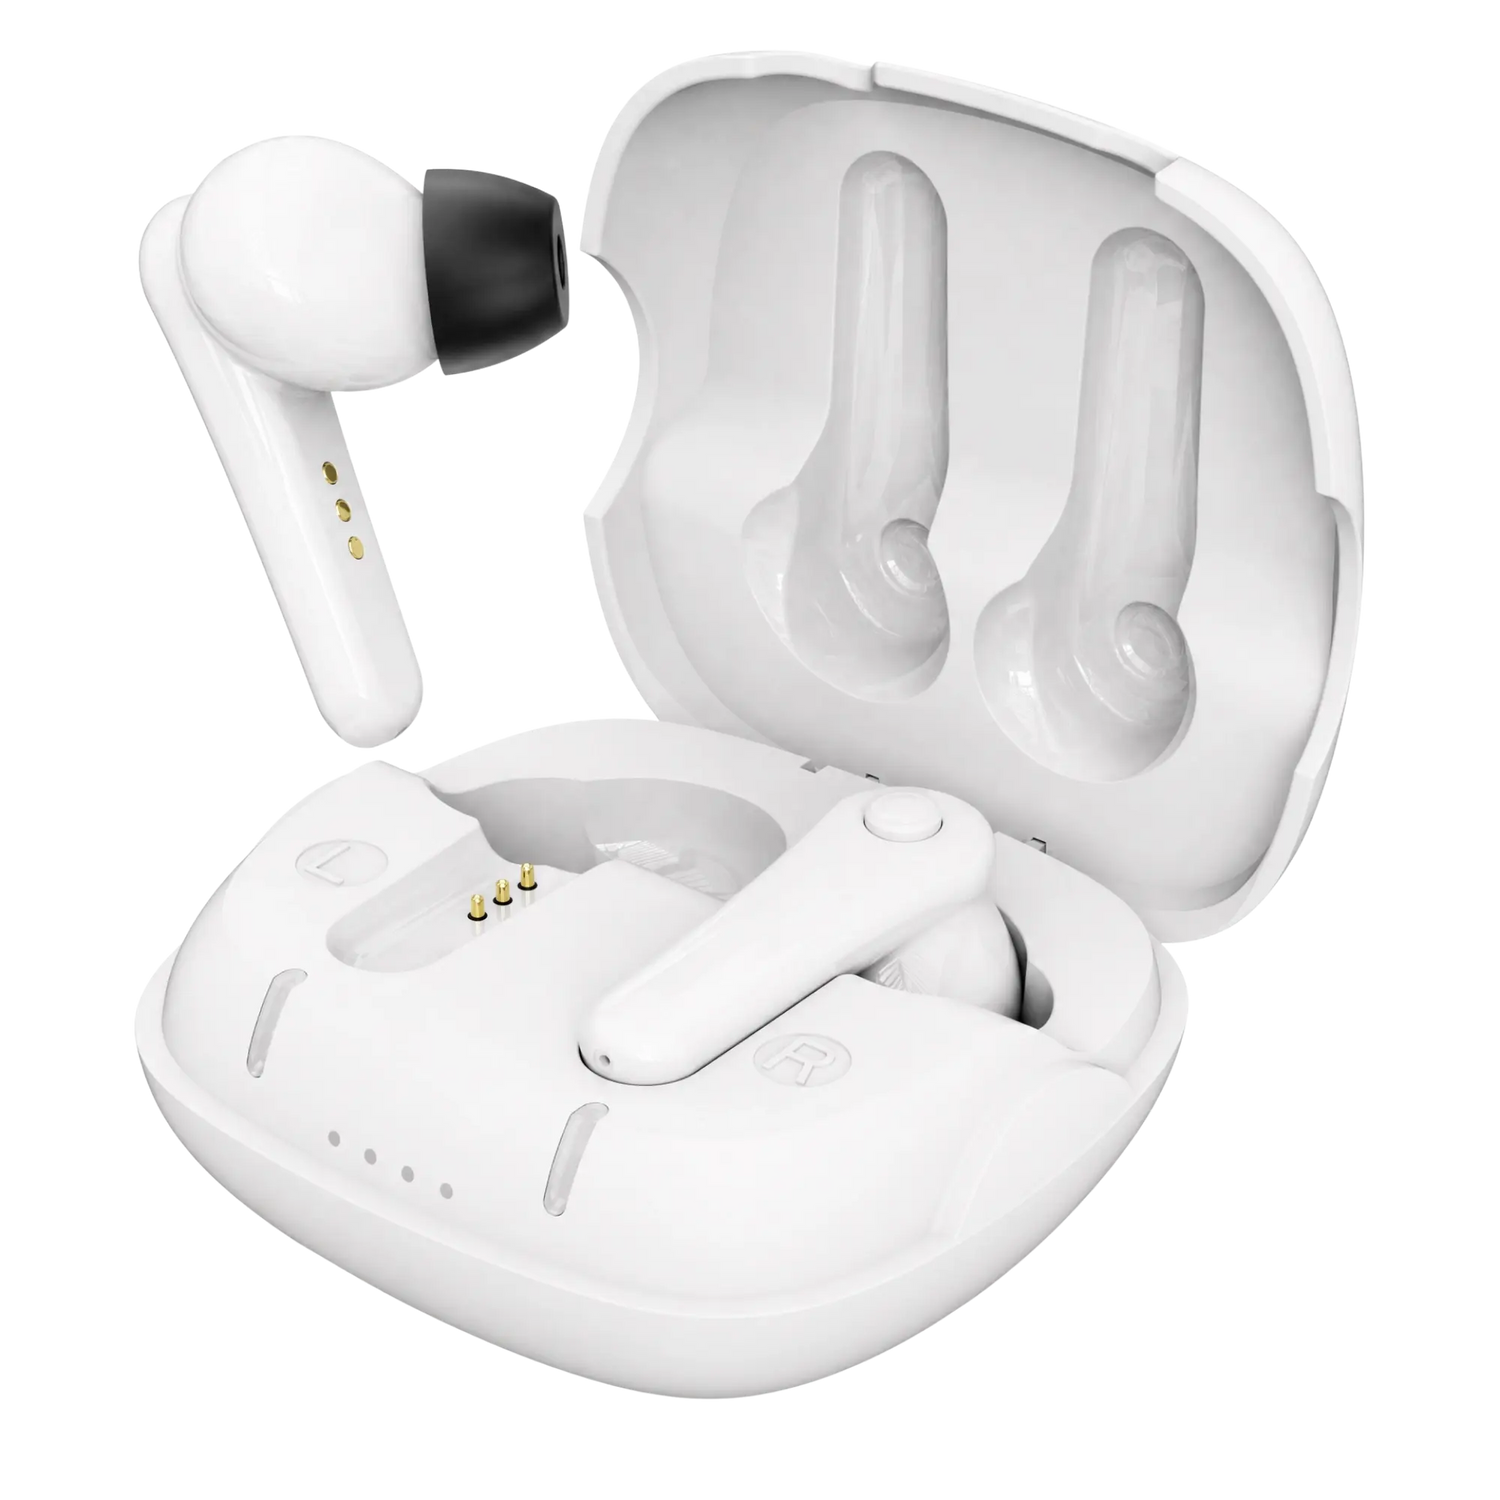
Panda Air är en sådan enhet. Det är en hörapparat i hörlursformat som sitter i hörselgången och har ett appbaserat hörseltest i örat: efter leveransen parkopplar du hörapparaten med Panda-appen, appen kör ett frekvensspecifikt test genom själva hörapparaten och programmerar sedan förstärkning och frekvensgång efter dina resultat – samma uppgift som en klinisk utprovning utför. Det placerar den bland självinställande receptfria hörapparater (OTC) snarare än bland förstärkare av typen en storlek passar alla, och det är den funktion som mest direkt bemöter den oro som studien lyfte fram.
På hårdvarusidan använder Air 16-kanalig kompression med brett dynamiskt omfång (WDRC) och adaptiv brusreducering i flera frekvensband, och den tillhör den nyare generationen uppladdningsbara hörapparater med laddningsetui, i det här fallet ett snabbladdande etui med 60 timmars kapacitet. Den har 5 års garanti och 45 dagars returrätt, vilket ger en förstagångsköpare utrymme att ta reda på om vägen direkt till konsument fungerar för hen. En reservation som studiens upplägg gör värd att upprepa: receptfria enheter är godkända för vuxna med upplevd lätt till måttlig hörselnedsättning. Vid svår eller grav hörselnedsättning ger en klinisk utprovning fortfarande störst nytta.
Studiens begränsningar
Det här är en enkät om uttalade preferenser, inte en redovisning av vad människor faktiskt köpte. De svarande hade ingen tidigare erfarenhet av hörapparater, vilket var själva poängen med upplägget, men det innebär också att ingen i urvalet kunde berätta hur ett köp hade fallit ut. Avsikt och beteende skiljer sig ofta åt i konsumentforskning, och hur stort det glappet är här vet vi inte.
Urvalet kom från en onlinebaserad forskningspanel, som är snedfördelad mot personer som redan är vana vid internetbaserade uppgifter – just en av de dimensioner som arketyperna byggde på. Själva arketyperna togs fram genom klustring, en metod som skapar grupper ur nästan vilken datamängd som helst, så de behöver upprepas i ett oberoende urval innan de kan behandlas som stabila kategorier. Studien är dessutom en tvärsnittsstudie, så den fångar ett ögonblick snarare än att följa hur attityder förändras. PubMed-posten för artikeln anger inga finansieringskällor eller intressekonflikter.
Var står vi nu?
Att göra hörapparater köpbara utan bokat besök tog bort ett hinder och blottlade ett annat. Fyra år efter att receptfria enheter kom ut på marknaden vill de flesta förstagångsköpare fortfarande ha en människa med i processen, och de som inte vill det är till stor del de som redan var vana vid att själva undersöka alternativ och handla. Den användbara frågan för den som väger alternativen är snävare än vårdgivare kontra butik: det handlar om huruvida en viss enhet kan ställas in efter just din hörsel, och om du kan lämna tillbaka den om den inte kan det.
Singh J, Dhar S. Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids. American Journal of Audiology. 2026. Hämtad från PubMed. https://doi.org/10.1044/2026_AJA-26-00032