De fleste eldre foretrekker fortsatt høreapparater tilpasset av fagperson fremfor OTC
En spørreundersøkelse blant 1,013 amerikanske voksne på 50 år og eldre viste at flere er komfortable med reseptfrie høreapparater, men at et stort flertall fortsatt sier at de heller vil bli tilpasset av en fagperson.
Da det amerikanske legemiddelverket FDA åpnet kategorien for reseptfrie høreapparater i 2022, var forventningen at en stor andel av personer med lett til moderat hørselstap ville begynne å kjøpe apparater slik de kjøper lesebriller. Fire år senere prøver forskerne fortsatt å finne ut hvor mye forbrukeratferden faktisk har endret seg.
En ny studie i American Journal of Audiology nærmer seg spørsmålet fra forbrukerens side i stedet for klinikkens. I stedet for å spørre hva folk gjør etter at de har gått inn på en audiologklinikk, spør den hva som får dem til å velge én kjøpsvei framfor en annen i utgangspunktet, og om det går an å identifisere ulike typer kjøpere.
Om denne studien
Tittel: Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids
Forfattere: Jasleen Singh, Sumitrajit Dhar
Institusjoner: Department of Speech, Language, and Hearing Sciences, University of Massachusetts Amherst; The Roxelyn and Richard Pepper Department of Communication Sciences and Disorders, Northwestern University, Evanston, IL
Tidsskrift: American Journal of Audiology, publisert 31. juli 2026
Studietype: Tverrsnittsundersøkelse blant forbrukere med prinsipalkomponentanalyse og k-means-klynging
PubMed DOI: 10.1044/2026_AJA-26-00032
Bakgrunn: hvorfor forskerne så på dette
Hørselsomsorgen i USA har historisk gått gjennom én enkelt kanal. En person merker at hørselen svikter, går til en audiolog eller høreapparatspesialist, tar en hørselstest og får tilpasset apparater som er programmert etter testresultatet. Denne veien beskrives ofte som styrt av fagpersoner, fordi en kliniker kontrollerer både diagnosen og valget av apparat.
Kategorien for reseptfrie høreapparater skapte en parallell vei. OTC-høreapparater er regulerte apparater som voksne med selvopplevd lett til moderat hørselstap kan kjøpe direkte, uten resept eller time for klinisk tilpasning. Det politiske målet var å redusere kostnadene og fjerne timeavtalen som barriere, siden forskning lenge har vist at bare et mindretall av dem som kunne hatt nytte av forsterkning, faktisk bruker det.
Det som har vært mindre klart, er om tilgangen til en billigere og raskere vei faktisk endrer hva folk ønsker. Pris er bare én av flere faktorer i en kjøpsbeslutning som også handler om tillit, selvbilde, teknisk trygghet og forsikring. Singh og Dhar ville måle hvilke av disse faktorene som forutsier hvilken vei en person sier at de ville valgt.
Slik ble studien gjennomført
Forskerne gjennomførte en spørreundersøkelse med 27 spørsmål, tilpasset fra tidligere arbeid på samme felt, via Qualtrics Research Panels. Utvalget var begrenset til innbyggere i USA på 50 år og eldre som aldri hadde brukt høreapparat. Det er et viktig designvalg: Det fanger opp folk som står ved beslutningspunktet, og ikke folk som allerede har valgt én vei og lagt seg til vaner rundt den.
Over 1,000 personer ble spurt, og 1,013 fullførte svar ble analysert. Teamet brukte multippel lineær regresjon for å finne ut hvilke kjennetegn ved respondentene som forutsa en uttalt preferanse for den fagpersonstyrte veien fremfor veien via reseptfrie høreapparater.
Deretter gikk de et steg videre. I stedet for å behandle respondentene som én samlet gruppe med en gjennomsnittlig preferanse, brukte de prinsipalkomponentanalyse for å redusere spørsmålene til de underliggende dimensjonene, og k-means-klynging for å dele respondentene inn i tydelige typer. Dette er en vanlig teknikk for markedssegmentering, og det er uvanlig å se den brukt på hørselsomsorg i et fagfellevurdert audiologitidsskrift.
Dette fant forskerne
De to hovedtallene peker ikke i samme retning, og det er den mest interessante delen av artikkelen. Trettini prosent av respondentene sa at de var komfortable med tanken på å kjøpe et reseptfritt høreapparat. Men 84 prosent sa at de foretrakk en omsorgsmodell styrt av en fagperson. Å være komfortabel med et alternativ er med andre ord ikke det samme som å foretrekke det, og en stor gruppe ser ut til å mene begge deler samtidig.
To variabler forutsa hvilken vei en respondent heller mot. Den første var forsikringsdekning, noe som ikke er overraskende i et marked der en profesjonell tilpasning kan koste flere tusen dollar av egen lomme og dekningen varierer enormt mellom ulike forsikringer. Den andre var hvor respondenten befant seg i det forfatterne kaller hørselsomsorgsreisen, altså hvor langt de hadde kommet i å erkjenne et problem og vurdere å gjøre noe med det.
Klyngeanalysen ga tre kundearketyper, som forfatterne kalte den bevisste vurdereren (Empowered Evaluator), den passive tradisjonalisten (Passive Traditionalist) og den uengasjerte skeptikeren (Disengaged Skeptic). Gruppene skilte seg særlig på to dimensjoner: hvor de befant seg i hørselsomsorgsreisen, og hvor komfortable de var med å gjøre kjøp og andre transaksjoner på nettet.
Passive tradisjonalister var mer tilbøyelige til å velge den fagpersonstyrte modellen enn bevisste vurderere. Den sammenligningen er den praktiske kjernen i segmenteringen: De som undersøker alternativene sine selv og er komfortable med å handle på nettet, er målbart mer åpne for å kjøpe direkte, mens de som foretrekker å bli veiledet gjennom prosessen, trekker mot klinikken.
Forfatternes samlede tolkning er at direktekjøp ikke har fortrengt profesjonell oppfølging i forbrukernes preferanser, selv om kjennskapen og komforten har økt. Forsikringsstatus, hvor man er i reisen og kjøpertype påvirker alle beslutningen, og ingen av dem løses bare ved å sette et billigere produkt i hylla.
Hva det betyr for personer med hørselstap
Hvis du har utsatt å gjøre noe med hørselen fordi du tror det eneste reelle alternativet er en dyr klinisk tilpasning, tyder denne studien på at du langt fra er alene – og at antakelsen nå er utdatert. Begge veiene finnes, og funnene her viser at en betydelig minoritet av folk på din alder allerede er komfortable med direktekjøp.
Det mest nyttige poenget kan være arketyperammeverket. Å vite om du er typen som vil sammenligne spesifikasjoner og sette opp et apparat selv, eller typen som vil at en fagperson skal ta seg av hele prosessen, gir deg bedre veiledning om hvilken vei som faktisk vil fungere for deg, enn prisen alene. Et billig apparat som blir liggende i en skuff fordi ingen hjalp deg med å sette det opp, er ingen besparelse.
Det er også verdt å merke seg hva tallet på 84 prosent ikke betyr. Det betyr ikke at apparater tilpasset av en fagperson fungerer bedre for alle, og studien målte ikke resultater i det hele tatt. Den måler hva folk sier at de ville foretrukket før de har prøvd noen av delene.
Hva den bevisste vurdereren faktisk ser etter
Arketypen som denne studien fant mest åpen for direktekjøp, er den som undersøker alternativene på egen hånd og er komfortabel med å handle på nettet. Det denne gruppen gjerne vil ha, er ikke et nedstrippet produkt, men et apparat som selv tar seg av tilpasningen, slik at det å droppe klinikken ikke betyr å droppe personlig tilpasning.
Panda Air er bygget rundt den forventningen. Det er et selvtilpassende OTC-høreapparat i øreproppdesign som sitter i øregangen, og det har en app-basert hørselstest i øret: Du kobler høreapparatet til Panda-appen etter levering, appen kjører en frekvensspesifikk test gjennom selve apparatet, og deretter programmerer den forsterkning og frekvensrespons etter ditt eget audiogram, slik en klinisk tilpasning ville gjort. Under panseret finner du 16-kanals WDRC-kompresjon (wide dynamic range compression) med adaptiv støyreduksjon i flere bånd, og hurtigladeetuiet gir 60 timer med bruk.
Fordi denne studien peker på forsikringsdekning som en av de to faktorene som får folk til å velge bort direktekjøp, betyr kostnadssiden også noe. Panda Air har 5 års garanti og 45 dagers returrett, som er det praktiske svaret på den rimelige bekymringen for at kjøp uten time betyr kjøp uten trygghet. Ett forbehold som forskningen ikke fjerner: OTC-apparater er godkjent for lett til moderat hørselstap, og alvorlig eller dypt hørselstap håndteres fortsatt best med en klinisk tilpasning.
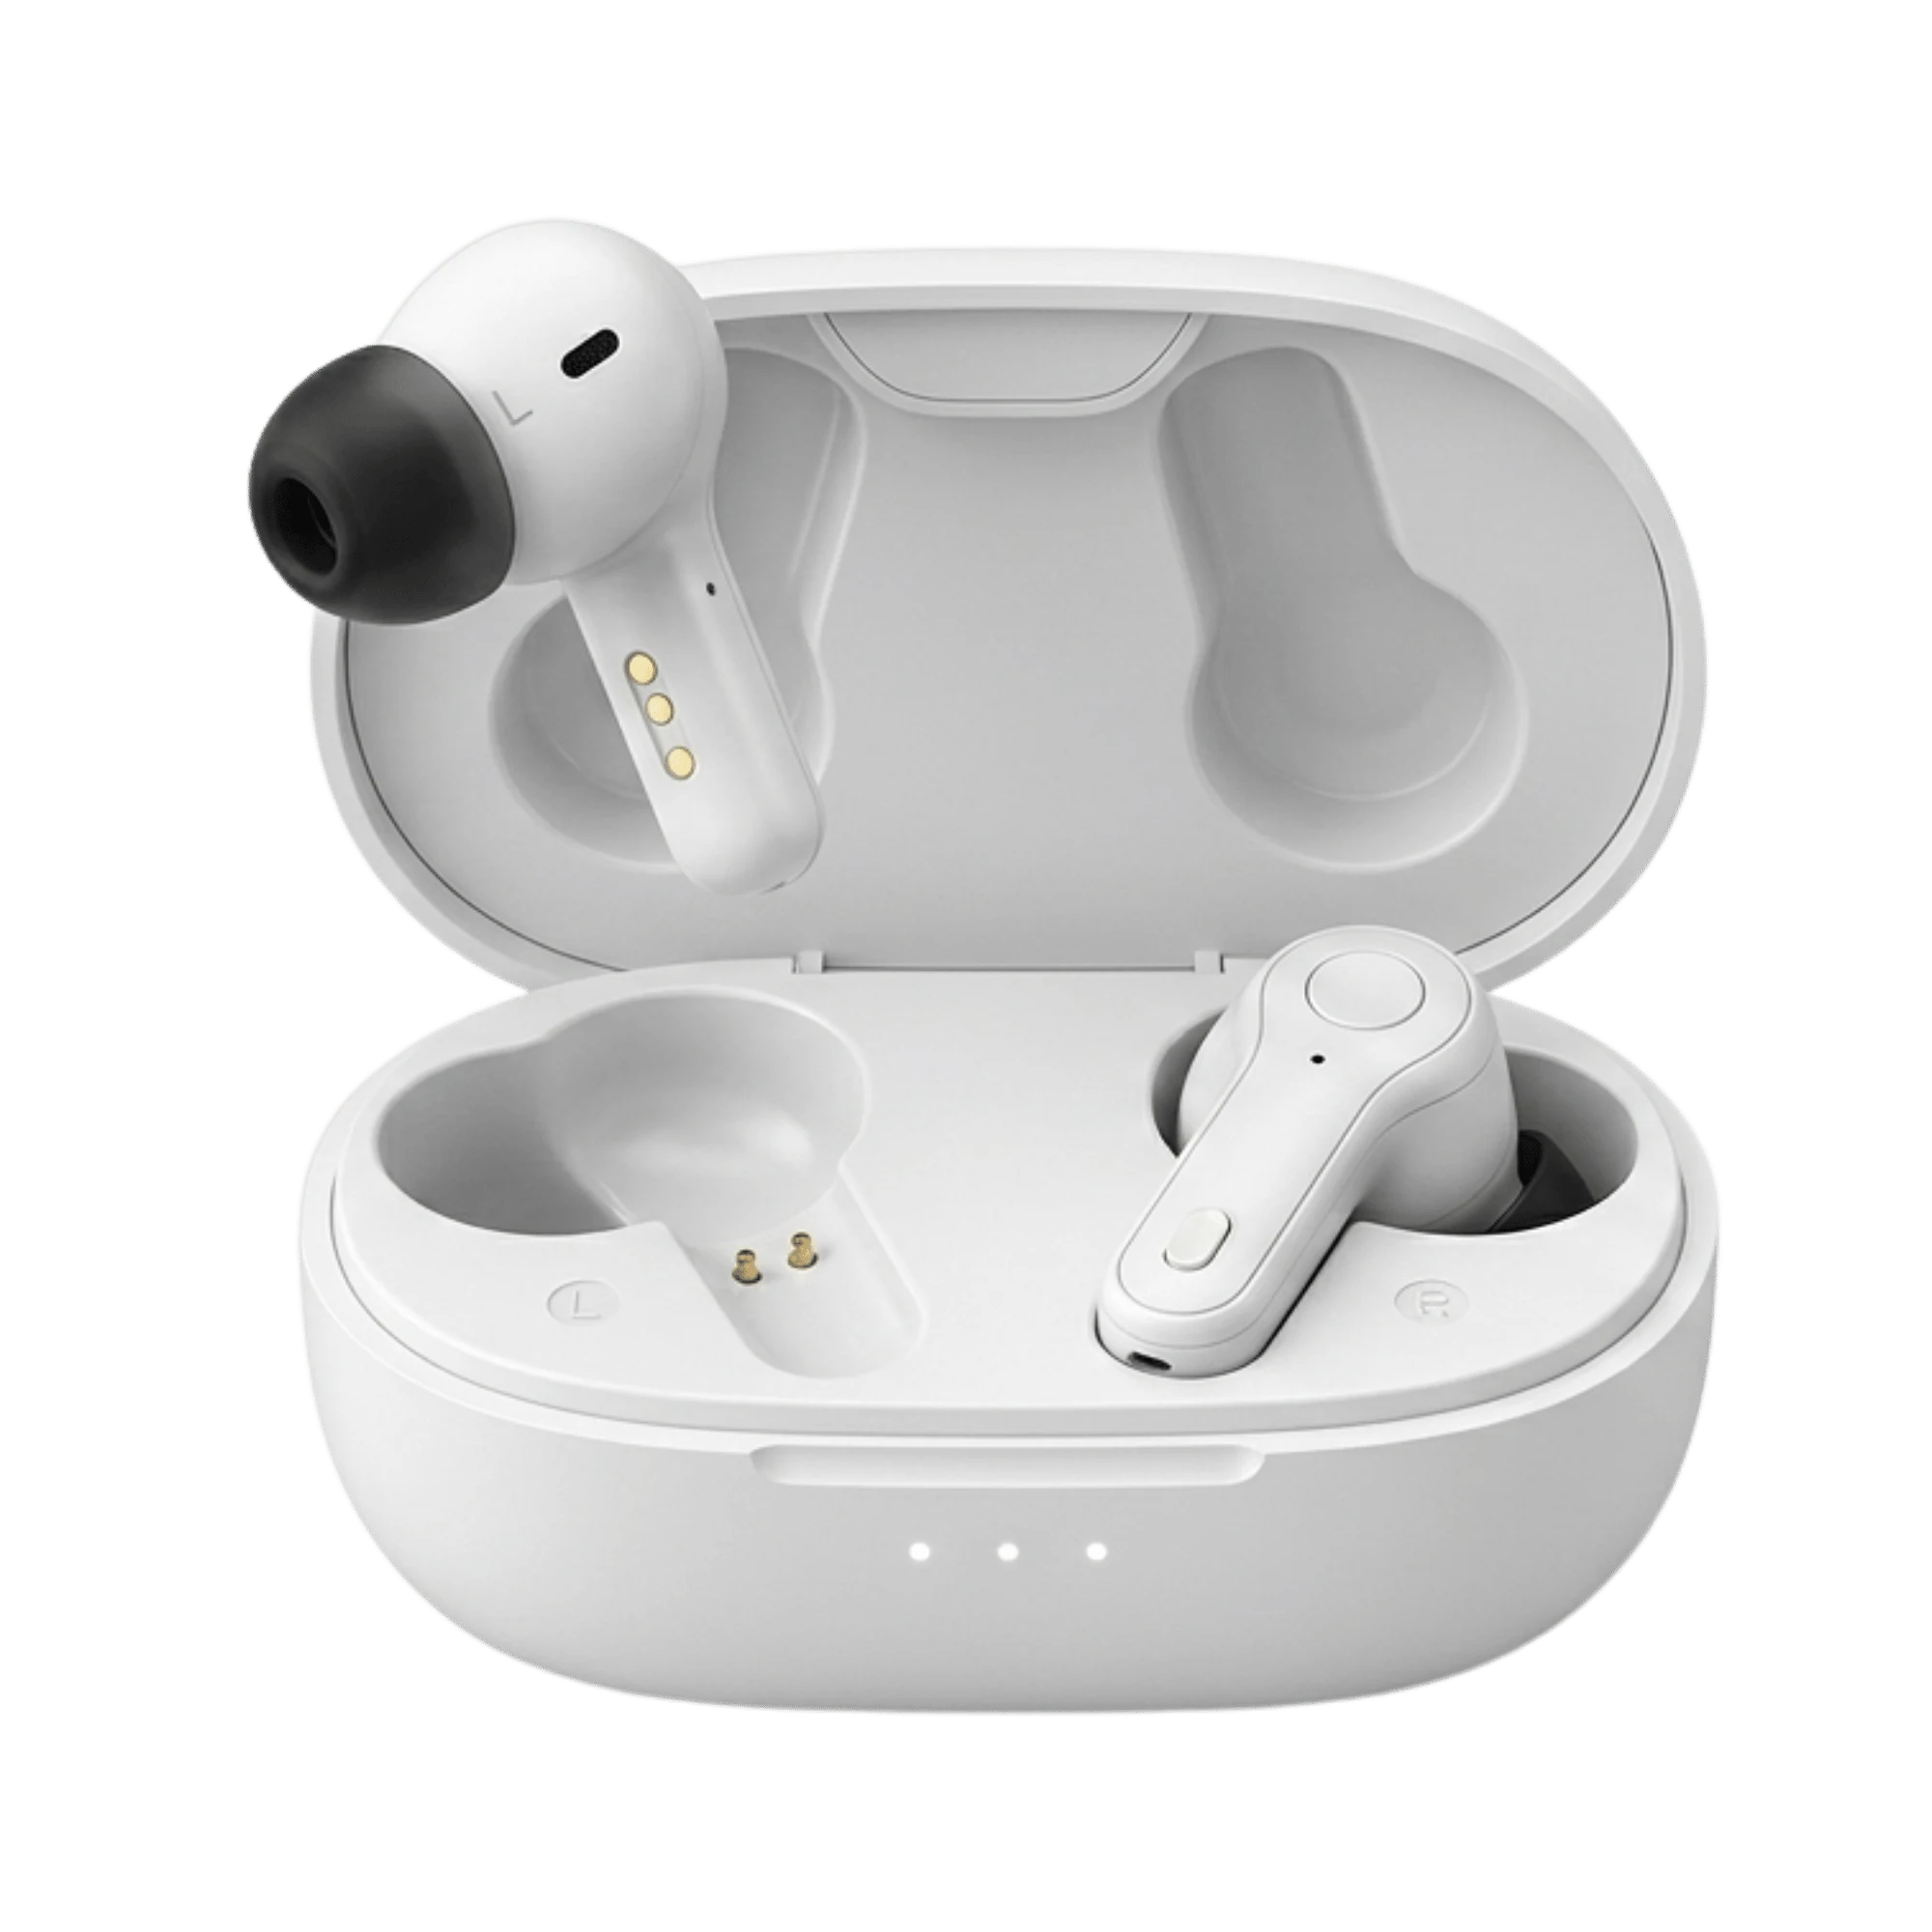
Se spesifikasjonene for Panda Air
Begrensninger ved denne forskningen
Dette er en undersøkelse av uttalte preferanser, ikke observert atferd. Respondentene ble spurt om hvilken vei de ville foretrukket, og folk er ikke alltid gode til å forutsi sine egne kjøpsbeslutninger, særlig for en produktkategori de fleste av dem aldri har kjøpt. Utvalget ble dessuten hentet fra et nettbasert forskningspanel, som i sin natur trekker mot folk som er komfortable nok med internett til å bli med i et slikt panel. Det kan føre til at motstanden mot nettkjøp heller blir undervurdert enn overvurdert.
Studien er en tverrsnittsstudie, så artikkelen beskriver et øyeblikksbilde i stedet for å følge de samme personene over tid etter hvert som OTC-markedet modnes. Selve arketypene er utledet fra klyngeanalyse, noe som betyr at antallet grupper delvis er et analytisk valg og ikke et faktum om befolkningen. Sammendraget slik det er indeksert i PubMed, oppgir ikke finansieringskilder eller interessekonflikter.
Hvor står vi nå?
Fire år etter at kategorien åpnet, har direktekjøp tydelig fått en plass blant alternativene folk vurderer, uten at det ennå har blitt standardvalget. Det mest nyttige denne studien tilbyr, er ikke overskriften om 84 prosent, men påminnelsen om at de som kjøper høreapparater, ikke er én gruppe. Hvis forsikringen dekker en klinisk tilpasning og du vil bli veiledet gjennom den, er den veien godt etablert. Hvis du heller vil vurdere alternativene selv og la apparatet ta seg av sin egen kalibrering, er det nå et reelt alternativ og ikke et kompromiss – og forskningen tyder på at omtrent to av fem personer over 50 allerede er komfortable med det.
Singh J, Dhar S. Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids. American Journal of Audiology. 2026. Hentet fra PubMed. https://doi.org/10.1044/2026_AJA-26-00032