La mayoría de los adultos mayores aún prefiere audífonos ajustados por un profesional antes que los de venta libre (OTC)
Una encuesta a 1,013 adultos estadounidenses de 50 años o más reveló que la confianza en los audífonos de venta libre (OTC) está creciendo, aunque una amplia mayoría sigue diciendo que preferiría que un profesional se los adaptara.
Cuando la Administración de Alimentos y Medicamentos de EE. UU. (FDA) creó la categoría de venta libre en 2022, se esperaba que una gran parte de las personas con pérdida auditiva leve a moderada empezara a comprar dispositivos de la misma forma en que compra lentes para leer. Cuatro años después, los investigadores todavía intentan determinar cuánto ha cambiado realmente el comportamiento de los consumidores.
Un nuevo estudio publicado en el American Journal of Audiology aborda la cuestión desde el punto de vista del consumidor y no desde el de la clínica. En lugar de preguntar qué hacen las personas después de entrar a un consultorio de audiología, pregunta qué las lleva a elegir una vía de compra en lugar de otra desde el principio, y si es posible identificar distintos tipos de compradores.
Sobre este estudio
Título: Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids
Autores: Jasleen Singh, Sumitrajit Dhar
Afiliaciones: Department of Speech, Language, and Hearing Sciences, University of Massachusetts Amherst; The Roxelyn and Richard Pepper Department of Communication Sciences and Disorders, Northwestern University, Evanston, IL
Revista: American Journal of Audiology, publicado el 31 de julio de 2026
Tipo de estudio: encuesta transversal a consumidores con análisis de componentes principales y agrupamiento k-means
PubMed DOI: 10.1044/2026_AJA-26-00032
Antecedentes: por qué los investigadores estudiaron este tema
Históricamente, la atención auditiva en Estados Unidos ha seguido un único camino. Una persona nota dificultad para oír, acude a un audiólogo o a un especialista en audífonos, se somete a una prueba de audición y se le adaptan dispositivos programados según ese resultado. Esa vía suele describirse como dirigida por el proveedor, porque un profesional clínico controla tanto el diagnóstico como la selección del dispositivo.
La categoría de venta libre creó una vía paralela. Los audífonos de venta libre (OTC) son dispositivos regulados que los adultos con pérdida auditiva leve a moderada autopercibida pueden comprar directamente, sin receta ni una cita de adaptación clínica. El objetivo de esta política era reducir el costo y eliminar la cita como barrera, ya que las investigaciones demuestran desde hace tiempo que solo una minoría de las personas que podrían beneficiarse de la amplificación realmente la usa.
Lo que ha estado menos claro es si la disponibilidad de una vía más económica y rápida realmente cambia lo que la gente quiere. El precio es solo uno de varios factores en una decisión de compra que también implica confianza, autoimagen, seguridad con la tecnología y seguro médico. Singh y Dhar se propusieron medir cuáles de esos factores predicen la vía que una persona dice que elegiría.
Cómo se realizó el estudio
Los investigadores aplicaron una encuesta de 27 preguntas, adaptada de trabajos anteriores en la misma área, a través de Qualtrics Research Panels. La muestra se limitó a residentes de EE. UU. de 50 años o más que nunca habían usado un audífono, lo cual es una decisión de diseño importante: capta a las personas en el momento de decidir, y no a quienes ya se han comprometido con una vía y han formado hábitos en torno a ella.
Se encuestó a más de 1,000 personas y se analizaron 1,013 respuestas completas. El equipo utilizó regresión lineal múltiple para identificar qué características de los encuestados predecían una preferencia declarada por la vía a cargo de un profesional frente a la vía de venta libre.
Luego fueron un paso más allá. En lugar de tratar a los encuestados como una sola población con una preferencia promedio, aplicaron un análisis de componentes principales para reducir las preguntas de la encuesta a sus dimensiones subyacentes, y un agrupamiento k-means para clasificar a los encuestados en tipos distintos. Se trata de una técnica estándar de segmentación de mercado, y es poco común verla aplicada a la atención auditiva en una revista de audiología revisada por pares.
Lo que encontraron los investigadores
Las dos cifras principales no apuntan en la misma dirección, y esa es la parte más interesante del artículo. El treinta y nueve por ciento de los encuestados dijo sentirse cómodo con la idea de comprar un audífono de venta libre. Pero el 84 por ciento dijo preferir un modelo de atención a cargo de un profesional. En otras palabras, sentirse cómodo con una opción no es lo mismo que preferirla, y un grupo numeroso parece sostener ambas posturas a la vez.
Dos variables predijeron hacia qué vía se inclinaba cada encuestado. La primera fue la cobertura del seguro, algo nada sorprendente en un mercado donde una adaptación profesional puede costar varios miles de dólares de su bolsillo y la cobertura varía enormemente de un plan a otro. La segunda fue la etapa del encuestado en lo que los autores llaman el recorrido de la atención auditiva, es decir, qué tan avanzado estaba en reconocer un problema y considerar hacer algo al respecto.
El análisis de agrupamiento produjo tres arquetipos de cliente, que los autores denominaron el Evaluador Empoderado, el Tradicionalista Pasivo y el Escéptico Desconectado. Los grupos se diferenciaban en dos dimensiones en particular: en qué punto del recorrido de la atención auditiva se encontraban y qué tan cómodos se sentían al realizar transacciones en línea.
Los Tradicionalistas Pasivos tenían más probabilidades de optar por el modelo a cargo de un profesional que los Evaluadores Empoderados. Esa comparación es el núcleo práctico de la segmentación: las personas que investigan sus propias opciones y se sienten cómodas comprando en línea están claramente más abiertas a comprar de forma directa, mientras que quienes prefieren que alguien los guíe durante el proceso se inclinan por la clínica.
La interpretación general de los autores es que la compra directa no ha desplazado a la atención profesional en la preferencia de los consumidores, a pesar de que el conocimiento y la comodidad con esta opción han aumentado. La situación del seguro, la etapa del recorrido y el tipo de comprador influyen en la decisión, y ninguno de estos factores se resuelve simplemente poniendo un producto más barato en un estante.
Qué significa para las personas con pérdida auditiva
Si ha estado posponiendo hacer algo por su audición porque supone que la única opción real es una costosa adaptación clínica, este estudio sugiere que no es el único, y también que esa suposición ya está desactualizada. Existen ambas vías, y la evidencia indica que una minoría considerable de personas de su edad ya se siente cómoda con la vía directa.
La conclusión más útil puede ser el marco de arquetipos. Saber si usted es el tipo de persona que quiere comparar especificaciones y configurar un dispositivo por su cuenta, o el tipo que prefiere que un profesional se encargue de todo el proceso, es una mejor guía que el precio por sí solo para saber qué vía realmente le funcionará. Un dispositivo barato que se queda guardado en un cajón porque nadie le ayudó a configurarlo no es un ahorro.
También vale la pena señalar lo que la cifra del 84 por ciento no significa. No significa que los dispositivos adaptados por un profesional funcionen mejor para todos, y el estudio no midió resultados en absoluto. Mide lo que las personas dicen que preferirían antes de haber probado cualquiera de las dos opciones.
Lo que realmente busca el Evaluador Empoderado
El arquetipo que este estudio encontró más abierto a la compra directa es el que investiga las opciones de forma independiente y se siente cómodo comprando en línea. Lo que este grupo suele buscar no es un producto básico y recortado, sino un dispositivo que se encargue por sí mismo del paso de la adaptación, de modo que prescindir de la clínica no signifique prescindir de la personalización.
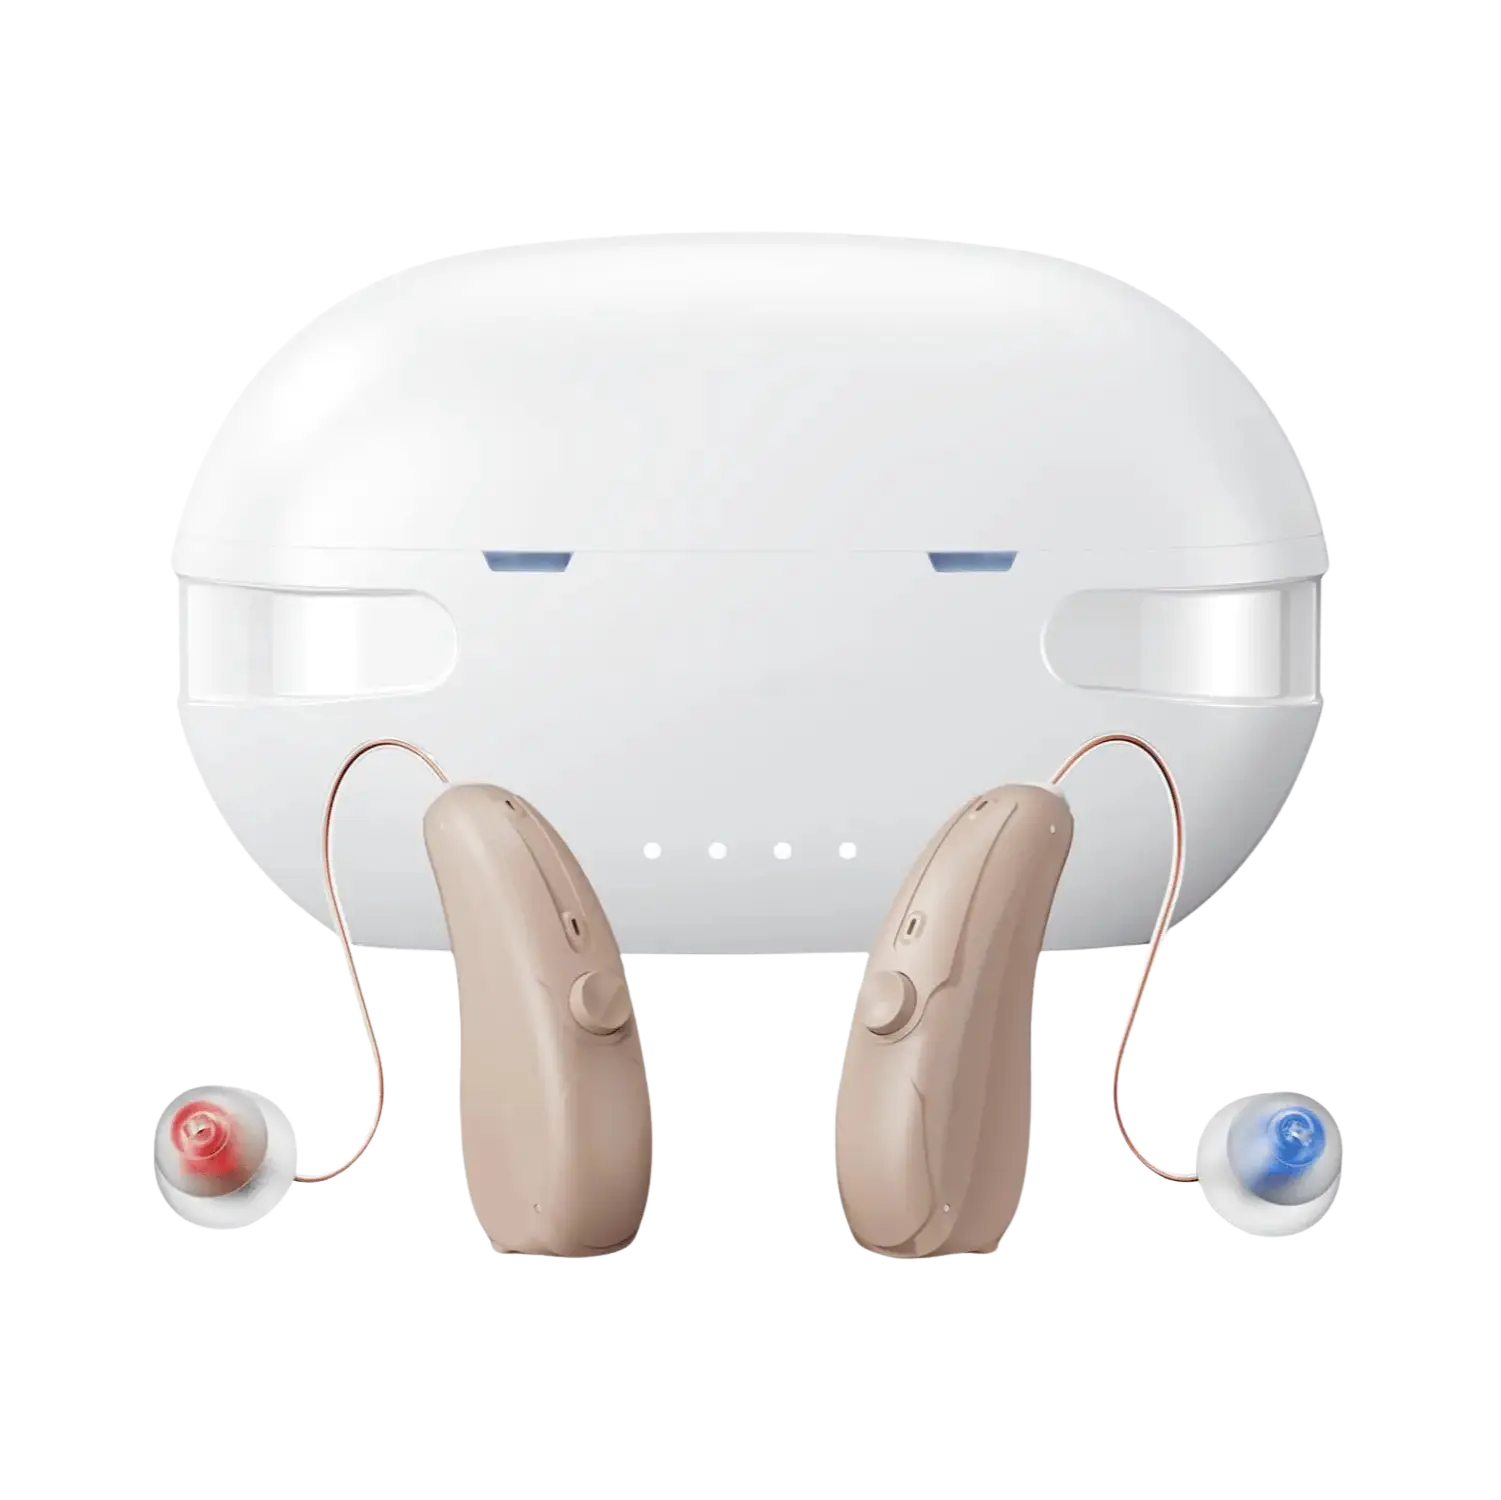
Panda Air está diseñado en torno a esa expectativa. Es un audífono de venta libre autoajustable, con formato tipo auricular dentro del canal, e incluye una prueba de audición en el oído desde la app: usted vincula el audífono con la app de Panda después de recibirlo, la app realiza una prueba por frecuencias a través del propio dispositivo y luego programa la ganancia y la respuesta de frecuencia según su propio audiograma, tal como lo haría una adaptación clínica. Por dentro, el equipo cuenta con compresión de rango dinámico amplio de 16 canales y reducción de ruido adaptativa multibanda, y el estuche de carga rápida ofrece 60 horas de uso.
Dado que este estudio identifica la cobertura del seguro como uno de los dos factores que alejan a las personas de la compra directa, el costo también importa. Panda Air incluye una garantía de 5 años y un plazo de devolución de 45 días, que es la respuesta práctica a la preocupación razonable de que comprar sin cita signifique comprar sin respaldo. Una salvedad que la investigación no elimina: los dispositivos de venta libre están aprobados para la pérdida auditiva leve a moderada, y la pérdida severa o profunda se atiende mejor con una adaptación clínica.
Vea las especificaciones de Panda Air
Limitaciones de esta investigación
Esta es una encuesta de preferencias declaradas, no de comportamiento observado. Se preguntó a los encuestados qué vía preferirían, y las personas no siempre predicen con precisión sus propias decisiones de compra, sobre todo en una categoría de productos que la mayoría nunca ha comprado. Además, la muestra se obtuvo de un panel de investigación en línea, que por su propia naturaleza tiende a incluir a personas lo bastante cómodas con internet como para unirse a uno, lo que podría subestimar, más que sobrestimar, la resistencia a comprar en línea.
El diseño es transversal, por lo que el artículo describe una instantánea en lugar de seguir a las mismas personas a lo largo del tiempo mientras madura el mercado de venta libre. Los arquetipos en sí se derivan de un agrupamiento, lo que significa que el número de grupos es en parte una decisión analítica y no un hecho sobre la población. El resumen indexado en PubMed no informa las fuentes de financiamiento ni las declaraciones de conflictos de interés.
Dónde nos deja esto
Cuatro años después de la apertura de la categoría, la compra directa claramente se ha ganado un lugar entre las opciones que se consideran, aunque todavía no se ha convertido en la opción predeterminada. Lo más útil que ofrece este estudio no es la cifra principal del 84 por ciento, sino el recordatorio de que los compradores de audífonos no son un solo grupo. Si su seguro cubre una adaptación clínica y usted quiere que lo guíen durante el proceso, esa vía está bien establecida. Si prefiere evaluar las opciones por su cuenta y dejar que el dispositivo se encargue de su propia calibración, ahora esa es una alternativa real y no una concesión, y la investigación sugiere que aproximadamente dos de cada cinco personas mayores de 50 años ya se sienten cómodas con ella.
Singh J, Dhar S. Understanding Hearing Health Care Choices and Customer Archetypes in an Era of Over-the-Counter Hearing Aids. American Journal of Audiology. 2026. Consultado en PubMed. https://doi.org/10.1044/2026_AJA-26-00032